
Berkshire Hathaway Doubles Buybacks to $9.6B as Q3 Earnings Contract
Berkshire Hathaway nhân đôi chương trình mua lại cổ phiếu lên 9,6 tỷ USD khi lợi nhuận quý 3 suy giảm
Berkshire Hathaway double ses rachat d’actions à 9,6 milliards de dollars alors que ses bénéfices du troisième trimestre se contractent
Berkshire Hathaway duplica las recompras de acciones hasta los 9.600 millones de dólares mientras sus resultados del tercer trimestre se contraen
伯克希尔哈撒韦第三季度财报显示盈利收缩,股票回购规模环比翻倍至96亿美元
Under Chief Executive Greg Abel, Berkshire Hathaway accelerates share repurchases despite a 5.8% drop in operating earnings and softer insurance underwriting.
Dưới sự lãnh đạo của Tổng Giám đốc điều hành Greg Abel, Berkshire Hathaway đẩy mạnh hoạt động mua lại cổ phiếu quỹ bất chấp lợi nhuận hoạt động giảm 5,8% và hoạt động bảo hiểm kém sắc hơn.
Sous la direction du directeur général Greg Abel, Berkshire Hathaway accélère ses rachats d'actions en dépit d'une baisse de 5,8 % de son résultat opérationnel et d'une souscription d'assurance en berne.
Bajo la dirección del consejero delegado Greg Abel, Berkshire Hathaway acelera la recompra de acciones a pesar de una caída del 5,8% en el beneficio operativo y de un debilitamiento en la suscripción de seguros.
在首席执行官格雷格·阿贝尔(Greg Abel)的领导下,尽管伯克希尔哈撒韦的营业利润下降了5.8%,且保险承保业务表现疲软,该公司仍加速推进股票回购步伐。这一战略举措突显了管理层对公司内在价值的坚实信心。
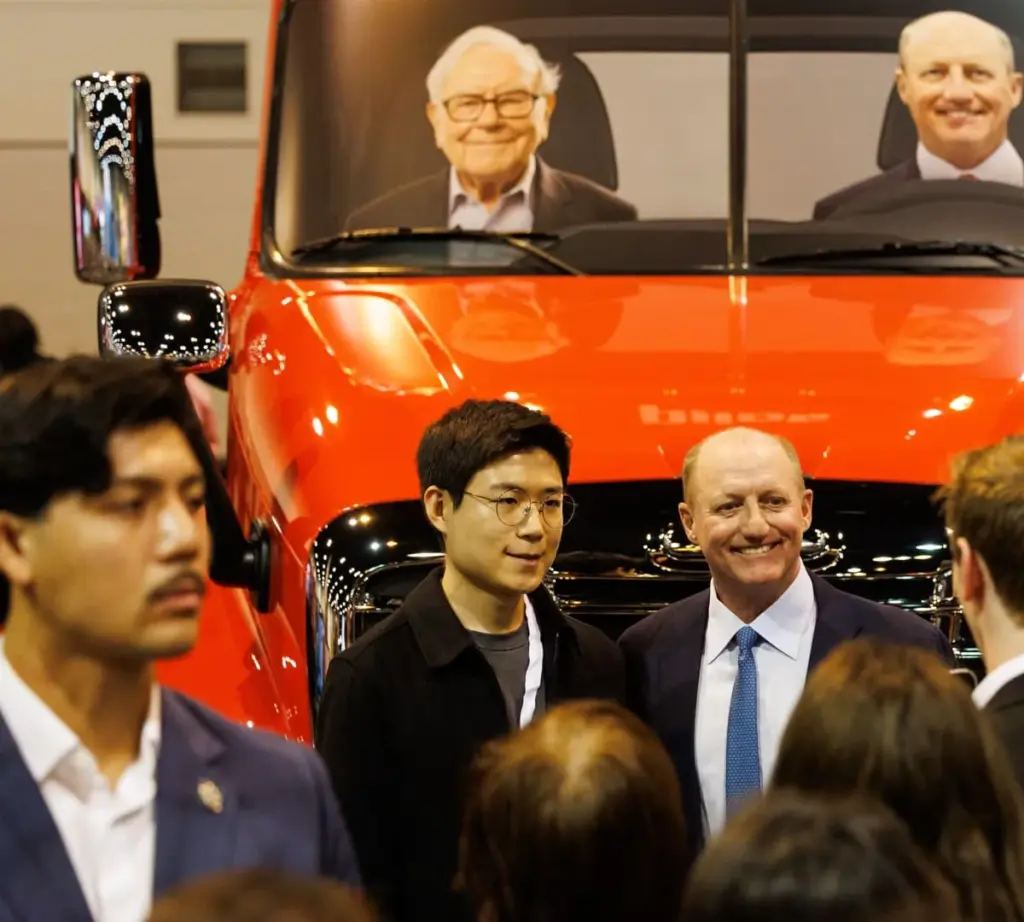
- Berkshire Hathaway doubled its third-quarter share buybacks to $9.6 billion, bringing total 2026 repurchases to approximately $14.4 billion.
- Operating earnings fell 5.8% year over year to $12.705 billion, dragged down by a 43% plunge in insurance underwriting profits.
- Total cash reserves grew 3% to reach an astronomical $377.435 billion, maintaining unmatched dry powder for future deployments.
- Berkshire's Class A shares have outperformed the broader S&P 500 amid a tech sector rotation, gaining over 12% in a single month.
- Berkshire Hathaway đã nhân đôi hoạt động mua lại cổ phiếu trong quý 3 lên 9,6 tỷ USD, nâng tổng số cổ phiếu mua lại trong năm 2026 lên khoảng 14,4 tỷ USD.
- Lợi nhuận hoạt động giảm 5,8% so với cùng kỳ năm trước xuống còn 12,705 tỷ USD, bị kéo xuống bởi mức giảm mạnh 43% trong lợi nhuận bảo hiểm gốc.
- Tổng dự trữ tiền mặt tăng 3% đạt mức khổng lồ 377,435 tỷ USD, duy trì nguồn lực tài chính vô song cho các hoạt động triển khai trong tương lai.
- Cổ phiếu loại A của Berkshire đã vượt trội hơn chỉ số S&P 500 rộng lớn trong bối cảnh dòng vốn dịch chuyển khỏi lĩnh vực công nghệ, tăng hơn 12% chỉ trong một tháng.
- Berkshire Hathaway a doublé ses rachats d'actions au troisième trimestre pour atteindre 9,6 milliards de dollars, portant le total des rachats pour l'année 2026 à environ 14,4 milliards de dollars.
- Le résultat opérationnel a chuté de 5,8 % sur un un an pour s'établir à 12,705 milliards de dollars, pénalisé par une chute de 43 % des bénéfices de souscription de la division assurance.
- La trésorerie totale a progressé de 3 % pour atteindre le montant astronomique de 377,435 milliards de dollars, maintenant une réserve de liquidités sans égale pour de futurs investissements.
- Les actions de catégorie A de Berkshire ont surperformé le S&P 500 dans un contexte de rotation sectorielle au détriment de la tech, progressant de plus de 12 % en un mois.
- Berkshire Hathaway duplicó sus recompras de acciones en el tercer trimestre hasta alcanzar los 9.600 millones de dólares, situando el total de recompras en 2026 en aproximadamente 14.400 millones.
- El beneficio operativo cayó un 5,8% interanual hasta los 12.705 millones de dólares, arrastrado por un desplome del 43% en los beneficios de suscripción de seguros.
- Las reservas totales de efectivo crecieron un 3% hasta alcanzar la cifra astronómica de 377.435 millones de dólares, manteniendo una liquidez inigualable para futuras operaciones.
- Las acciones de clase A de Berkshire han superado al S&P 500 en un contexto de rotación en el sector tecnológico, revalorizándose más de un 12% en un solo mes.
- 伯克希尔哈撒韦将第三季度股票回购金额翻倍至96亿美元,2026年全年的累计回购总额达到约144亿美元。
- 受保险承保利润暴跌43%的拖累,营业利润同比下降5.8%至127.05亿美元。
- 现金储备总额增长3%,达到惊人的3774.35亿美元,为未来的资金部署保持了无可匹敌的充裕弹药。
- 在科技板块经历资金轮动的背景下,伯克希尔的A类股表现超越了更广泛的标准普尔500指数,单月涨幅超过12%。
In a financial disclosure that underscores both the resilience and the shifting operational realities of America's premier conglomerate, Berkshire Hathaway announced a significant acceleration in its capital return strategy. During the third quarter, the enterprise steered by Chief Executive Officer Greg Abel ramped up its share repurchases to $9.6 billion. This aggressive capital deployment more than doubles the $4.5 billion executed during the second quarter, bringing the aggregate buyback total for the 2026 fiscal year to roughly $14.4 billion. The move comes at a fascinating juncture for the Omaha-based institution, arriving hand-in-hand with an earnings report that revealed downward pressure across key operating segments, most notably within its sprawling insurance operations.
The financial figures released on Saturday paint a nuanced picture of an economic juggernaut navigating cyclical headwinds. Berkshire’s operating earnings—which isolate the performance of its wholly owned operating subsidiaries from market fluctuations—contracted by 5.8% year over year, settling at $12.705 billion compared to $13.485 billion in the corresponding period of 2025. The primary drag on this metric emanated from the insurance division, where underwriting profits tumbled by an eye-opening 43% to $1.352 billion. Concurrently, insurance investment income experienced a 14% retraction down to $2.734 billion. Yet, true to the diversified nature of the conglomerate, these insurance-sector pullbacks were partially cushioned by resilient growth across Berkshire's railroad, energy, and manufacturing units, all of which posted year-over-year earnings expansions.
Beyond the core operating results, the company's headline net earnings—which incorporate the volatile gains and losses of its colossal equity investment portfolio—also registered a notable retreat. Overall net earnings fell 28% in the third quarter to $22.112 billion, down from $30.796 billion a year prior, driven largely by an investment gain figure that halved to $9.407 billion. Despite these contractions in the bottom line, Berkshire's fortress balance sheet expanded further. Total cash and cash equivalents grew by 3% during the quarter to reach $377.435 billion, up from $365.514 billion in the second quarter. However, when parsing the data more granularly to exclude railroad and utility cash along with Treasury bill payables, the core liquidity pool stood at $352.3 billion, representing a slight 1.9% contraction quarter over quarter as capital was actively funneled back into share buybacks.
1. Breaking Context & Core Developments
The decision by Greg Abel and his management team to more than double quarterly buybacks signals a clear message regarding intrinsic valuation. When a conglomerate of Berkshire's magnitude aggressively steps up share repurchases during a period of contracting operating profits, it demonstrates a firm executive conviction that the company's equity remains undervalued by public markets. The $9.6 billion deployment in Q3 represents one of the more substantial capital allocation bursts in recent quarters, contrasting sharply with periods in prior years when Buffett and Abel exercised extreme patience and pulled back on repurchases due to elevated market valuations.
The underlying catalysts for this strategic pivot are multifaceted. While the insurance engine—historically the bedrock of Berkshire's float and underwriting profitability—faced acute margin compression due to underwriting challenges and investment income normalization, other foundational pillars of the economy held firm. BNSF Railway, Berkshire Hathaway Energy, and the vast manufacturing and service groups demonstrated organic pricing power and operational efficiency. Nevertheless, the headline contraction in net earnings naturally drew the scrutiny of Wall Street analysts, prompting a closer examination of how Berkshire intends to deploy its record-breaking liquidity reserves in a high-interest-rate, structurally shifting macroeconomic landscape.
Crucially, the market's reception to the earnings release has been remarkably sanguine, buoyed by broader macroeconomic trends. Even as operating profits dipped, Berkshire’s stock has enjoyed a stellar relative performance run. Amid a pronounced rotation by institutional investors out of high-flying technology equities and into defensive, cash-generative value stocks, Berkshire Class A shares surged more than 12% over a trailing one-month window. This stands in stark contrast to the S&P 500, which retreated 5.5% over the same timeframe, lifting Berkshire's year-to-date gains to 13% compared to the broader index's more modest 7.8% advance.
2. Historical Background & Industry Context
To fully appreciate the weight of Berkshire’s Q3 2026 performance, one must view it through the lens of the conglomerate's unique institutional history and its generational leadership transition. For decades, the narrative of Berkshire Hathaway was synonymous with Warren Buffett, whose disciplined, patient approach to capital allocation became the gold standard of American capitalism. Following the formal ascension of Greg Abel to the chief executive role, market observers have scanned every quarterly filing for signs of continuity or subtle shifts in philosophy. The aggressive acceleration of buybacks in this latest reporting period strongly suggests that Abel remains committed to the core tenets established by Buffett: returning capital to shareholders when the stock trades below conservative estimates of intrinsic value, while maintaining an unassailable financial fortress.
Historically, Berkshire's cash hoard has been a frequent topic of debate among institutional shareholders and financial journalists. Critics have often labeled the mountain of cash as a drag on return on equity, arguing that the company struggles to find acquisitions large enough to meaningfully move the needle. However, episodes of market volatility—such as the recent technology sector rotation—consistently validate the wisdom of maintaining hundreds of billions in liquid reserves. This extraordinary financial flexibility allows Berkshire to act as a lender of last resort or a opportunistic buyer when traditional credit markets tighten or equity valuations dislocate.
The insurance underwriting volatility observed in the third quarter also fits into a well-documented historical pattern for the conglomerate. Insurance is inherently cyclical, subject to catastrophe losses, pricing competition, and macroeconomic factors influencing investment yields. The 43% year-over-year tumble in underwriting profits underscores the unpredictable nature of property and casualty markets, yet Berkshire’s unique structure—where insurance float serves as low-cost investment capital—has historically allowed it to weather underwriting troughs far better than traditional standalone carriers.
3. Strategic, Economic, or Cultural Impact
The ripple effects of Berkshire Hathaway's capital allocation decisions extend far beyond Omaha, serving as a vital macroeconomic bellwether for the broader United States economy. Because Berkshire owns foundational businesses spanning freight rail, residential and commercial energy, industrial manufacturing, retail, and consumer finance, its operating results offer an unvarnished cross-section of economic health. The growth reported in its non-insurance industrial and utility units indicates that core American commerce continues to hum along, even as higher borrowing costs and inflation ripple through specific sub-sectors.
Furthermore, Berkshire's equity portfolio adjustments remain closely monitored barometers of institutional sentiment. The disclosure that the conglomerate's five largest equity holdings—Alphabet, American Express, Apple, Bank of America, and Coca-Cola—remained unchanged through the third quarter reflects a posture of stability and long-term conviction. In an era defined by rapid speculative rotations in artificial intelligence and high-growth tech startups, Berkshire’s steadfast commitment to dominant, cash-flow-generative consumer and financial franchises reinforces a timeless investment thesis focused on economic moats and pricing power.
The psychological impact of Berkshire’s market outperformance during a broader tech correction cannot be overstated. As market participants grapple with valuation resets in secular growth sectors, the flight to quality exemplified by Berkshire’s 12% monthly surge highlights the enduring appeal of tangible assets and robust balance sheets. By aggressively buying back its own stock while preserving a cash reserve hovering near $377 billion, Berkshire projects an image of supreme confidence that anchors investor psychology during periods of macro uncertainty.
4. Global Reaction & Expert Perspectives
Wall Street analysts and institutional portfolio managers have spent the days following the earnings release dissecting the implications of Abel's capital management strategy. Consensus commentary has largely praised the decision to step up repurchases, interpreting the $9.6 billion deployment as a rational and accretive use of excess capital. Financial analysts noted that with acquisition targets remaining stubbornly expensive across most sectors, buying back discounted Berkshire shares represents the most immediate and value-accretive lever available to management.
However, debates persist regarding the sheer magnitude of the cash pile. While $377.4 billion provides unmatched optionality, some market strategists question whether the company is accumulating dry powder at a rate that outpaces its ability to deploy it effectively. Proponents of Abel’s strategy counter that in an increasingly complex and geopolitical volatile global economy, holding massive liquidity is not a sign of paralysis, but rather the ultimate strategic weapon—ensuring that Berkshire can execute multi-billion-dollar rescue operations or opportunistic takeovers whenever the next systemic market dislocation occurs.
Rating agencies and institutional credit markets have likewise reaffirmed Berkshire's pristine standing. The company's ability to absorb a 28% drop in net earnings and a 43% contraction in insurance underwriting profits without flinching speaks volumes about its structural diversification. Observers across European and Asian financial capitals frequently cite Berkshire Hathaway as the ultimate benchmark for corporate resilience, noting how its decentralized management model shields the parent company from localized operational shocks.
5. Forward Outlook: What to Watch Next
As Berkshire Hathaway closes out the final stretch of 2026, market attention will inevitably focus on whether the pace of share repurchases observed in the third quarter will persist into the fourth quarter and beyond. With the stock currently outperforming the broader market indices, the valuation math governing future buybacks will remain under intense scrutiny by quantitative analysts and long-term shareholders alike.
Another critical milestone to monitor will be any potential shifts in Berkshire’s equity portfolio composition or major capital deployment announcements. While the top five holdings have remained static, market watchers will scour upcoming regulatory filings for any signs of stealth accumulation in new sectors or further pruning of legacy stakes. Furthermore, as Greg Abel continues to solidify his leadership footprint at the helm of the conglomerate, the financial community will be watching for any evolution in Berkshire’s corporate governance or capital allocation philosophy regarding mega-deals.
Ultimately, Berkshire Hathaway enters the twilight of 2026 in a position of enviable strength. Armed with over $350 billion in core liquidity, backed by a diversified constellation of market-leading operating businesses, and guided by a management team dedicated to disciplined, long-term value creation, the conglomerate remains uniquely positioned to weather whatever economic squalls may materialize on the global horizon.
Trong một bản công bố tài chính làm nổi bật cả khả năng phục hồi lẫn những thực tế vận hành đang thay đổi của tập đoàn hàng đầu nước Mỹ, Berkshire Hathaway đã công bố việc đẩy mạnh đáng kể chiến lược hoàn trả vốn cho cổ đông. Trong quý ba, doanh nghiệp do Tổng Giám đốc điều hành Greg Abel lèo lái đã gia tăng các giao dịch mua lại cổ phiếu lên mức 9,6 tỷ USD. Việc triển khai nguồn vốn mạnh mẽ này cao gấp hơn hai lần mức 4,5 tỷ USD được thực hiện trong quý hai, nâng tổng số cổ phiếu mua lại tích lũy cho năm tài chính 2026 lên xấp xỉ 14,4 tỷ USD. Động thái này diễn ra vào một thời điểm thú vị đối với tổ chức có trụ sở tại Omaha, song hành cùng một báo cáo thu nhập cho thấy áp lực suy giảm trên khắp các phân khúc hoạt động cốt lõi, đáng chú ý nhất là mảng kinh doanh bảo hiểm rộng lớn của tập đoàn.
Các số liệu tài chính được công bố vào thứ Bảy vẽ nên một bức tranh nhiều sắc thái về một “gã khổng lồ” kinh tế đang vượt qua những cơn gió ngược chu kỳ. Lợi nhuận hoạt động của Berkshire — tách biệt hiệu quả hoạt động của các công ty con thuộc sở hữu hoàn toàn khỏi những biến động của thị trường — đã thu hẹp 5,8% so với cùng kỳ năm trước, dừng lại ở mức 12,705 tỷ USD so với mức 13,485 tỷ USD trong cùng kỳ năm 2025. Tác nhân chính kéo lùi chỉ số này xuất phát từ bộ phận bảo hiểm, nơi lợi nhuận bảo hiểm gốc lao dốc tới 43% xuống còn 1,352 tỷ USD. Đồng thời, thu nhập đầu tư từ bảo hiểm đã chứng kiến mức sụt giảm 14%, xuống còn 2,734 tỷ USD. Tuy nhiên, đúng với bản chất đa dạng hóa của tập đoàn, sự sụt giảm ở mảng bảo hiểm này đã được bù đắp một phần nhờ sự tăng trưởng kiên cường của các đơn vị đường sắt, năng lượng và sản xuất của Berkshire, khi tất cả đều ghi nhận mức tăng trưởng lợi nhuận so với cùng kỳ năm trước.
Vượt qua các kết quả hoạt động cốt lõi, lợi nhuận ròng chung của công ty — vốn bao gồm các khoản lãi và lỗ biến động từ danh mục đầu tư vốn cổ phần khổng lồ của tập đoàn — cũng ghi nhận sự sụt giảm đáng chú ý. Tổng lợi nhuận ròng trong quý ba đã giảm 28% xuống 22,112 tỷ USD, thấp hơn mức 30,796 tỷ USD của một năm trước đó, chủ yếu do con số lãi đầu tư bị giảm một nửa xuống còn 9,407 tỷ USD. Bất chấp những sự sụt giảm ở lợi nhuận ròng này, bảng cân đối kế toán kiên cố của Berkshire thậm chí còn mở rộng hơn nữa. Tổng lượng tiền mặt và các khoản tương đương tiền đã tăng 3% trong quý để đạt 377,435 tỷ USD, tăng từ mức 365,514 tỷ USD trong quý hai. Tuy nhiên, khi phân tích dữ liệu kỹ lưỡng hơn để loại trừ lượng tiền mặt của mảng đường sắt và tiện ích công cộng cùng các khoản phải trả tín phiếu kho bạc, quỹ thanh khoản lõi đứng ở mức 352,3 tỷ USD, phản ánh mức giảm nhẹ 1,9% theo quý do vốn đã được tích cực rót trở lại vào hoạt động mua lại cổ phiếu quỹ.
1. Bối cảnh đột phá & Những diễn biến cốt lõi
Quyết định của Greg Abel và đội ngũ ban quản lý trong việc nhân đôi hoạt động mua lại cổ phiếu hàng quý gửi đi một thông điệp rõ ràng về giá trị nội tại. Khi một tập đoàn có quy mô như Berkshire chủ động đẩy mạnh mua lại cổ phiếu trong giai đoạn lợi nhuận hoạt động thu hẹp, điều này thể hiện niềm tin vững chắc của ban điều hành rằng cổ phiếu của công ty vẫn đang bị thị trường đại chúng định giá thấp hơn giá trị thực. Khoản giải ngân 9,6 tỷ USD trong quý 3 đại diện cho một trong những đợt phân bổ vốn đáng kể nhất trong những quý gần đây, trái ngược hoàn toàn với các giai đoạn trong những năm trước khi Buffett và Abel thể hiện sự kiên nhẫn cực độ và rút lui khỏi việc mua lại do định giá thị trường ở mức cao.
Các chất xúc tác cơ bản cho sự chuyển dịch chiến lược này rất đa dạng. Trong khi cỗ máy bảo hiểm — vốn lịch sử là nền tảng cho nguồn vốn thả nổi (float) và lợi nhuận bảo hiểm gốc của Berkshire — phải đối mặt với áp lực thu hẹp biên lợi nhuận gay gắt do những thách thức về nghiệp vụ bảo hiểm và sự bình thường hóa thu nhập đầu tư, thì các trụ cột nền tảng khác của nền kinh tế vẫn đứng vững. Đường sắt BNSF, Berkshire Hathaway Energy cùng các tập đoàn sản xuất và dịch vụ rộng lớn đã thể hiện sức mạnh định giá hữu cơ và hiệu quả vận hành. Dù vậy, sự sụt giảm chung về lợi nhuận ròng dĩ nhiên đã thu hút sự soi xét từ các nhà phân tích Phố Wall, thúc đẩy việc kiểm tra kỹ hơn cách thức Berkshire dự định triển khai lượng dự trữ thanh khoản kỷ lục của mình trong một bối cảnh kinh tế vĩ mô có lãi suất cao và thay đổi về mặt cấu trúc.
Điều quan trọng là sự đón nhận của thị trường đối với báo cáo thu nhập lại vô cùng lạc quan, được nâng đỡ bởi các xu hướng kinh tế vĩ mô rộng lớn hơn. Ngay cả khi lợi nhuận hoạt động sụt giảm, cổ phiếu của Berkshire vẫn tận hưởng một chuỗi hiệu suất tương đối xuất sắc. Giữa bối cảnh dòng vốn của các nhà đầu tư tổ chức dịch chuyển mạnh mẽ ra khỏi các cổ phiếu công nghệ tăng trưởng cao sang các cổ phiếu giá trị có tính phòng thủ và sinh dòng tiền, cổ phiếu hạng A của Berkshire đã bứt phá hơn 12% trong khoảng thời gian một tháng qua. Điều này hoàn toàn trái ngược với chỉ số S&P 500, vốn đã giảm 5,5% trong cùng khung thời gian, giúp nâng mức lợi nhuận từ đầu năm đến nay của Berkshire lên 13% so với mức tăng trưởng khiêm tốn hơn 7,8% của chỉ số chung.
2. Bối cảnh lịch sử & Bối cảnh ngành
Để đánh giá đầy đủ sức nặng của kết quả kinh doanh quý 3 năm 2026 của Berkshire, người ta phải nhìn nhận nó qua lăng kính lịch sử thể chế độc đáo và quá trình chuyển giao lãnh đạo theo thế hệ của tập đoàn. Trong nhiều thập kỷ, câu chuyện về Berkshire Hathaway đồng nghĩa với Warren Buffett, người có phương pháp phân bổ vốn kỷ luật và kiên nhẫn đã trở thành tiêu chuẩn vàng của chủ nghĩa tư bản Mỹ. Sau khi Greg Abel chính thức lên nắm giữ vai trò tổng giám đốc điều hành, các nhà quan sát thị trường đã dò xét từng bản hồ sơ nộp hàng quý để tìm kiếm những dấu hiệu tiếp nối hay những sự dịch chuyển tinh tế trong triết lý quản trị. Việc gia tăng mạnh mẽ hoạt động mua lại cổ phiếu trong kỳ báo cáo gần đây nhất cho thấy rõ ràng rằng Abel vẫn kiên định với các nguyên tắc cốt lõi do Buffett thiết lập: hoàn trả vốn cho cổ đông khi cổ phiếu giao dịch thấp hơn các ước tính thận trọng về giá trị nội tại, đồng thời duy trì một pháo đài tài chính bất khả xâm phạm.
Trong lịch sử, đống tiền mặt của Berkshire luôn là một chủ đề tranh luận thường trực giữa các cổ đông tổ chức và các nhà báo tài chính. Các nhà phê bình thường gán mác núi tiền mặt này là yếu tố kìm hãm tỷ suất sinh lợi trên vốn chủ sở hữu (ROE), cho rằng công ty đang chật vật tìm kiếm các thương vụ mua lại đủ lớn để tạo ra tác động có ý nghĩa. Tuy nhiên, những đợt biến động của thị trường — chẳng hạn như sự dịch chuyển ngành công nghệ gần đây — liên tục chứng minh sự khôn ngoan của việc duy trì hàng trăm tỷ USD dự trữ thanh khoản. Sự linh hoạt tài chính phi thường này cho phép Berkshire đóng vai trò là người cho vay cuối cùng hoặc một người mua mang tính cơ hội khi các thị trường tín dụng thắt chặt truyền thống hoặc định giá vốn cổ phần bị lệch pha.
Sự biến động trong mảng bảo hiểm gốc được quan sát thấy trong quý ba cũng phù hợp với một mô hình lịch sử đã được ghi chép rõ ràng của tập đoàn. Bảo hiểm vốn dĩ có tính chu kỳ, phụ thuộc vào các tổn thất thảm họa, cạnh tranh về giá và các yếu tố kinh tế vĩ mô ảnh hưởng đến lợi suất đầu tư. Sự sụt giảm 43% so với cùng kỳ năm trước trong lợi nhuận bảo hiểm gốc nhấn mạnh bản chất khó lường của thị trường tài sản và tai nạn, tuy nhiên cấu trúc độc đáo của Berkshire — nơi nguồn vốn bảo hiểm đóng vai trò là nguồn vốn đầu tư chi phí thấp — trong lịch sử đã cho phép tập đoàn vượt qua các giai đoạn suy thoái bảo hiểm tốt hơn rất nhiều so với các công ty bảo hiểm độc lập truyền thống.
3. Tác động chiến lược, kinh tế hoặc văn hóa
Hiệu ứng lan tỏa từ các quyết định phân bổ vốn của Berkshire Hathaway vượt ra xa ngoài biên giới Omaha, đóng vai trò là một hàn thử biểu kinh tế vĩ mô cực kỳ quan trọng đối với toàn bộ nền kinh tế Hoa Kỳ. Do Berkshire sở hữu các doanh nghiệp nền tảng trải dài từ vận tải hàng hóa đường sắt, năng lượng dân dụng và thương mại, sản xuất công nghiệp, bán lẻ cho đến tài chính tiêu dùng, các kết quả hoạt động của tập đoàn cung cấp một lát cắt nguyên bản về sức khỏe kinh tế. Sự tăng trưởng được báo cáo tại các đơn vị tiện ích và công nghiệp ngoài bảo hiểm cho thấy thương mại cốt lõi của Mỹ tiếp tục vận hành trơn tru, ngay cả khi chi phí vay cao hơn và lạm phát lan truyền qua các tiểu ngành cụ thể.
Hơn nữa, các đợt điều chỉnh danh mục đầu tư cổ phiếu của Berkshire vẫn là những chỉ báo được theo dõi chặt chẽ về tâm lý của giới tổ chức. Việc tiết lộ rằng năm khoản đầu tư cổ phiếu lớn nhất của tập đoàn — Alphabet, American Express, Apple, Bank of America và Coca-Cola — không thay đổi trong suốt quý ba phản ánh một tư thế ổn định và niềm tin dài hạn. Trong một kỷ nguyên được định hình bởi những đợt xoay vòng đầu cơ nhanh chóng sang trí tuệ nhân tạo và các công ty khởi nghiệp công nghệ tăng trưởng cao, cam kết kiên định của Berkshire đối với các thương hiệu tiêu dùng và tài chính thống trị, sinh ra dòng tiền dồi dào, củng cố một luận điểm đầu tư vượt thời gian tập trung vào các "con hào kinh tế" (economic moats) và sức mạnh định giá.
Tác động tâm lý từ hiệu suất vượt trội của thị trường Berkshire trong đợt điều chỉnh công nghệ rộng lớn hơn là không thể phóng đại. Khi các thành viên thị trường vật lộn với việc thiết lập lại định giá trong các lĩnh vực tăng trưởng mang tính thế kỷ, xu hướng tìm đến chất lượng được minh chứng bằng mức tăng đột biến hàng tháng 12% của Berkshire làm nổi bật sức hút bền bỉ của các tài sản hữu hình và bảng cân đối kế toán vững chắc. Bằng cách tích cực mua lại cổ phiếu của chính mình đồng thời duy trì dự trữ tiền mặt dao động quanh mức 377 tỷ USD, Berkshire phác họa hình ảnh tự tin tuyệt đối, neo giữ tâm lý nhà đầu tư trong các giai đoạn bất ổn vĩ mô.
4. Phản ứng toàn cầu & Quan điểm chuyên gia
Các nhà phân tích Phố Wall và các nhà quản lý danh mục đầu tư tổ chức đã dành những ngày sau khi báo cáo thu nhập được công bố để mổ xẻ những hàm ý từ chiến lược quản lý vốn của Abel. Các bình luận đồng thuận phần lớn ca ngợi quyết định đẩy mạnh mua lại cổ phiếu, diễn giải khoản giải ngân 9,6 tỷ USD như một việc sử dụng vốn dư thừa hợp lý và mang lại giá trị gia tăng. Các nhà phân tích tài chính lưu ý rằng với việc các mục tiêu thâu tóm vẫn duy trì mức giá đắt đỏ một cách ngoan cố trên hầu hết các lĩnh vực, việc mua lại cổ phiếu Berkshire đang bị định giá chiết khấu đại diện cho đòn bẩy trực tiếp nhất và tạo ra giá trị gia tăng lớn nhất sẵn có cho ban quản lý.
Tuy nhiên, các cuộc tranh luận vẫn tiếp tục xoay quanh quy mô thuần túy của núi tiền mặt. Mặc dù 377,4 tỷ USD mang lại tính tùy chọn vô song, một số nhà chiến lược thị trường đặt câu hỏi liệu công ty có đang tích lũy nguồn lực nhanh hơn tốc độ triển khai hiệu quả hay không. Những người ủng hộ chiến lược của Abel phản bác rằng trong một nền kinh tế toàn cầu ngày càng phức tạp và bất ổn về mặt địa chính trị, việc nắm giữ lượng thanh khoản khổng lồ không phải là dấu hiệu của sự tê liệt, mà đúng hơn là vũ khí chiến lược tối thượng — đảm bảo rằng Berkshire có thể thực hiện các chiến dịch cứu trợ trị giá hàng tỷ đô la hoặc các thương vụ thâu tóm mang tính cơ hội bất cứ khi nào sự đứt gãy thị trường mang tính hệ thống tiếp theo xảy ra.
Các cơ quan xếp hạng và thị trường tín dụng tổ chức cũng tái khẳng định vị thế nguyên sơ của Berkshire. Khả năng hấp thụ mức giảm 27% trong lợi nhuận ròng và mức thu hẹp 43% trong lợi nhuận bảo hiểm gốc mà không hề nao núng của công ty nói lên rất nhiều điều về sự đa dạng hóa cấu trúc của nó. Các nhà quan sát tại các thủ đô tài chính châu Âu và châu Á thường xuyên ca ngợi Berkshire Hathaway là chuẩn mực tối thượng về khả năng phục hồi của doanh nghiệp, lưu ý mô hình quản lý phi tập trung bảo vệ công ty mẹ khỏi các cú sốc vận hành mang tính địa phương như thế nào.
5. Triển vọng tương lai: Những điều cần theo dõi tiếp theo
Khi Berkshire Hathaway khép lại chặng đường cuối cùng của năm 2026, sự chú ý của thị trường sẽ tập trung không thể tránh khỏi vào việc liệu tốc độ mua lại cổ phiếu được quan sát thấy trong quý ba có tiếp tục kéo dài sang quý bốn và xa hơn nữa hay không. Với việc cổ phiếu hiện đang vượt trội hơn các chỉ số thị trường chung, toán học định giá chi phối các đợt mua lại trong tương lai sẽ tiếp tục chịu sự soi xét kỹ lưỡng từ cả các nhà phân tích định lượng lẫn các cổ đông dài hạn.
Một cột mốc quan trọng khác cần theo dõi sẽ là bất kỳ sự thay đổi tiềm năng nào trong thành phần danh mục đầu tư cổ phiếu của Berkshire hoặc các thông báo triển khai vốn lớn. Mặc dù top 5 khoản nắm giữ hàng đầu vẫn giữ nguyên, những người theo dõi thị trường sẽ rà soát các hồ sơ pháp lý sắp tới để tìm kiếm bất kỳ dấu hiệu tích lũy ngầm nào ở các lĩnh vực mới hoặc việc tiếp tục tỉa bớt các cổ phần lâu đời. Hơn nữa, khi Greg Abel tiếp tục củng cố dấu ấn lãnh đạo của mình tại vị trí chèo lái tập đoàn, cộng đồng tài chính sẽ theo dõi bất kỳ sự tiến hóa nào trong quản trị doanh nghiệp của Berkshire hoặc triết lý phân bổ vốn liên quan đến các siêu thương vụ.
Cuối cùng, Berkshire Hathaway bước vào giai đoạn hoàng hôn của năm 2026 ở một vị thế sức mạnh đáng ghen tị. Được trang bị hơn 350 tỷ USD thanh khoản cốt lõi, được hậu thuẫn bởi một chòm sao đa dạng các doanh nghiệp hoạt động dẫn đầu thị trường, và được dẫn dắt bởi một đội ngũ quản lý tận tâm với việc tạo ra giá trị kỷ luật, dài hạn, tập đoàn vẫn giữ vững vị thế độc tôn để vượt qua bất kỳ cơn bão kinh tế nào có thể xuất hiện trên đường chân trời toàn cầu.
Dans le cadre d'une publication financière qui met en lumière à la fois la résilience et l'évolution des réalités opérationnelles du premier conglomérat américain, Berkshire Hathaway a annoncé une accélération marquée de sa stratégie de restitution du capital. Au cours du troisième trimestre, l'entreprise pilotée par le directeur général Greg Abel a intensifié ses rachats d'actions pour porter le montant à 9,6 milliards de dollars. Ce déploiement agressif de capitaux double plus que les 4,5 milliards de dollars exécutés au cours du deuxième trimestre, portant le total cumulé des rachats d'actions pour l'exercice 2026 à environ 14,4 milliards de dollars. Cette décision intervient à un moment charnière pour l'institution basée à Omaha, coïncidant avec un rapport sur les bénéfices qui révèle une pression à la baisse sur l'ensemble des segments opérationnels clés, plus particulièrement au sein de ses activités d'assurance tentaculaires.
Les chiffres financiers publiés samedi dressent le portrait nuancé d'un mastodonte économique naviguant en eaux troubles. Le résultat opérationnel de Berkshire — qui isole la performance de ses filiales détenues à 100 % des fluctuations des marchés — s'est contracté de 5,8 % sur un an, s'établissant à 12,705 milliards de dollars, contre 13,485 milliards de dollars pour la période correspondante de 2025. Le principal frein à cet indicateur provient de la division assurance, où les bénéfices de souscription ont chuté de 43 % pour s'établir à 1,352 milliard de dollars. Parallèlement, les revenus des placements d'assurance ont connu un recul de 14 %, tombant à 2,734 milliards de dollars. Pourtant, fidèle à la nature diversifiée du conglomérat, ces baisses dans le secteur de l'assurance ont été partiellement amorties par la croissance résiliente des activités ferroviaires, énergétiques et manufacturières de Berkshire, qui ont toutes affiché une progression de leurs bénéfices d'une année sur l'autre.
Au-delà des résultats opérationnels de base, le bénéfice net global de l'entreprise — qui intègre les gains et pertes volatils de son colossal portefeuille d'actions — a également enregistré un net recul. Le bénéfice net global a chuté de 28 % au troisième trimestre pour s'établir à 22,112 milliards de dollars, contre 30,796 milliards de dollars un an plus tôt, principalement en raison d'une plus-value d'investissement qui a été divisée par deux pour s'établir à 9,407 milliards de dollars. Malgré ces contractions des résultats nets, le bilan d'acier de Berkshire s'est encore renforcé. Le total de la trésorerie et des équivalents de trésorerie a progressé de 3 % au cours du trimestre pour atteindre 377,435 milliards de dollars, contre 365,514 milliards de dollars au deuxième trimestre. Toutefois, en analysant les données de manière plus granulaire pour exclure la trésorerie des activités ferroviaires et des services publics ainsi que le passif en bons du Trésor, le pool de liquidités de base s'élève à 352,3 milliards de dollars, représentant une légère contraction de 1,9 % d'un trimestre sur l'autre, les capitaux ayant été activement réinjectés dans les rachats d'actions.
1. Contexte et développements clés
La décision de Greg Abel et de son équipe de direction de plus que doubler les rachats d'actions trimestriels envoie un signal clair quant à l'évaluation intrinsèque de l'entreprise. Lorsqu'un conglomérat de la envergure de Berkshire intensifie agressivement ses rachats d'actions au cours d'une période de contraction de ses bénéfices opérationnels, cela témoigne d'une conviction exécutive ferme selon laquelle les actions de la société demeurent sous-évaluées par les marchés publics. Le déploiement de 9,6 milliards de dollars au troisième trimestre représente l'une des vagues d'allocation de capital les plus substantielles de ces derniers trimestres, contrastant fortement avec les périodes des années précédentes où Buffett et Abel avaient fait preuve d'une extrême patience et réduit les rachats en raison de valorisations boursières élevées.
Les catalyseurs sous-jacents de ce virage stratégique sont multiples. Alors que le moteur de l'assurance — historiquement le socle du « float » et de la rentabilité de la souscription de Berkshire — a fait face à une compression aiguë de ses marges en raison de difficultés de souscription et de la normalisation des revenus de placement, d'autres piliers fondamentaux de l'économie ont tenu bon. BNSF Railway, Berkshire Hathaway Energy ainsi que les vastes segments manufacturiers et de services ont fait preuve d'un pouvoir de fixation des prix organique et d'une efficacité opérationnelle avérée. Néanmoins, la contraction globale du bénéfice net a naturellement attiré l'attention des analystes de Wall Street, suscitant un examen plus minutieux de la manière dont Berkshire entend déployer ses réserves de liquidités record dans un paysage macroéconomique marqué par des taux d'intérêt élevés et des mutations structurelles.
De manière cruciale, l'accueil réservé par le marché à la publication des résultats a été remarquablement serein, soutenu par des tendances macroéconomiques plus larges. Même si les bénéfices opérationnels ont fléchi, l'action de Berkshire a bénéficié d'une performance relative exceptionnelle. Dans le contexte d'une rotation marquée des investisseurs institutionnels désertant les valeurs technologiques à forte valorisation au profit de valeurs défensives et génératrices de liquidités, les actions de catégorie A de Berkshire ont progressé de plus de 12 % sur une période glissante d'un mois. Cela contraste vivement avec l'indice S&P 500, qui a reculé de 5,5 % sur la même période, portant les gains annuels de Berkshire à 13 %, à comparer à la progression plus modeste de 7,8 % de l'indice élargi.
2. Contexte historique et sectoriel
Pour apprécier pleinement la portée des performances de Berkshire au troisième trimestre 2026, il convient de les analyser à travers le prisme de l'histoire institutionnelle unique du conglomérat et de sa transition générationnelle à la tête de la direction. Pendant des décennies, l'histoire de Berkshire Hathaway a été indissociable de celle de Warren Buffett, dont l'approche disciplinaire et patiente de l'allocation du capital est devenue l'étalon-or du capitalisme américain. Depuis l'accession officielle de Greg Abel au poste de directeur général, les observateurs du marché examinent chaque document trimestriel à la recherche de signes de continuité ou de nuances subtiles de philosophie. L'accélération agressive des rachats d'actions lors de cette dernière période de reporting suggère fortement qu'Abel demeure attaché aux principes fondamentaux établis par Buffett : restituer le capital aux actionnaires lorsque le titre s'échange en deçà des estimations prudentes de sa valeur intrinsèque, tout en préservant une forteresse financière inexpugnable.
Historiquement, le magot de liquidités de Berkshire a fréquemment alimenté les débats parmi les actionnaires institutionnels et les journalistes financiers. Les critiques ont souvent qualifié cette montagne de cash de frein au rendement des capitaux propres, arguant que l'entreprise peine à trouver des acquisitions suffisamment d'envergure pour infléchir significativement la trajectoire. Cependant, les épisodes de volatilité des marchés — à l'instar de la récente rotation sectorielle dans la tech — valident systématiquement la pertinence de maintenir des centaines de milliards de réserves liquides. Cette flexibilité financière extraordinaire permet à Berkshire d'agir en prêteur de dernier ressort ou en acquéreur opportuniste lorsque les marchés du crédit traditionnels se resserrent ou que les valorisations boursières se disloquent.
La volatilité de la souscription d'assurance observée au troisième trimestre s'inscrit également dans un schéma historique bien documenté pour le conglomérat. L'assurance est par nature cyclique, soumise aux pertes catastrophiques, à la concurrence sur les prix et aux facteurs macroéconomiques influençant les rendements des placements. La chute de 43 % des bénéfices de souscription d'une année sur l'autre souligne la nature imprévisible des marchés de l'assurance IARD (incendie, accidents et risques divers), mais la structure unique de Berkshire — où le « float » des assurances sert de capital d'investissement à bas coût — lui a historiquement permis de traverser les creux de souscription bien mieux que les porteurs de risques traditionnels autonomes.
3. Impact stratégique, économique ou culturel
Les répercussions des décisions d'allocation de capital de Berkshire Hathaway dépassent largement les frontières d'Omaha, s'imposant comme un baromètre macroéconomique essentiel pour l'ensemble de l'économie américaine. Parce que Berkshire détient des entreprises fondamentales couvrant le transport ferroviaire de marchandises, l'énergie résidentielle et commerciale, la fabrication industrielle, la distribution et le crédit à la consommation, ses résultats opérationnels offrent une coupe transversale sans fard de la santé économique. La croissance déclarée de ses unités industrielles et de services publics (non liées à l'assurance) indique que le commerce américain de base continue de tourner à plein régime, quand bien même la hausse des coûts d'emprunt et l'inflation se font ressentir dans certains sous-secteurs spécifiques.
En outre, les ajustements du portefeuille d'actions de Berkshire demeurent des baromètres étroitement surveillés du sentiment institutionnel. La révélation selon laquelle les cinq plus grands investissements en actions du conglomérat — Alphabet, American Express, Apple, Bank of America et Coca-Cola — sont demeurés inchangés au cours du troisième trimestre reflète une posture de stabilité et de conviction à long terme. À une époque caractérisée par des rotations spéculatives rapides vers l'intelligence artificielle et les start-ups technologiques à forte croissance, l'engagement indéfectible de Berkshire envers des franchises financières et de grande consommation dominantes et génératrices de flux de trésorerie renforce une thèse d'investissement intemporelle axée sur les remparts concurrentiels (« economic moats ») et le pouvoir de fixation des prix.
L'impact psychologique de la surperformance boursière de Berkshire lors d'une correction plus large de la tech ne saurait être sous-estimé. Alors que les acteurs du marché aux prises avec des réévaluations dans les secteurs de croissance séculaires se tournent vers la valeur, la fuite vers la qualité incarnée par la progression mensuelle de 12 % de Berkshire met en lumière l'attrait durable des actifs tangibles et des bilans solides. En rachetant agressivement ses propres actions tout en préservant une réserve de liquidités oscillant autour de 377 milliards de dollars, Berkshire projette une image de confiance suprême qui ancre la psychologie des investisseurs en période d'incertitude macroéconomique.
4. Réaction mondiale et perspectives d'experts
Les analystes de Wall Street et les gestionnaires de portefeuilles institutionnels ont passé les jours suivant la publication des résultats à disséquer les implications de la stratégie de gestion du capital d'Abel. Les commentaires consensuels ont largement salué la décision d'intensifier les rachats, interprétant le déploiement de 9,6 milliards de dollars comme une utilisation rationnelle et relutive des excédents de capitaux. Les analystes financiers ont noté qu'en l'absence de cibles d'acquisition abordables dans la plupart des secteurs, le rachat d'actions décotées de Berkshire représente le levier le plus immédiat et le plus créateur de valeur à la disposition de la direction.
Cependant, les débats persistent quant à la magnitude pure et simple de cette montagne de liquidités. Si 377,4 milliards de dollars offrent une optionalité inégalée, certains stratégistes de marché se demandent si l'entreprise n'accumule pas de munitions à un rythme supérieur à sa capacité à les déployer efficacement. Les partisans de la stratégie d'Abel rétorquent que dans une économie mondiale de plus en plus complexe et politiquement volatile, détenir des liquidités massives ne relève pas de la paralysie, mais constitue au contraire l'arme stratégique absolue — garantissant que Berkshire pourra exécuter des opérations de sauvetage de plusieurs milliards de dollars ou des acquisitions opportunistes lors de la prochaine dislocation systémique du marché.
Les agences de notation et les marchés du crédit institutionnels ont également réaffirmé la stature irréprochable de Berkshire. La capacité de l'entreprise à absorber sans broncher une baisse de 28 % de son bénéfice net et une contraction de 43 % de ses bénéfices de souscription d'assurance en dit long sur sa diversification structurelle. Les observateurs des capitales financières européennes et asiatiques citent fréquemment Berkshire Hathaway comme l'étalon-or ultime de la résilience d'entreprise, soulignant combien son modèle de gestion décentralisé protège la maison mère des chocs opérationnels localisés.
5. Perspectives : les indicateurs à suivre
Alors que Berkshire Hathaway aborde la dernière ligne droite de 2026, l'attention du marché se focalisera inévitablement sur la question de savoir si le rythme des rachats d'actions observé au troisième trimestre se poursuivra au cours du quatrième trimestre et au-delà. Alors que le titre surperforme actuellement les indices boursiers globaux, les calculs de valorisation régissant les futurs rachats resteront sous l'étroite surveillance des analystes quantitatifs et des actionnaires de long terme.
Un autre jalon critique à surveiller consistera en d'éventuels changements dans la composition du portefeuille d'actions de Berkshire ou en de nouvelles annonces majeures de déploiement de capital. Bien que les cinq principales participations soient restées stables, les observateurs du marché scruteront les prochains dépôts réglementaires à la recherche du moindre signe d'accumulation discrète dans de nouveaux secteurs ou de réduction supplémentaire de participations historiques. En outre, à mesure que Greg Abel continue d'asseoir son empreinte de leader à la tête du conglomérat, la communauté financière sera attentive à toute évolution de la gouvernance d'entreprise de Berkshire ou de sa philosophie d'allocation du capital en matière de méga-transactions.
En définitive, Berkshire Hathaway aborde la fin de 2026 dans une position de force enviable. Armé de plus de 350 milliards de dollars de liquidités de base, soutenu par une constellation diversifiée d'entreprises opérationnelles leaders sur leur marché et guidé par une équipe de direction dédiée à la création de valeur disciplinée sur le long terme, le conglomérat demeure idéalement positionné pour affronter toutes les tempêtes économiques susceptibles de se profiler à l'horizon mondial.
En un informe financiero que pone de manifiesto tanto la resiliencia como la evolución de las realidades operativas del principal conglomerado de Estados Unidos, Berkshire Hathaway ha anunciado una aceleración significativa de su estrategia de retribución al accionista. Durante el tercer trimestre, la entidad dirigida por el consejero delegado Greg Abel intensificó sus recompras de acciones hasta los 9.600 millones de dólares. Este despliegue agresivo de capital duplica con creces los 4.500 millones ejecutados en el segundo trimestre, elevando el total acumulado de recompras para el ejercicio fiscal de 2026 a unos 14.400 millones. Este movimiento se produce en una coyuntura fascinante para la institución con sede en Omaha, coincidiendo con la presentación de unas cuentas que revelan presiones bajistas en segmentos operativos clave, de manera muy notable en su vasto negocio asegurador.
Las cifras financieras publicadas el sábado dibujan el retrato matizado de un gigante económico que navega entre vientos en contra de carácter cíclico. El beneficio operativo de Berkshire —que aísla el rendimiento de sus filiales operativas de propiedad íntegra frente a las fluctuaciones del mercado— se contrajo un 5,8% interanual, situándose en 12.705 millones de dólares frente a los 13.485 millones registrados en el mismo periodo de 2025. El principal lastre de esta métrica provino de la división de seguros, donde los beneficios por suscripción se derrumbaron un llamativo 43%, hasta los 1.352 millones de dólares. Paralelamente, los ingresos por inversiones de seguros experimentaron un retroceso del 14%, bajando hasta los 2.734 millones. No obstante, fiel a la naturaleza diversificada del conglomerado, estos retrocesos en el sector asegurador se vieron parcialmente amortiguados por el sólido crecimiento de las unidades ferroviarias, energéticas y de manufactura de Berkshire, todas las cuales registraron expansiones en sus beneficios interanuales.
Más allá de los resultados operativos principales, el beneficio neto consolidado de la compañía —que incorpora las ganancias y pérdidas volátiles de su colosal cartera de inversiones de renta variable— también experimentó un retroceso notable. El beneficio neto global cayó un 28% en el tercer trimestre hasta los 22.112 millones de dólares, por debajo de los 30.796 millones de un año antes, impulsado en gran medida por una cifra de plusvalías de inversión que se redujo a la mitad, situándose en 9.407 millones. A pesar de estas contracciones en el resultado neto, el acorazado balance de Berkshire se expandió aún más. El total de efectivo y equivalentes creció un 3% durante el trimestre para alcanzar los 377.435 millones de dólares, frente a los 365.514 millones del segundo trimestre. Sin embargo, al desglosar los datos con mayor detalle para excluir el efectivo de ferrocarriles y servicios públicos junto con los pagarés del Tesoro, la reserva de liquidez principal se situó en 352.300 millones, lo que representa una ligera contracción del 1,9% intertrimestral a medida que el capital se canalizaba activamente hacia la recompra de acciones.
1. Contexto y evolución principal
La decisión de Greg Abel y su equipo directivo de duplicar con creces las recompras trimestrales transmite un mensaje claro en relación con la valoración intrínseca de la compañía. Cuando un conglomerado de la magnitud de Berkshire incrementa de forma agresiva la recompra de acciones durante un periodo de contracción de los beneficios operativos, demuestra una firme convicción ejecutiva de que los títulos de la empresa continúan estando infravalorados por los mercados públicos. La asignación de 9.600 millones de dólares en el tercer trimestre representa uno de los mayores desembolsos de capital de los últimos trimestres, lo que contrasta fuertemente con los periodos de años anteriores en los que Buffett y Abel ejercieron una paciencia extrema y redujeron las recompras debido a las elevadas valoraciones del mercado.
Los catalizadores subyacentes de este giro estratégico son múltiples. Si bien el motor asegurador —históricamente la piedra angular de la liquidez («float») y la rentabilidad por suscripción de Berkshire— afrontó una aguda compresión de márgenes debido a los retos en la suscripción y a la normalización de los ingresos por inversiones, otros pilares fundamentales de la economía se mantuvieron firmes. BNSF Railway, Berkshire Hathaway Energy y los vastos grupos industriales y de servicios demostraron poder de fijación de precios orgánico y eficiencia operativa. A pesar de todo, la contracción general del beneficio neto atrajo de forma natural el escrutinio de los analistas de Wall Street, lo que propició un examen más detallado sobre cómo planea Berkshire desplegar sus reservas de liquidez récord en un entorno macroeconómico de tipos de interés altos y cambios estructurales.
De manera crucial, la acogida del mercado a la presentación de resultados ha sido notablemente optimista, impulsada por tendencias macroeconómicas más amplias. Incluso cuando los beneficios operativos disminuyeron, las acciones de Berkshire han disfrutado de una evolución relativa excelente. En medio de una pronunciada rotación por parte de los inversores institucionales, que han abandonado los valores tecnológicos de alto vuelo para refugiarse en acciones de valor defensivas y generadoras de efectivo, los títulos de clase A de Berkshire se revalorizaron más de un 12% en el último mes. Esto contrasta radicalmente con el índice S&P 500, que retrocedió un 5,5% en el mismo periodo, elevando las ganancias anuales de Berkshire hasta el 13%, en comparación con el avance más modesto del 7,8% registrado por el índice general.
2. Antecedentes históricos y contexto del sector
Para calibrar en su justa medida el peso de los resultados de Berkshire en el tercer trimestre de 2026, es preciso analizarlos a través de la perspectiva de la singular historia institucional del conglomerado y de su transición generacional en el liderazgo. Durante décadas, la narrativa de Berkshire Hathaway fue sinónimo de Warren Buffett, cuya aproximación disciplinada y paciente a la asignación de capital se convirtió en el patrón oro del capitalismo estadounidense. Tras el ascenso formal de Greg Abel al cargo de consejero delegado, los observadores del mercado han examinado cada presentación trimestral en busca de señales de continuidad o de sutiles cambios de filosofía. La agresiva aceleración de las recompras en este último periodo informativo sugiere con rotundidad que Abel sigue plenamente comprometido con los principios fundamentales establecidos por Buffett: devolver capital a los accionistas cuando la cotización se sitúa por debajo de las estimaciones conservadoras de su valor intrínseco, manteniendo al mismo tiempo una fortaleza financiera inexpugnable.
Históricamente, la montaña de efectivo de Berkshire ha sido un motivo recurrente de debate entre los accionistas institucionales y los periodistas financieros. Los críticos han tachado a menudo este volumen de liquidez de lastre para la rentabilidad sobre recursos propios (ROE), argumentando que la empresa encuentra dificultades para hallar adquisiciones lo suficientemente grandes como para alterar de manera significativa su rumbo. Sin embargo, los episodios de volatilidad en los mercados —como la reciente rotación en el sector tecnológico— validan sistemáticamente la prudencia de mantener cientos de miles de millones en reservas líquidas. Esta extraordinaria flexibilidad financiera permite a Berkshire actuar como prestamista de última instancia o como comprador oportunista cuando los mercados de crédito tradicionales se contraen o las valoraciones de las acciones se dislocan.
La volatilidad en la suscripción de seguros observada en el tercer trimestre también encaja en un patrón histórico bien documentado para el conglomerado. El negocio asegurador es intrínsecamente cíclico, expuesto a pérdidas por catástrofes, a la competencia en precios y a factores macroeconómicos que influyen en los rendimientos de las inversiones. El desplome interanual del 43% en los beneficios por suscripción subraya la naturaleza impredecible de los mercados de daños y accidentes; sin embargo, la estructura única de Berkshire —en la que las primas pendientes de pago («float») actúan como capital de inversión de bajo coste— le ha permitido históricamente superar los baches de suscripción mucho mejor que las aseguradoras tradicionales independientes.
3. Impacto estratégico, económico o cultural
Las ondas expansivas de las decisiones de asignación de capital de Berkshire Hathaway trascienden con creces las fronteras de Omaha y actúan como un barómetro macroeconómico vital para el conjunto de la economía estadounidense. Dado que Berkshire es propietaria de negocios fundamentales que abarcan el transporte ferroviario de mercancías, la energía residencial y comercial, la industria manufacturera, el comercio minorista y la financiación al consumo, sus resultados operativos ofrecen una radiografía transparente de la salud económica. El crecimiento reportado en sus unidades industriales y de servicios públicos al margen de los seguros indica que el comercio estadounidense fundamental sigue funcionando a buen ritmo, incluso a pesar de que los costes de endeudamiento más elevados y la inflación repercuten en subsectores específicos.
Asimismo, los ajustes en la cartera de renta variable de Berkshire siguen siendo barómetros estrechamente vigilados del sentimiento institucional. La revelación de que las cinco mayores participaciones de la compañía —Alphabet, American Express, Apple, Bank of America y Coca-Cola— se mantuvieron intactas durante el tercer trimestre refleja una postura de estabilidad y convicción a largo plazo. En una era definida por las rápidas rotaciones especulativas hacia la inteligencia artificial y las empresas tecnológicas de alto crecimiento, el compromiso firme de Berkshire con franquicias de consumo y financieras dominantes, generadoras de flujos de caja, refuerza una tesis de inversión atemporal centrada en los fosos económicos («economic moats») y el poder de fijación de precios.
El impacto psicológico del rendimiento superior de Berkshire en bolsa durante una corrección generalizada del sector tecnológico no puede pasarse por alto. A medida que los participantes del mercado lidian con los ajustes de valoración en los sectores de crecimiento secular, la huida hacia la calidad ejemplificada por el repunte mensual del 12% de Berkshire pone de relieve el atractivo perdurable de los activos tangibles y de los balances sólidos. Al recomprar agresivamente sus propias acciones mientras preserva una reserva de efectivo cercana a los 377.000 millones de dólares, Berkshire proyecta una imagen de suprema confianza que ancla la psicología de los inversores en periodos de incertidumbre macroeconómica.
4. Reacción global y perspectivas de expertos
Los analistas de Wall Street y los gestores de carteras institucionales han dedicado los días posteriores a la publicación de resultados a diseccionar las implicaciones de la estrategia de gestión de capital de Abel. Los comentarios de consenso han aplaudido mayoritariamente la decisión de incrementar las recompras, interpretando el despliegue de 9.600 millones de dólares como un uso racional y acreedor de valor del exceso de capital. Los analistas financieros señalaron que, dado que los objetivos de adquisición siguen manteniéndose obstinadamente caros en la mayoría de los sectores, la recompra de acciones descontadas de Berkshire representa la palanca más inmediata y generadora de valor al alcance de la dirección.
Sin embargo, persisten los debates en torno a la enorme magnitud de la montaña de efectivo. Aunque los 377.400 millones de dólares proporcionan una opcionalidad inigualable, algunos estrategas de mercado se preguntan si la empresa está acumulando liquidez a un ritmo que supera su capacidad para desplegarla eficazmente. Los defensores de la estrategia de Abel replican que, en una economía global cada vez más compleja y voluminosa en términos geopolíticos, retener una liquidez masiva no es un síntoma de parálisis, sino el arma estratégica definitiva: garantiza que Berkshire pueda ejecutar operaciones de rescate multimillonarias o adquisiciones oportunistas cada vez que se produzca la siguiente dislocación sistémica del mercado.
Las agencias de calificación y los mercados de crédito institucionales también han reafirmado la inmaculada reputación de Berkshire. La capacidad de la compañía para absorber una caída del 28% en el beneficio neto y una contracción del 43% en los beneficios por suscripción de seguros sin inmutarse dice mucho sobre su diversificación estructural. Los observadores de las capitales financieras europeas y asiáticas citan con frecuencia a Berkshire Hathaway como el referente definitivo de la resiliencia corporativa, señalando cómo su modelo de gestión descentralizada protege a la matriz frente a perturbaciones operativas localizadas.
5. Perspectivas de futuro: qué vigilar próximamente
A medida que Berkshire Hathaway encara la recta final de 2026, la atención del mercado se centrará inevitablemente en si el ritmo de recompra de acciones observado en el tercer trimestre persistirá en el cuarto trimestre y más allá. Con la cotización superando actualmente a los índices generales del mercado, la matemática de las valoraciones que rige las futuras recompras seguirá bajo el intenso escrutinio tanto de los analistas cuantitativos como de los accionistas a largo plazo.
Otro hito crítico que se debe vigilar serán los potenciales cambios en la composición de la cartera de renta variable de Berkshire o los grandes anuncios sobre despliegue de capital. Si bien las cinco principales participaciones se han mantenido estáticas, los observadores del mercado escrutarán los próximos informes regulatorios en busca de cualquier indicio de acumulación silenciosa en nuevos sectores o de nuevas reducciones de posiciones históricas. Además, a medida que Greg Abel continúe consolidando su huella de liderazgo al frente del conglomerado, la comunidad financiera estará muy atenta a cualquier evolución en el gobierno corporativo de Berkshire o en su filosofía de asignación de capital respecto a las grandes operaciones («mega-deals»nomina).
En definitiva, Berkshire Hathaway entra en el tramo final de 2026 desde una posición de envidiable fortaleza. Armada con más de 350.000 millones de dólares en liquidez principal, respaldada por una constelación diversificada de negocios operativos líderes en el mercado y guiada por un equipo directivo consagrado a la creación disciplinada de valor a largo plazo, el conglomerado permanece en una posición única para capear cualquier tormenta económica que pueda materializarse en el horizonte global.
在一份既凸显美国头号企业集团韧性、又折射出其运营现实不断变化的财务披露中,伯克希尔哈撒韦(Berkshire Hathaway)宣布大幅加速其资本回报战略。在第三季度,由首席执行官格雷格·阿贝尔(Greg Abel)掌舵的这家企业将其股票回购规模提升至96亿美元。这一激进的资本部署将第二季度45亿美元的回购规模扩大了一倍以上,使得2026财年的累计回购总额达到了约144亿美元。对于这家总部位于奥马哈的机构而言,此举正值一个引人注目的十字路口,它与一份显示关键运营板块面临下行压力——尤其是其庞大保险业务面临压力的财报同时出炉。
周六发布的财务数据勾勒出一幅细致入微的画卷:一个经济巨头正在乘风破浪,应对周期性的逆风。伯克希尔的营业利润(该指标将全资运营子公司的业绩与市场波动隔离开来)同比收缩5.8%,从2025年同期的134.85亿美元降至127.05亿美元。这一指标的主要拖累来自保险部门,其承保利润大幅下滑43%至13.52亿美元。与此同时,保险投资收益也缩水14%,降至27.34亿美元。然而,秉承该企业集团多元化的本质,保险板块的这些回撤部分得到了伯克希尔铁路、能源和制造业务稳健增长的缓冲,这些业务均实现了营业利润的同比增长。
除了核心运营业绩外,公司的整体净利润(其中纳入了其庞大股票投资组合的波动性盈亏)也出现了显著回落。受投资收益腰斩至94.07亿美元的拖累,第三季度整体净利润同比下降28%至221.12亿美元,而上年同期为307.96亿美元。尽管净利润有所收缩,但伯克希尔坚如磐石的资产负债表进一步扩张。现金及现金等价物总额在季度内增长3%,达到3774.35亿美元,高于第二季度的3655.14亿美元。不过,如果更细致地剖析数据——剔除铁路和公用事业现金以及国库券应付款项——核心流动资金池为3523亿美元,由于资本被积极用于股票回购,环比略微收缩了1.9%。
1. 破局背景与核心动态
格雷格·阿贝尔及其管理团队决定将季度回购规模扩大一倍以上,传递出了关于内在价值的明确信号。当一个如此规模的企业集团在营业利润收缩的时期激进地加大股票回购力度时,这表明行政层坚信该公司的股权在公开市场上仍然被低估。第三季度96亿美元的资金部署代表了近期几个季度中规模较为可观的资本配置爆发,这与巴菲特和阿贝尔在过去几年中因市场估值较高而表现出极度耐心、缩减回购的时期形成了鲜明对比。
这一战略转向背后的潜在催化剂是多方面的。虽然历史上作为伯克希尔浮存金和承保盈利能力基石的保险引擎,由于承保挑战和投资收益正常化而面临严峻的利润率挤压,但经济的其他基础支柱依然稳固。伯灵顿北方圣太菲铁路公司(BNSF)、伯克希尔哈撒韦能源公司(BHE)以及庞大的制造和服务集团展现出了内生的定价权和运营效率。尽管如此,净利润的整体收缩自然吸引了华尔街分析师的审视,促使外界更密切地探讨伯克希尔打算如何在利率高企、宏观经济格局结构性转变的环境中部署其创纪录的流动性储备。
至关重要的是,在更广泛宏观经济趋势的支撑下,市场对这份财报的反响异常乐观。即便营业利润有所下滑,伯克希尔的股票仍然享受了亮眼的相对表现期。在机构投资者将资金从高飞的科技股明显轮换至防御性、能产生现金的价值股的浪潮中,伯克希尔的A类股在一个月的追踪窗口期内飙升了超过12%。这与同期回调5.5%的标准普尔500指数形成了鲜明对比,使得伯克希尔的年内涨幅达到13%,而大盘指数的涨幅则更为温和,为7.8%。
2. 历史背景与行业背景
要充分理解伯克希尔2026年第三季度业绩的分量,必须将其置于该集团独特的历史及其代际领导层过渡的视角下来审视。几十年来,伯克希尔哈撒韦的传奇故事一直是沃伦·巴菲特(Warren Buffett)的代名词,他纪律严明、富有耐心的资本配置方法成为了美国资本主义的黄金标准。在格雷格·阿贝尔正式晋升为首席执行官之后,市场观察人士一直在仔细审视每一份季度财报,以寻找理念延续或微妙转变的迹象。在这最新一期财报中,回购的大幅加速强烈表明,阿贝尔仍然坚定不移地致力于巴菲特确立的核心原则:当股票交易价格低于对内在价值的保守估计时,将资本返还给股东,同时保持坚不可摧的财务堡垒。
在历史上,伯克希尔的现金囤积一直是机构股东和财经记者争论不休的话题。批评人士经常将这座现金山头贴上“拖累净资产收益率”的标签,认为该公司难以找到足够大的、能真正产生重大影响的收购项目。然而,市场波动的插曲——比如近期的科技板块轮换——一再证明了保持数千亿美元流动储备的明智之处。这种非凡的财务灵活性使得伯克希尔能够在传统信贷市场收紧或股票估值错位时,充当最后的贷款人或机会主义的买家。
第三季度观察到的保险承保波动也符合该集团有据可查的历史规律。保险本质上具有周期性,受灾难损失、价格竞争以及影响投资收益的宏观经济因素制约。承保利润同比暴跌43%突显了财产险和意外险市场的不可预测性,然而伯克希尔独特的结构——即保险浮存金充当低成本投资资本——在历史上使其能够比传统的独立承保商更好地度过承保低谷。
3. 战略、经济或文化影响
伯克希尔哈撒韦资本配置决策的涟漪效应远远超出了奥马哈,成为更广泛美国经济的重要宏观经济风向标。由于伯克希尔拥有横跨货运铁路、住宅与商业能源、工业制造、零售和消费金融的基础业务,其运营结果提供了美国经济健康状况最纯粹的横截面。其非保险工业和公用事业部门报告的增长表明,尽管更高的借贷成本和通胀在特定子行业中激荡,但美国核心商业仍在继续运转。
此外,伯克希尔股票投资组合的调整依然是机构情绪受到严密监控的晴雨表。该公司前五大股权投资——Alphabet、美国运通、苹果、美国银行和可口可乐在第三季度保持不变的披露,反映了一种稳定和长期坚定的姿态。在这样一个由人工智能和高增长科技初创企业的快速投机轮换所定义的时代,伯克希尔对占主导地位、能产生现金流的消费和金融特许经营权的坚定承诺,强化了一个永恒的投资命题:专注于经济护城河和定价权。
在更广泛的科技股回调期间,伯克希尔跑赢大盘所带来的心理冲击是不可低估的。当市场参与者在应对长期增长板块的估值重置时,伯克希尔12%的月度飙升所体现的“向优质资产靠拢(flight to quality)”,凸显了有形资产和强劲资产负债表的持久吸引力。通过在保持接近3770亿美元现金储备的同时积极回购自家股票,伯克希尔展现出了一种绝对的自信形象,在宏观不确定时期稳住了投资者的心理。
4. 全球反应与专家观点
在财报发布后的几天里,华尔街分析师和机构投资组合经理一直在剖析阿贝尔资本管理战略的含义。共识评论大体上赞扬了加大回购力度的决定,将96亿美元的资金部署解读为对过剩资本的合理且具有增值效应的利用。金融分析师指出,随着各行业的收购目标依然居高不下、价格昂贵,回购打折的伯克希尔股票代表了管理层手中最直接、最能创造价值的杠杆。
然而,围绕庞大现金堆积规模的争论仍在继续。虽然3774亿美元提供了无与伦比的选择性,但一些市场战略家质疑,该公司积累资金的速度是否超过了其有效部署资金的能力。阿贝尔战略的支持者反驳称,在一个日益复杂且地缘政治动荡的全球经济中,持有大量流动性并非瘫痪的信号,而是终极的战略武器——确保伯克希尔能够在下一次系统性市场错位发生时,执行数十亿美元的救援行动或机会主义收购。
评级机构和机构信贷市场同样重申了伯克希尔 pristine(纯净/极佳)的声誉。该公司能够泰然自若地吸收28%的净利润下降和43%的保险承保利润收缩,这充分说明了其结构多元化的威力。欧洲和亚洲金融之都的观察家经常将伯克希尔哈撒韦奉为企业韧性的终极基准,并指出其去中心化的管理模式如何保护母公司免受局部运营冲击的影响。
5. 未来展望:下一步关注什么
随着伯克希尔哈撒韦进入2026年的最后冲刺阶段,市场的注意力不可避免地将集中在第三季度观察到的股票回购步伐是否会延续到第四季度及以后。由于该公司的股票目前表现优于大盘指数,支配未来回购的估值计算将继续受到量化分析师和长期股东的严格审视。
另一个需要监测的关键里程碑将是伯克希尔股票投资组合构成的任何潜在转变或重大资本部署公告。虽然前五大持仓保持不变,但市场观察人士将仔细搜寻即将发布的监管文件,以寻找在崭新行业中悄悄建仓或进一步减持老牌持股的任何迹象。此外,随着格雷格·阿贝尔继续巩固其在该企业集团掌舵的领导地位,金融界将密切关注伯克希尔在公司治理或针对巨型交易的资本配置理念上的任何演变。
归根结底,伯克希尔哈撒韦以令人艳羡的实力进入了2026年的尾声。凭借超过3500亿美元的核心流动性、由市场领先的运营业务组成的多元化星系作为后盾,并由致力于纪律严明、长期价值创造的管理团队领航,该集团依然处于独特的位置,能够安然度过全球地平线上可能出现的任何经济风暴。
Editorial Standards & Multi-Language Synthesis: This dispatch was synthesized and fact-checked by the ParisDaily Editorial Desk across 5 global editions (EN, FR, VI, ES, ZH), cross-referencing primary international wire reports and real-time search intelligence.