Kinh tế Trung Quốc chững lại sâu sắc trong tháng 10 khi động lực nội địa ngưng trệ và rủi ro thương mại gia tăng
Fresh economic data reveals that China's retail sales, industrial output, and investment all missed forecasts in October, underscoring a deepening domestic slump and an over-reliance on external trade.
Các số liệu kinh tế mới công bố cho thấy doanh số bán lẻ, sản lượng công nghiệp và đầu tư của Trung Quốc trong tháng 10 đều không đạt dự báo, làm nổi bật cuộc suy thoái nội địa ngày càng trầm trọng và sự phụ thuộc quá mức vào thương mại ngoại vi. Các điểm cốt lõi:
De nouveaux chiffres économiques révèlent que les ventes au détail, la production industrielle et l'investissement en Chine ont tous manqué les prévisions en octobre, soulignant un marasme intérieur qui s'approfondit et une dépendance excessive au commerce extérieur.
Nuevos datos económicos revelan que las ventas minoristas, la producción industrial y la inversión en China no alcanzaron las previsiones en octubre, lo que subraya una profunda crisis interna y una dependencia excesiva del comercio exterior.
最新经济数据显示,中国10月份的零售额、工业产出和投资数据均不及预期,凸显出国内经济低迷态势的加深以及对外部贸易的过度依赖。
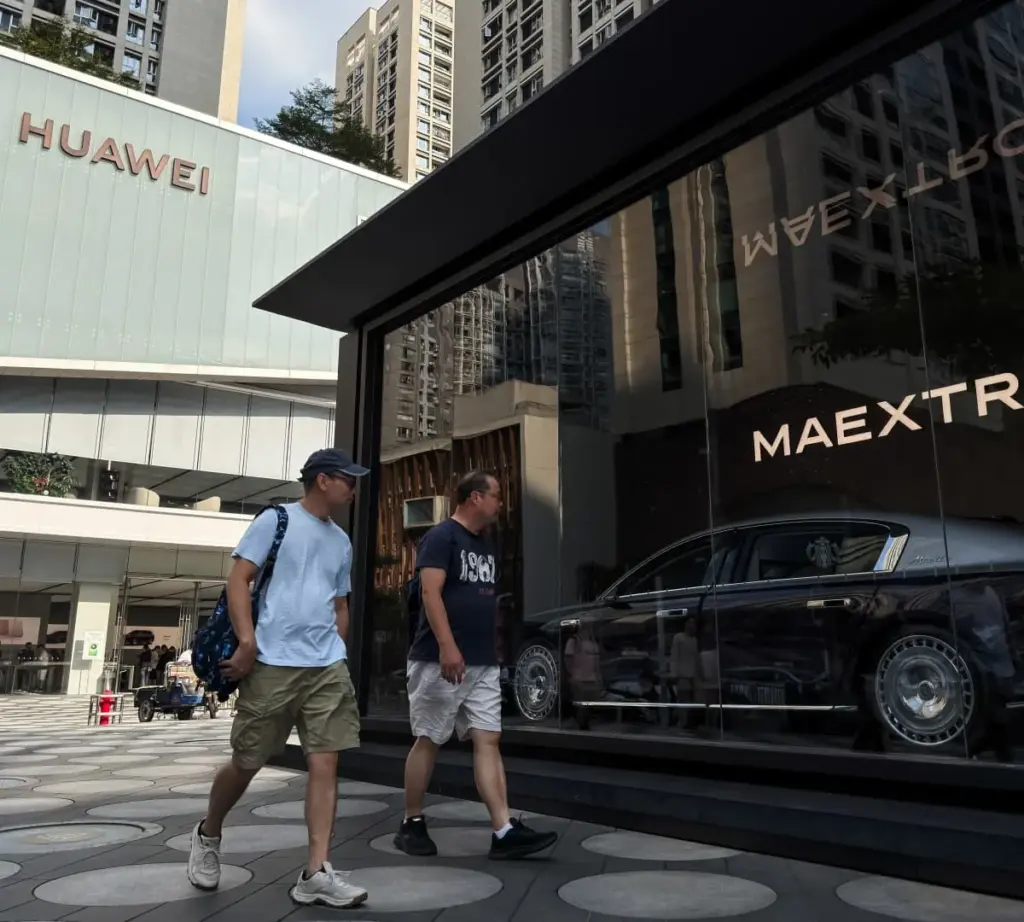
- Retail sales rose just 0.4% year-on-year in October, falling short of the anticipated 0.8% expansion as household wealth remained eroded by a protracted property market downturn.
- Fixed-asset investments plunged 8.1% over the first ten months of the year, marking an unprecedented contraction outside of the Covid-19 pandemic era.
- China's trade surplus crossed the $1 trillion threshold by October — the fastest pace on record — driven heavily by roaring global demand for AI-related technology and equipment.
- Wall Street forecasters, including Goldman Sachs, project China's GDP growth to moderate to 4.6% this year and 4.5% in 2027 amid persistent low inflation and rising international trade frictions.
- Doanh số bán lẻ trong tháng 10 chỉ tăng 0.4% so với cùng kỳ năm ngoái, thấp hơn mức kỳ vọng tăng 0.8% do tài sản hộ gia đình tiếp tục bị bào mòn bởi cuộc suy thoái thị trường bất động sản kéo dài.
- Đầu tư tài sản cố định giảm mạnh 8.1% trong mười tháng đầu năm, ghi nhận mức sụt giảm chưa từng có ngoài thời kỳ đại dịch Covid-19.
- Thặng dư thương mại của Trung Quốc đã vượt ngưỡng 1.000 tỷ USD tính đến tháng 10 — tốc độ nhanh nhất từ trước đến nay — được thúc đẩy mạnh mẽ bởi nhu cầu toàn cầu đang bùng nổ đối với công nghệ và thiết bị liên quan đến trí tuệ nhân tạo (AI).
- Các nhà dự báo Phố Wall, bao gồm Goldman Sachs, dự phóng tăng trưởng GDP của Trung Quốc sẽ ôn hòa ở mức 4.6% trong năm nay và 4.5% vào năm 2027 trong bối cảnh lạm phát duy trì ở mức thấp và các căng thẳng thương mại quốc tế ngày càng gia tăng.
- Les ventes au détail n'ont progressé que de 0,4 % en glissement annuel en octobre, manquant l'expansion de 0,8 % anticipée, tandis que la richesse des ménages reste entamée par une crise prolongée du marché immobilier.
- Les investissements en actifs fixes ont chuté de 8,1 % au cours des dix premiers mois de l'année, marquant une contraction sans précédent hors de la période de la pandémie de Covid-19.
- L'excédent commercial de la Chine a franchi le seuil des 1 000 milliards de dollars dès le mois d'octobre — au rythme le plus rapide jamais enregistré —, porté massivement par une demande mondiale vorace pour les technologies et équipements liés à l'intelligence artificielle.
- Les prévisionnistes de Wall Street, dont Goldman Sachs, projettent une modération de la croissance du PIB chinois à 4,6 % cette année et 4,5 % en 2027, sur fond de persistance d'une faible inflation et de frictions commerciales internationales croissantes.
- Las ventas minoristas aumentaron apenas un 0,4 % interanual en octubre, por debajo de la expansión del 0,8 % prevista, debido a que la riqueza de los hogares sigue erosionada por la prolongada crisis del sector inmobiliario.
- La inversión en activos fijos se desplomó un 8,1 % en los primeros diez meses del año, marcando una contracción sin precedentes fuera de la era de la pandemia de la COVID-19.
- El superávit comercial de China superó el umbral del billón de dólares en octubre —el ritmo más rápido jamás registrado—, impulsado en gran medida por la pujante demanda mundial de tecnología y equipos relacionados con la inteligencia artificial.
- Los analistas de Wall Street, incluido Goldman Sachs, proyectan que el crecimiento del PIB de China se moderará al 4,6 % este año y al 4,5 % en 2027, en un contexto de persistente baja inflación y crecientes fricciones comerciales internacionales.
- 由于持续的房地产市场低迷继续侵蚀家庭财富,10月社会消费品零售总额同比仅增长0.4%,低于预期的0.8%增长。
- 前十个月固定资产投资暴跌8.1%,创下了除新冠疫情时期以外史无前例的收缩纪录。
- 在人工智能相关技术和设备的全球旺盛需求强劲驱动下,截至10月,中国贸易顺差已突破1万亿美元大关,创下有记录以来的最快增速。
- 花旗集团等华尔街预测机构预计,由于通胀持续低迷以及国际贸易摩擦加剧,中国今年GDP增速将放缓至4.6%,2027年将放缓至4.5%。
The economic malaise gripping the world’s second-largest economy entered a more precarious phase this week, as official figures for October revealed a broad-based deceleration across retail sales, industrial production, and fixed-asset investment. Far from demonstrating a stable post-pandemic recovery, the latest data paints a sobering picture of an industrial engine running at high velocity while its domestic consumer base remains mired in a multi-year slump. With the protracted property market downturn continuing to erode household balance sheets for a fifth consecutive year, Beijing’s long-sought economic rebalancing toward domestic consumption appears further out of reach than ever.
Monday's disclosures from Beijing highlighted a widening fissure between domestic apathy and external export strength. While factory floors and global shipping lanes hum with activity fueled by the global artificial intelligence boom, the ordinary Chinese citizen is pulling back sharply on discretionary spending. This widening structural imbalance leaves Beijing acutely vulnerable to external headwinds, ranging from shifting trade policies in Washington and Brussels to potential volatility in the global technology capital-spending cycle. As economists parse the implications of these figures, policymakers in Zhongnanhai face mounting global pressure to implement aggressive fiscal stimulus that can genuinely revive domestic confidence.
A Broad-Based Retreat Across Retail, Factories, and Investment
The October indicators underscored a synchronized cooling across virtually every vital sector of the Chinese economy. Retail sales, the primary barometer of domestic consumption, crept up by a meager 0.4% from a year earlier, missing analysts' consensus forecasts for a 0.8% rise and decelerating markedly from September’s six-month high of 1.1%. Meanwhile, industrial output expanded 4.8%, falling well short of expectations for 5.3% growth and dropping sharply from September's 5.5% pace.
Perhaps most alarming to macroeconomic strategists is the ongoing collapse in fixed-asset investment. For the first ten months of the year, combined investment in property, infrastructure, and manufacturing shrank by 8.1%, deepening a structural contraction unprecedented outside of the pandemic lockdowns. This unprecedented slump directly reflects the persistent decay in the real estate sector, which historically accounted for nearly a third of China’s economic activity and served as the primary repository of middle-class household wealth.
The protracted downturn has inevitably cascaded into the labor market. While the headline urban unemployment rate inched down marginally to 5.1% in October, the youth unemployment rate for individuals aged 16 to 24—excluding students—remained stubbornly near historic highs at 18% in September. This persistently elevated jobless rate among young graduates has added a palpable layer of social anxiety, dampening consumer sentiment and reinforcing a precautionary savings mindset that continues to frustrate policymakers.
The Double-Edged Sword of Record-Breaking Export Dominance
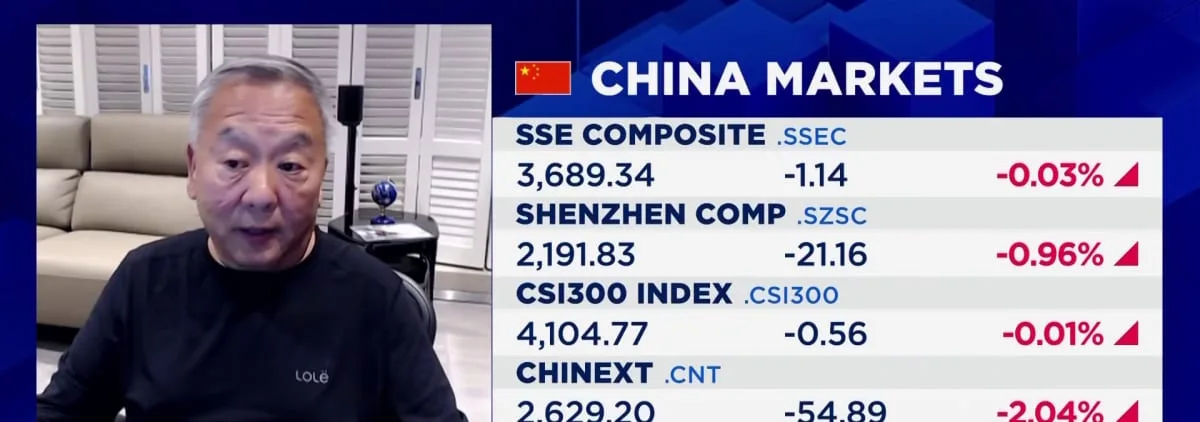
In stark contrast to domestic stagnation, China's export engine is operating at a historic, albeit perilous, tempo. Driven largely by insatiable international demand for AI-related hardware, electrical machinery, and advanced manufacturing equipment, China's exports surged by a stronger-than-expected 35.2% in October. This export surge has put the nation firmly on track to eclipse last year's record $1.2 trillion trade surplus, with the cumulative trade gap having crossed the psychological $1 trillion threshold by October—the fastest timeframe on record.
However, this heavy reliance on external markets has transformed China’s growth model into a high-stakes balancing act. Analysts at major financial institutions warn that any localized cooling in the global technology investment cycle could transmit severe shockwaves back to domestic manufacturing. Zhiwei Zhang, president and chief economist at Pinpoint Asset Management, noted that market anxieties regarding an AI capital-spending plateau were already palpable before recent regulatory scrutiny over restricted semiconductor shipments tightened compliance networks.
Furthermore, this aggressive export push has exacerbated trade frictions with Western economies. Major trading partners, particularly within the European Union, have ramped up protectionist rhetoric and introduced targeted trade measures. Citi Research analysts suggest that additional EU trade barriers targeting Chinese industrial overcapacity are highly probable in the coming quarters, forcing Beijing into delicate diplomatic maneuvering that may necessitate substantial import concessions and value-added tax rebate adjustments.
Persistent Low Inflation and the Outlook for Wall Street Forecasts
The bifurcated reality of roaring industrial supply and stagnant domestic consumption has also locked China into an era of ultra-low inflation. Consumer inflation ticked down to 0.7% in October, breaking a brief two-month upward trajectory. Goldman Sachs projects that this subdued inflationary environment will persist into the medium term, estimating consumer price inflation at 0.8% for the full year and easing further to 0.5% by 2027. The Wall Street investment bank attributes this persistent trend to weak domestic demand, abundant aggregate supply, moderating commodity-price momentum, and looming productivity disruptions associated with artificial intelligence.
Despite these acute headwinds, Goldman Sachs maintains that China’s projected trajectory—estimating GDP growth to moderate to 4.6% this year from 5% in 2025, before easing to 4.5% in 2027—remains technically aligned with Beijing’s long-range strategic ambitions. Specifically, these growth rates keep the world's second-largest economy on track to meet its stated target of doubling 2020 per capita income by 2035.
Yet, achieving these long-term benchmarks without triggering systemic financial instability will require more than passive resilience. Global investors will be watching closely to see whether the National People's Congress and the People's Bank of China unveil robust, consumption-focused fiscal packages that go beyond traditional infrastructure stimulus. Until Beijing successfully restores household confidence and pivots away from its over-dependence on external demand, China's economic narrative will remain defined by a paradoxical combination of formidable global dominance and profound domestic vulnerability.
Tình trạng trì trệ kinh tế đang bao trùm nền kinh tế lớn thứ hai thế giới đã bước vào một giai đoạn bấp bênh hơn trong tuần này, khi các số liệu chính thức cho tháng 10 cho thấy sự giảm tốc trên diện rộng ở lĩnh vực bán lẻ, sản xuất công nghiệp và đầu tư tài sản cố định. Khác xa với sự phục hồi ổn định hậu đại dịch, dữ liệu mới nhất phác họa bức tranh đầy tỉnh táo về một cỗ máy công nghiệp đang vận hành với tốc độ cao trong khi cơ sở tiêu dùng nội địa vẫn chìm sâu trong cuộc suy thoái kéo dài nhiều năm. Với việc đợt suy thoái thị trường bất động sản kéo dài tiếp tục làm xói mòn bảng cân đối kế toán của các hộ gia đình sang năm thứ năm liên tiếp, mục tiêu tái cân bằng kinh tế hướng tới tiêu dùng nội địa mà Bắc Kinh hằng mong đợi dường như càng trở nên xa vời hơn bao giờ hết.
Những thông tin được Bắc Kinh công bố hôm thứ Hai đã làm nổi bật khoảng cách ngày càng nới rộng giữa sự thờ ơ trong nước và sức mạnh xuất khẩu bên ngoài. Trong khi các nhà xưởng và tuyến vận tải toàn cầu đang rộn ràng hoạt động nhờ cơn bão trí tuệ nhân tạo (AI) toàn cầu, người dân Trung Quốc bình thường lại đang cắt giảm mạnh tay các khoản chi tiêu không thiết yếu. Sự mất cân bằng cấu trúc ngày càng nới rộng này khiến Bắc Kinh trở nên cực kỳ dễ bị tổn thương trước các cơn gió ngược từ bên ngoài, từ các chính sách thương mại thay đổi ở Washington và Brussels cho đến sự biến động tiềm tàng trong chu kỳ chi tiêu vốn công nghệ toàn cầu. Khi các nhà kinh tế mổ xẻ ý nghĩa của các số liệu này, các nhà hoạch định chính sách tại Trung Nam Hải phải đối mặt với áp lực toàn cầu ngày càng lớn trong việc triển khai các gói kích thích tài khóa mạnh mẽ có thể thực sự vực dậy niềm tin nội địa.
Sự rút lui trên diện rộng ở lĩnh vực bán lẻ, nhà máy và đầu tư
Các chỉ số trong tháng 10 nhấn mạnh sự hạ nhiệt đồng bộ trên hầu hết mọi lĩnh vực quan trọng của nền kinh tế Trung Quốc. Doanh số bán lẻ, thước đo chính của tiêu dùng nội địa, chỉ nhích lên 0.4% so với một năm trước đó, thấp hơn mức dự báo đồng thuận của các nhà phân tích là tăng 0.8% và giảm tốc đáng kể so với mức đỉnh sáu tháng của tháng 9 là 1.1%. Trong khi đó, sản lượng công nghiệp tăng 4.8%, thấp hơn nhiều so với kỳ vọng tăng trưởng 5.3% và giảm mạnh so với mức 5.5% của tháng 9.
Có lẽ điều đáng báo động nhất đối với các nhà chiến lược kinh tế vĩ mô là sự sụp đổ đang diễn ra trong đầu tư tài sản cố định. Trong mười tháng đầu năm, tổng đầu tư vào bất động sản, cơ sở hạ tầng và sản xuất đã thu hẹp 8.1%, làm sâu sắc thêm cuộc suy thoái cấu trúc chưa từng có tiền lệ ngoài các đợt phong tỏa do đại dịch. Sự sụt giảm chưa từng có này phản ánh trực tiếp sự suy thoái dai dẳng trong lĩnh vực bất động sản, nơi trước đây chiếm gần một phần ba hoạt động kinh tế của Trung Quốc và đóng vai trò là kho chứa tài sản chính của các hộ gia đình trung lưu.
Đợt suy thoái kéo dài này chắc chắn đã lan sang thị trường lao động. Mặc dù tỷ lệ thất nghiệp thành thị tiêu đề giảm nhẹ xuống 5.1% vào tháng 10, tỷ lệ thất nghiệp của thanh niên từ 16 đến 24 tuổi — không tính học sinh sinh viên — vẫn duy trì ở mức cao lịch sử là 18% vào tháng 9. Tỷ lệ thất nghiệp duy trì ở mức cao ở những sinh viên mới ra trường này đã làm gia tăng thêm một tầng lớp lo lắng xã hội hữu hình, làm giảm bớt tâm lý người tiêu dùng và củng cố tư duy tiết kiệm phòng ngừa, tiếp tục làm các nhà hoạch định chính sách nản lòng.
Con dao hai lưỡi của sự thống trị xuất khẩu lập kỷ lục
Trái ngược hoàn toàn với tình trạng trì trệ trong nước, cỗ máy xuất khẩu của Trung Quốc đang vận hành ở một nhịp độ mang tính lịch sử, dù không kém phần rủi ro. Được thúc đẩy phần lớn bởi nhu cầu quốc tế không thỏa mãn đối với phần cứng liên quan đến AI, máy móc điện và thiết bị sản xuất tiên tiến, xuất khẩu của Trung Quốc đã tăng vọt 35.2% trong tháng 10 – cao hơn dự kiến. Đợt bùng nổ xuất khẩu này đã đưa đất nước này tiến vững chắc đến việc vượt qua thặng dư thương mại kỷ lục 1.2 nghìn tỷ USD của năm ngoái, với khoảng cách thương mại tích lũy đã vượt qua ngưỡng tâm lý 1 nghìn tỷ USD vào tháng 10 — khoảng thời gian nhanh nhất từ trước đến nay.
Tuy nhiên, sự phụ thuộc nặng nề vào các thị trường bên ngoài này đã biến mô hình tăng trưởng của Trung Quốc thành một bài toán cân bằng có rủi ro cao. Các nhà phân tích tại các tổ chức tài chính lớn cảnh báo rằng bất kỳ sự hạ nhiệt cục bộ nào trong chu kỳ đầu tư công nghệ toàn cầu đều có thể truyền các cú sốc nghiêm trọng trở lại lĩnh vực sản xuất trong nước. Trí Vỹ Trương (Zhiwei Zhang), Chủ tịch kiêm Chuyên gia kinh tế trưởng tại Pinpoint Asset Management, lưu ý rằng những lo lắng của thị trường về một đỉnh chi tiêu vốn AI đã hiện hữu rõ ràng trước khi sự giám sát quy định gần đây đối với các lô hàng bán dẫn bị hạn chế làm thắt chặt các mạng lưới tuân thủ.
Hơn nữa, nỗ lực đẩy mạnh xuất khẩu mang tính hung hăng này đã làm trầm trọng thêm các tranh chấp thương mại với các nền kinh tế phương Tây. Các đối tác thương mại lớn, đặc biệt là trong Liên minh Châu Âu, đã gia tăng luận điệu bảo hộ và áp dụng các biện pháp thương mại có mục tiêu. Các nhà phân tích của Citi Research cho rằng các rào cản thương mại bổ sung của EU nhắm vào tình trạng dư thừa công suất công nghiệp của Trung Quốc là rất có khả năng xảy ra trong các quý tới, buộc Bắc Kinh phải tiến hành các hoạt động ngoại giao tinh tế có thể đòi hỏi các nhượng bộ nhập khẩu đáng kể và điều chỉnh hoàn thuế giá trị gia tăng.
Lạm phát thấp kéo dài và triển vọng đối với các dự báo của Phố Wall
Thực tế phân kỳ giữa nguồn cung công nghiệp bùng nổ và tiêu dùng nội địa trì trệ cũng đã khóa chặt Trung Quốc vào một kỷ nguyên lạm phát cực thấp. Lạm phát tiêu dùng đã giảm xuống 0.7% trong tháng 10, phá vỡ xu hướng tăng trong hai tháng ngắn ngủi trước đó. Goldman Sachs dự báo môi trường lạm phát trầm lắng này sẽ kéo dài đến trung hạn, ước tính lạm phát giá tiêu dùng ở mức 0.8% cho cả năm và giảm thêm xuống 0.5% vào năm 2027. Ngân hàng đầu tư Phố Wall này quy kết xu hướng dai dẳng này là do nhu cầu nội địa yếu, tổng cung dồi dào, đà tăng giá hàng hóa ôn hòa và những gián đoạn năng suất sắp tới liên quan đến trí tuệ nhân tạo.
Bất chấp những cơn gió ngược cấp tính này, Goldman Sachs vẫn duy trì rằng quỹ đạo dự kiến của Trung Quốc — ước tính tăng trưởng GDP ôn hòa ở mức 4.6% trong năm nay từ mức 5% vào năm 2025, trước khi hạ nhiệt xuống 4.5% vào năm 2027 — vẫn hoàn toàn phù hợp về mặt kỹ thuật với tham vọng chiến lược dài hạn của Bắc Kinh. Cụ thể, các mức tăng trưởng này giữ cho nền kinh tế lớn thứ hai thế giới đi đúng hướng để đạt được mục tiêu đã công bố là gấp đôi thu nhập bình quân đầu người năm 2020 vào năm 2035.
Tuy nhiên, việc đạt được các chuẩn mực dài hạn này mà không gây ra bất ổn tài chính hệ thống sẽ đòi hỏi nhiều hơn sự kiên cường thụ động. Các nhà đầu tư toàn cầu sẽ theo dõi chặt chẽ để xem liệu Đại hội Đại biểu Nhân dân Toàn quốc và Ngân hàng Nhân dân Trung Quốc có tung ra các gói tài khóa mạnh mẽ, tập trung vào tiêu dùng, vượt ra ngoài các biện pháp kích thích cơ sở hạ tầng truyền thống hay không. Cho đến khi Bắc Kinh khôi phục thành công niềm tin của các hộ gia đình và xoay trục khỏi sự phụ thuộc thái quá vào nhu cầu bên ngoài, câu chuyện kinh tế của Trung Quốc sẽ vẫn được định hình bởi sự kết hợp nghịch lý giữa sự thống trị toàn cầu đáng gờm và sự tổn thương nội địa sâu sắc.
Le malaise économique qui étreint la deuxième puissance mondiale est entré cette semaine dans une phase plus précaire, les chiffres officiels d'octobre révélant un essoufflement généralisé des ventes au détail, de la production industrielle et des investissements en actifs fixes. Loin de témoigner d'une reprise post-pandémique stable, ces dernières données dressent le portrait saisissant d'un moteur industriel tournant à plein régime tandis que sa base de consommateurs domestiques demeure embourbée dans une crise pluriannuelle. Alors que la prolongation de la crise immobilière continue d'éroder le bilan des ménages pour la cinquième année consécutive, le rééquilibrage économique tant recherché par Pékin vers la consommation intérieure semble plus que jamais hors de portée.
Les publications de Pékin ce lundi ont mis en lumière une fracture grandissante entre l'apathie intérieure et la robustesse des exportations. Tandis que les usines et les routes maritimes mondiales vrombissent d'activité, portées par le boum mondial de l'intelligence artificielle, le citoyen chinois ordinaire freine nettement ses dépenses discrétionnaires. Ce déséquilibre structurel croissant rend Pékin extrêmement vulnérable aux chocs extérieurs, qu'il s'agisse de l'évolution des politiques commerciales à Washington et à Bruxelles ou d'une volatilité potentielle du cycle mondial de dépenses d'investissement technologique. Alors que les économistes décortiquent la portée de ces chiffres, les décideurs de Zhongnanhai font face à une pression internationale croissante pour mettre en œuvre un plan de relance budgétaire agressif, capable de ranimer véritablement la confiance intérieure.
Un recul généralisé touchant la distribution, l'industrie et l'investissement
Les indicateurs d'octobre ont mis en évidence un refroidissement synchronisé de la quasi-totalité des secteurs vitaux de l'économie chinoise. Les ventes au détail, baromètre privilégié de la consommation des ménages, ont progressé de seulement 0,4 % sur un ans, manquant le consensus des analystes qui tablaient sur une hausse de 0,8 % et décélérant nettement par rapport au plus haut de six mois atteint en septembre à 1,1 %. Dans le même temps, la production industrielle a progressé de 4,8 %, bien en deçà des attentes fixées à 5,3 % et en net recul par rapport au rythme de 5,5 % enregistré en septembre.
L'élément sans doute le plus alarmant pour les stratèges macroéconomiques demeure l'effondrement persistant de l'investissement en actifs fixes. Sur les dix premiers mois de l'année, les investissements combinés dans l'immobilier, les infrastructures et l'industrie manufacturière ont reculé de 8,1 %, accentuant une contraction structurelle inédite en dehors des périodes de confinement liées à la pandémie. Ce marasme sans précédent reflète directement la dégradation continue du secteur de la pierre, qui représentait historiquement près d'un tiers de l'activité économique de la Chine et constituait le principal réceptacle de l'épargne des ménages de la classe moyenne.
Cette crise prolongée a inévitablement rejailli sur le marché du travail. Alors que le taux de chômage urbain global a légèrement reflué à 5,1 % en octobre, le taux de chômage des jeunes de 16 à 24 ans — hors étudiants — est resté obstinément proche de ses sommets historiques, s'établissant à 18 % en septembre. Ce niveau de chômage durablement élevé chez les jeunes diplômés insuffle un climat d'anxiété sociale palpable, qui pèse sur le moral des consommateurs et renforce une mentalité d'épargne de précaution, continuant ainsi de contrecarrer les plans des autorités.
La double lame d'une domination des exportations aux proportions historiques
En contraste saisissant avec la stagnation intérieure, le pôle exportateur chinois affiche une cadence historique, bien que périlleuse. Portées en grande partie par une demande internationale insatiable en matériel lié à l'intelligence artificielle, en machines électriques et en équipements de pointe, les exportations chinoises ont bondi de 35,2 % en octobre, surpassant les attentes. Cette poussée des exportations met résolument le pays sur la voie d'un dépassement de l'excédent commercial record de 1 200 milliards de dollars enregistré l'an dernier, le solde commercial cumulé ayant franchi dès octobre le seuil psychologique des 1 000 milliards de dollars — soit la trajectoire la plus rapide jamais observée.
Cependant, cette forte dépendance aux marchés extérieurs transforme le modèle de croissance chinois en un exercice d'équilibriste à haut risque. Des analystes de grandes institutions financières avertissent qu'un quelconque refroidissement localisé du cycle d'investissement technologique mondial pourrait propager de de graves ondes de choc au sein de l'appareil productif intérieur. Zhiwei Zhang, président et économiste en chef de Pinpoint Asset Management, a souligné que les inquiétudes des marchés concernant un possible plateau des dépenses d'investissement dans l'IA étaient déjà perceptibles avant que le récent durcissement réglementaire sur les expéditions de semi-conducteurs restreints ne vienne resserrer les mailles de la conformité.
En outre, cette politique d'exportation agressive a exacerbé les frictions commerciales avec les économies occidentales. Les principaux partenaires commerciaux, en particulier au sein de l'Union européenne, ont durci leur rhétorique protectionniste et instauré des mesures ciblées. Selon les analystes de Citi Research, de nouvelles barrières douanières européennes visant les surcapacités industrielles chinoises s'avèrent hautement probables dans les trimestres à venir, contraignant Pékin à un subtil jeu diplomatique qui pourrait nécessiter d'importantes concessions à l'importation et des ajustements de crédits de TVA.
Inflation durablement basse et perspectives des prévisions de Wall Street
Cette dualité entre une offre industrielle exubérante et une consommation intérieure atone enferme par ailleurs la Chine dans une ère d'inflation ultra-faible. L'inflation des prix à la consommation a reflué à 0,7 % en octobre, brisant une brève trajectoire haussière de deux mois. Goldman Sachs anticipe la persistance de cet environnement inflationniste modéré à moyen terme, estimant l'inflation des prix à la consommation à 0,8 % pour l'ensemble de l'année, avant de fléchir davantage à 0,5 % d'ici 2027. La banque d'investissement new-yorkaise attribue cette tendance de fond à la faiblesse de la demande intérieure, à l'abondance de l'offre globale, à la modération de la dynamique des prix des matières premières et aux perturbations imminentes de la productivité liées à l'intelligence artificielle.
En dépit de ces vents contraires marqués, Goldman Sachs soutient que la trajectoire projetée de la Chine — estimant une modération de la croissance du PIB à 4,6 % cette année contre 5 % en 2025, avant un tassement à 4,5 % en 2027 — demeure techniquement alignée sur les ambitions stratégiques à long terme de Pékin. Plus précisément, ces rythmes de croissance permettent à la deuxième puissance mondiale de rester en bonne voie pour atteindre son objectif déclaré de doubler en 2035 le revenu par habitant de 2020.
Toutefois, l'atteinte de ces jalons à long terme sans déclencher d'instabilité financière systémique exigera bien plus qu'une résilience passive. Les investisseurs mondiaux suivront avec attention l'éventuelle promulgation par l'Assemblée nationale populaire et la Banque populaire de Chine de trains de mesures budgétaires robustes, axés sur la consommation et allant au-delà des traditionnelles relances par les infrastructures. D'ici à ce que Pékin parvienne à restaurer la confiance des ménages et à s'affranchir de sa surdépendance à l'égard de la demande extérieure, le récit économique de la Chine continuera de se définir par une combinaison paradoxale de formidable hégémonie mondiale et de profonde vulnérabilité intérieure.
El malestar económico que atenaza a la segunda economía mundial entró esta semana en una fase más precaria, después de que las cifras oficiales de octubre revelaran una desaceleración generalizada en las ventas minoristas, la producción industrial y la inversión en activos fijos. Lejos de demostrar una sólida recuperación posterior a la pandemia, los últimos datos dibujan un panorama sobrio: un motor industrial que funciona a gran velocidad mientras su base de consumidores nacionales sigue sumida en una crisis plurianual. Con la prolongada crisis del mercado inmobiliario erosionando los balances de los hogares por quinto año consecutivo, el ansiado reequilibrio económico de Pekín hacia el consumo interno parece cada vez más inalcanzable.
Las revelaciones publicadas el lunes por Pekín pusieron de relieve una brecha cada vez mayor entre la apatía interna y la fortaleza de las exportaciones externas. Mientras las fábricas y las rutas navieras mundiales bullen de actividad impulsadas por el auge global de la inteligencia artificial, el ciudadano chino de a pie frena drásticamente su gasto discrecional. Este creciente desequilibrio estructural deja a Pekín profundamente vulnerable a los vientos en contra externos, desde los cambios en las políticas comerciales en Washington y Bruselas hasta la volatilidad potencial en el ciclo mundial de gasto de capital en tecnología. Mientras los economistas analizan las implicaciones de estas cifras, los responsables políticos de Zhongnanhai se enfrentan a una presión internacional cada vez mayor para aplicar un estímulo fiscal agresivo que pueda reactivar genuinamente la confianza interna.
Un retroceso generalizado en el comercio minorista, las fábricas y la inversión
Los indicadores de octubre pusieron de relieve un enfriamiento sincronizado en prácticamente todos los sectores vitales de la economía china. Las ventas minoristas, principal barómetro del consumo interno, aumentaron un escaso 0,4 % respecto al año anterior, por debajo del pronóstico de consenso de los analistas que auguraba un incremento del 0,8 % y desacelerándose notablemente desde el máximo de seis meses alcanzado en septiembre (1,1 %). Por su parte, la producción industrial creció un 4,8 %, muy por debajo de las expectativas de un avance del 5,3 % y sufriendo una fuerte caída respecto al ritmo del 5,5 % registrado en septiembre.
Quizás lo más alarmante para los estrategas macroeconómicos sea el colapso continuo de la inversión en activos fijos. Durante los primeros diez meses del año, la inversión combinada en inmobiliario, infraestructuras y manufacturas se contrajo un 8,1 %, profundizando una contracción estructural sin precedentes fuera de los confinamientos por la pandemia. Este desplome sin precedentes refleja directamente el deterioro persistente del sector inmobiliario, que históricamente representaba casi un tercio de la actividad económica de China y servía como el principal depósito de riqueza de los hogares de clase media.
La prolongada recesión se ha trasladado inevitablemente al mercado laboral. Aunque la tasa de desempleo urbano general se redujo marginalmente hasta el 5,1 % en octubre, el desempleo juvenil para personas de entre 16 y 24 años —excluyendo a los estudiantes— se mantuvo obstinadamente cerca de sus máximos históricos, situándose en el 18 % en septiembre. Este nivel persistentemente elevado de desempleo entre los jóvenes titulados ha añadido una capa palpable de ansiedad social, enfriando la confianza de los consumidores y reforzando una mentalidad de ahorro preventivo que sigue frustrando a los gobernantes.
El arma de doble filo de una dominación exportadora récord
En marcado contraste con el estancamiento interno, el motor exportador de China opera a un ritmo histórico, aunque peligroso. Impulsadas en gran medida por una demanda internacional insaciable de hardware relacionado con la inteligencia artificial, maquinaria eléctrica y equipos avanzados de fabricación, las exportaciones chinas aumentaron un 35,2 % en octubre, superando las previsiones. Este repunte de las exportaciones sitúa al país en la senda firme para eclipsar el superávit comercial récord de 1,2 billones de dólares del año pasado, tras haber superado la brecha comercial acumulada el umbral psicológico del billón de dólares ya en octubre, el plazo más breve de la historia.
Sin embargo, esta fuerte dependencia de los mercados externos ha convertido el modelo de crecimiento de China en un ejercicio de alto riesgo. Los analistas de las principales instituciones financieras advierten de que cualquier enfriamiento localizado en el ciclo mundial de inversión en tecnología podría transmitir graves ondas de choque a la manufactura nacional. Zhiwei Zhang, presidente y economista jefe de Pinpoint Asset Management, señaló que la preocupación de los mercados ante una posible meseta en el gasto de capital en inteligencia artificial ya era palpable antes de que el reciente escrutinio regulatorio sobre los envíos restringidos de semiconductores endureciera las redes de cumplimiento.
Además, este agresivo impulso exportador ha exacerbado las fricciones comerciales con las economías occidentales. Los principales socios comerciales, en particular dentro de la Unión Europea, han intensificado su retórica proteccionista e introducido medidas comerciales específicas. Los analistas de Citi Research sugieren que es muy probable que se produzcan nuevas barreras comerciales por parte de la UE dirigidas contra la sobrecapacidad industrial china en los próximos trimestres, lo que obligará a Pekín a realizar una delicada maniobra diplomática que podría exigir sustanciales concesiones a la importación y ajustes en las devoluciones del impuesto sobre el valor añadido.
Inflación persistentemente baja y perspectivas para las previsiones de Wall Street
La cruda realidad de una oferta industrial boyante y un consumo interno estancado también ha abocado a China a una era de inflación ultrabaja. La inflación al consumo descendió al 0,7 % en octubre, rompiendo una breve trayectoria alcista de dos meses. Goldman Sachs proyecta que este entorno inflacionario moderado persistirá a medio plazo, estimando una inflación de los precios al consumo del 0,8 % para el conjunto del año y previendo que se suavice aún más hasta el 0,5 % en 2027. El banco de inversión de Wall Street atribuye esta tendencia persistente a la debilidad de la demanda interna, a una abundante oferta agregada, a la moderación del impulso de los precios de las materias primas y a las inminentes perturbaciones en la productividad asociadas a la inteligencia artificial.
A pesar de estos graves vientos en contra, Goldman Sachs sostiene que la trayectoria proyectada para China —que estima una moderación del crecimiento del PIB al 4,6 % este año frente al 5 % de 2025, antes de relajarse al 4,5 % en 2027— sigue estando técnicamente alineada con las ambiciones estratégicas a largo plazo de Pekín. En concreto, estas tasas de crecimiento mantienen a la segunda economía mundial en el buen camino para cumplir su objetivo declarado de duplicar en 2035 la renta per cápita registrada en 2020.
Con todo, alcanzar estos hitos a largo plazo sin desencadenar una inestabilidad financiera sistémica exigirá algo más que una resiliencia pasiva. Los inversores globales seguirán de cerca si la Asamblea Popular Nacional y el Banco Popular de China presentan paquetes fiscales sólidos y centrados en el consumo que vayan más allá del tradicional estímulo de infraestructuras. Hasta que Pekín logre restaurar la confianza de los hogares y se distancie de su excesiva dependencia de la demanda externa, la narrativa económica de China seguirá definida por una combinación paradójica de formidable peso mundial y profunda vulnerabilidad interna.
作为全球第二大经济体,中国目前深陷的经济疲软态势本周进入了一个更加动荡的阶段。10月份官方数据显示,零售、工业生产和固定资产投资均呈现全面放缓。最新的数据不仅未能展现出疫情后的稳定复苏,反而勾勒出一幅令人清醒的图景:一方面工业引擎全速运转,另一方面国内消费基础却深陷多年的低迷之中。随着房地产市场的长期低迷连续第五年继续侵蚀家庭资产负债表,北京长期以来梦寐以求的向国内消费转型的经济再平衡目标,似乎比以往任何时候都更加遥不可及。
北京周一公布的数据凸显出国内需求疲软与外部出口强劲之间日益扩大的鸿沟。尽管在人工智能全球热潮的推动下,工厂车间和全球航运通道一片繁忙,但普通中国公民在可自由支配的支出上却在急剧缩减。这种不断扩大的结构性失衡,使北京极易受到外部逆风的冲击——从华盛顿和布鲁塞尔贸易政策的转变,到全球科技资本支出周期潜在的波动。正当经济学家们剖析这些数字背后的含义时,中南海的决策者们正面临着来自全球的巨大压力,各方迫切呼吁其实施能够真正重振国内信心的激进财政刺激政策。
零售、工厂与投资全线疲软
10月份的各项指标表明,中国经济几乎所有核心板块都在经历同步冷却。作为衡量国内消费的主要晴雨表,零售额较上年同期微升0.4%,远低于分析师普遍预计的0.8%增幅,且较9月份创下的六个月高点1.1%显著回落。与此同时,工业产出增长4.8%,远低于5.3%的增长预期,较9月份5.5%的速度大幅下降。
对宏观经济战略家而言,最令人担忧的或许是固定资产投资的持续坍塌。在今年前十个月中,房地产、基础设施和制造业的综合投资收缩了8.1%,加剧了除疫情封锁期之外史无前例的结构性收缩。这场空前的低迷直接反映了房地产业的持续衰退,该行业历史上曾占中国经济活动近三分之一的份额,并曾是中产阶级家庭财富的主要蓄水池。
这场长期的低迷不可避免地传导至劳动力市场。尽管10月份全国城镇调查失业率微降至5.1%,但剔除在校生后的16至24岁青年失业率在9月份仍高居18%的历史高位附近。青年毕业生中持续高企的失业率带来了明显的社会焦虑感,进一步打压了消费情绪,并加固了阻碍政策制定者的预防性储蓄心理。
破纪录出口主导地位的双刃剑
与国内停滞形成鲜明对比的是,中国的出口引擎正以历史性但充满危险的节奏运转。在国际社会对人工智能相关硬件、电气机械和先进制造设备的不满需求推动下,中国10月份出口额飙升35.2%,超出市场预期。这股出口飙升势头使中国稳步超越去年创下的1.2万亿美元贸易顺差纪录,截至10月份,累计贸易顺差已跨过1万亿美元的心理关口——创下有记录以来的最快时间纪录。
然而,这种对外部市场的严重依赖已将中国的增长模式变成了一场高风险的平衡游戏。各大金融机构的分析师警告称,全球科技投资周期的任何局部冷却都可能向国内制造业传导严重的冲击波。汇(Pinpoint)资产管理公司总裁兼首席经济学家张智威指出,在近期针对受限半导体出货量的监管审查收紧合规网络之前,市场对人工智能资本支出出现平台期的焦虑就已经清晰可感。
此外,这种激进的出口攻势加剧了与西方经济体的贸易摩擦。主要贸易伙伴,特别是欧盟内部,已经加大了保护主义言论,并推出了有针对性的贸易措施。花旗研究(Citi Research)的分析师暗示,欧盟未来几个季度极有可能出台针对中国工业产能过剩的额外贸易壁垒,这将迫使北京陷入微妙的外交博弈,甚至可能需要做出重大的进口让步并调整增值税退税政策。
通胀持续低迷与华尔街预测展望
工业供应暴增与国内消费停滞的二元现实,也将中国锁定在了超低通胀的时代。10月份消费者通胀率回落至0.7%,打破了此前短暂的两个月上行趋势。高盛(Goldman Sachs)预计,这种温和的通胀环境将在中短期内持续,预计全年居民消费价格指数(CPI)通胀率为0.8%,到2027年进一步放缓至0.5%。这家华尔街投资银行将这种持续趋势归咎于国内需求疲软、总供给充裕、大宗商品价格涨势放缓,以及与人工智能相关的生产力颠覆带来的迫在眉睫的影响。
尽管面临这些严峻逆风,高盛仍认为中国的预计发展轨迹——预计今年GDP增速从2025年的5%放缓至4.6%,随后在2027年进一步放缓至4.5%——在技术上依然符合北京的远期战略雄心。具体而言,这些增速使全球第二大经济体有望实现既定目标,即到2035年人均收入比2020年翻一番。
然而,要在不引发系统性金融不稳定风险的前提下实现这些长期目标,需要的远不止是被动的韧性。全球投资者将密切关注全国人大和中国人民银行是否会出台超出传统基建刺激范畴、侧重于消费的强有力财政一揽子计划。在北京成功恢复家庭信心并彻底扭转对外部需求的过度依赖之前,中国的经济叙事将依然由一种矛盾的组合所定义:强大的全球主导地位与深层的国内脆弱性并存。
Editorial Standards & Multi-Language Synthesis: This dispatch was synthesized and fact-checked by the ParisDaily Editorial Desk across 5 global editions (EN, FR, VI, ES, ZH), cross-referencing primary international wire reports and real-time search intelligence.