L'or chute à un plus bas de 52 semaines alors que le dollar américain atteint un sommet de 19 mois
Precious metals broke key technical supports on Monday as a resurgent U.S. dollar and sticky inflation expectations fueled aggressive Federal Reserve rate hike bets.
Thị trường kim loại quý đã phá vỡ các ngưỡng hỗ trợ kỹ thuật quan trọng trong phiên giao dịch đầu tuần. Sự bứt phá mạnh mẽ của đồng Đô la Mỹ cùng kỳ vọng lạm phát dai dẳng đã châm ngòi cho các đợt đặt cược quyết liệt vào việc Cục Dự trữ Liên bang (Fed) tăng lãi suất.
Les métaux précieux ont cédé des supports techniques clés ce lundi, pénalisés par la vigueur retrouvée du billet vert et la persistance des tensions inflationnistes qui alimentent des paris agressifs sur un durcissement de la politique de la Réserve fédérale.
Los metales preciosos rompieron soportes técnicos clave este lunes, impulsados por la fortaleza del dólar y unas expectativas de inflación persistentes que avivan las apuestas sobre subidas agresivas de tipos de la Reserva Federal.
由于强势美元与顽固的通胀预期助长了美联储激进加息的押注,贵金属市场周一跌破关键技术支撑位。美元的持续走强和宏观经济压力彻底压倒了传统的避险买盘,引发了机构投资者的全面抛售。
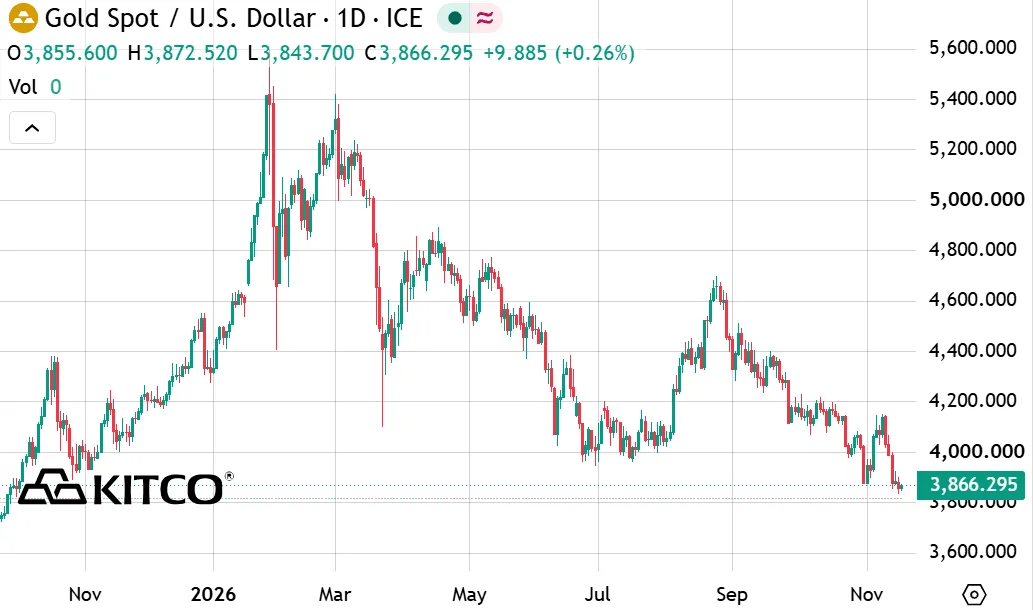
- December Comex gold futures dropped $28.60 to close at $3,835, breaching a crucial double-bottom support level at $3,880.
- Silver suffered an even sharper correction, tumbling 3.68% to $46.93—marking a stark 61% retreat from its January record highs.
- The U.S. Dollar Index hovered near 103.4, its strongest valuation since April 2025, crushing international purchasing power.
- CME FedWatch data indicates market pricing exceeds a 90% probability of a quarter-point rate hike at the December 8-9 FOMC meeting.
- Hợp đồng vàng tương lai kỳ hạn tháng 12 trên sàn Comex sụt giảm 28,60 USD, đóng cửa ở mức 3.835 USD, chính thức xuyên thủng ngưỡng hỗ trợ đáy đôi quan trọng tại 3.880 USD.
- Bạc chịu đợt điều chỉnh thậm chí còn tồi tệ hơn, lao dốc 3,68% xuống còn 46,93 USD — đánh dấu mức sụt giảm khắc nghiệt 61% so với đỉnh lịch sử hồi tháng Giêng.
- Chỉ số Đô la Mỹ (U.S. Dollar Index) dao động gần ngưỡng 103,4, mức định giá mạnh nhất kể từ tháng 4 năm 2025, qua đó bóp nghẹt sức mua trên quy mô quốc tế.
- Dữ liệu từ công cụ CME FedWatch cho thấy thị trường đang định giá xác suất vượt quá 90% về một đợt tăng lãi suất 0,25 điểm phần trăm tại cuộc họp FOMC diễn ra vào ngày 8-9 tháng 12.
- Les contrats à terme sur l'or de décembre sur le Comex ont chuté de 28,60 dollars pour clôturer à 3 835 dollars, franchissant à la baisse un niveau de support critique en double creux à 3 880 dollars.
- L'argent a subi une correction encore plus brutale, dégringolant de 3,68 % à 46,93 dollars, marquant un net recul de 61 % par rapport à ses sommets historiques de janvier.
- L'indice du dollar américain a oscillé autour de 103,4, sa valorisation la plus élevée depuis avril 2025, laminant le pouvoir d'achat international.
- Les données de l'outil FedWatch du CME indiquent que les marchés évaluent à plus de 90 % la probabilité d'une hausse des taux d'un quart de point lors de la réunion du FOMC des 8 et 9 décembre.
- Los futuros del oro de diciembre en el Comex cayeron 28,60 dólares para cerrar en 3.835 dólares, perforando un nivel crucial de doble suelo en 3.880 dólares.
- La plata sufrió una corrección aún más aguda, desplomándose un 3,68% hasta los 46,93 dólares, lo que marca un marcado retroceso del 61% desde sus máximos históricos de enero.
- El índice del dólar estadounidense se mantuvo cerca de 103,4, su valoración más fuerte desde abril de 2025, aplastando el poder adquisitivo internacional.
- Los datos de CME FedWatch indican que la cotización en el mercado supera una probabilidad del 90% de una subida de un cuarto de punto en la reunión del FOMC del 8 y 9 de diciembre.
- 12月Comex黄金期货下跌28.60美元,收于3,835美元,跌破了3,880美元的关键双底支撑位。
- 白银遭遇了更为剧烈的调整,重挫3.68%至46.93美元,较1月创下的历史高位大幅回落61%。
- 美元指数徘徊在103.4附近,创下2025年4月以来的最高估值,严重挤压了国际购买力。
- CME美联储观察(FedWatch)数据表明,市场定价显示12月8至9日FOMC会议上加息25个基点的概率已超过90%。
At the start of the trading week, global precious metals markets experienced a brutal technical reckoning. December Comex gold futures gapped cleanly beneath a critical double-bottom formation that had served as resilient tentative support for months, shattering the $3,880 threshold. Opening definitively beneath that historical floor, gold drifted steadily downward to close at $3,835, registering a sharp single-session loss of $28.60, or 0.74 percent. This decisive breakdown marks a striking psychological and technical shift for a market that has weathered extraordinary volatility throughout the past year, dragging yellow metal valuations down to fresh 52-week lows and triggering defensive liquidations across institutional portfolios.
Simultaneously, the broader precious metals complex suffered collateral damage, with silver sustaining an even more severe contraction. Having hugged a precarious double bottom built from late autumn lows near $48, silver futures decisively cracked, plunging $1.74—or 3.68 percent—to settle at $46.93. The stark downward momentum widened the gold-silver ratio from just under 80 to approximately 82-to-1 in a single session, a classic structural symptom of macro-driven liquidation dictated by currency and interest rate pressures rather than bespoke industrial supply-demand imbalances. As the white metal trades roughly 61 percent below its blistering January record peak near $121.65, traders and bullion banks are scrambling to reassess risk parameters in an increasingly hostile macroeconomic climate.
The Paradox of Falling Crude and Yields
In a standard macroeconomic environment, the converging backdrop of tumbling energy markets and easing sovereign bond yields should have provided an immediate, comforting cushion for non-yielding bullion. West Texas Intermediate crude notably settled near $85.72 and Brent crude retreated toward $92.44 following reassuring diplomatic reports that Washington was not weighing imminent military strikes against Iran. Cheaper energy input costs traditionally serve to dampen the very inflationary pressures that dictate aggressive central bank tightening cycles. Treasury markets responded predictably to the geopolitical de-escalation, with the benchmark 10-year yield slipping two basis points to 5.12 percent while the 2-year yield eased to 4.82 percent.
Adding to the conventional script, Federal Reserve Chair Kevin Warsh delivered public remarks that deliberately steered clear of fresh hawkish guidance, confining his commentary primarily to the structural integration of artificial intelligence. Under normal historical circumstances, the combination of retreating crude prices, softening bond yields, and a tight-lipped central bank chief serves as a textbook recipe for a relief bounce in precious metals. Yet, gold and silver fell regardless, proving that micro-market cushions are utterly insufficient when macroeconomic steamrollers are operating at full throttle. The structural reality is that the broader inflationary and monetary tightening narrative has completely eclipsed traditional safe-haven correlations.
The Dominance of the Greenback and Sticky Inflation
The primary catalyst behind the rout remains the relentless ascent of the U.S. dollar, supported by unyielding core inflation data that continues to baffle central bank optimists. October consumer price data revealed a 0.4 percent headline increase, with core prices rising 0.3 percent—both metrics printing hotter than consensus Wall Street forecasts. Consequently, the CME FedWatch tool aggressively recalibrated, pricing the probability of a quarter-point benchmark interest rate hike at the upcoming December 8-9 FOMC meeting at over 90 percent. Against this formidable backdrop, a marginal two-basis-point dip in long-term Treasury yields feels entirely inconsequential to institutional bondholders.
Concurrently, the U.S. Dollar Index held firmly near 103.4, touching its strongest valuation watermark since April 2025. A resurgent dollar systematically inflates the localized cost of dollar-denominated assets for every international buyer, stifling physical retail demand across key consumer hubs in Europe and Asia. Furthermore, a broader risk-off equity tone—spearheaded by another notable retracement in high-flying technology shares—compelled institutional capital allocators to seek shelter in liquid cash equivalents and greenback-denominated instruments rather than defensive hard assets. The flight to safety bypassed bullion entirely, redirecting liquidity straight into U.S. sovereign debt and cash reserves.
Technical Outlook and Imminent Macro Catalysts
From a charting perspective, market technicians note that yesterday’s broken double-bottom floors have instantly transformed into formidable overhead resistance barriers. Gold must decisively reclaim the $3,880 threshold and silver must claw back above $48 before either chart exhibits structural repair. Until those technical hurdles are cleared, the path of least resistance remains skewed aggressively to the downside. Market strategists point to the psychological round number at $3,800 as the next immediate test for gold, with little to no meaningful historical support below that level until the $3,500 psychological milestone.
Market participants are now bracing for a dense calendar of incoming macroeconomic catalysts designed to test the resilience of the Fed’s tightening posture. Tuesday brings the critical release of October retail sales figures, followed by the eagerly anticipated publication of the Federal Reserve’s latest policy meeting minutes on Wednesday. Additionally, a heavy slate of central bank speakers—including Governors Waller and Williams—will take to the podium. A softer-than-expected retail sales print could offer rate-hike skeptics their first tangible opening to temper monetary tightening expectations, whereas another robust consumer spending report will almost certainly keep the dollar bid and precious metals locked on the defensive.
Vào thời điểm mở đầu tuần giao dịch, các thị trường kim loại quý toàn cầu đã phải hứng chịu một đợt thanh trừng kỹ thuật vô cùng khốc liệt. Các hợp đồng vàng tương lai kỳ hạn tháng 12 trên sàn Comex đã rơi thủng một cách rõ rệt dưới mô hình đáy đôi vốn đóng vai trò là vùng hỗ trợ tạm thời kiên cố trong suốt nhiều tháng qua, chính thức phá vỡ ngưỡng 3.880 USD. Mở cửa hoàn toàn bên dưới mốc lịch sử đó, vàng đã trượt dài đều đặn để đóng cửa ở mức 3.835 USD, ghi nhận mức sụt giảm mạnh trong một phiên giao dịch duy nhất là 28,60 USD, tương đương 0,74%. Sự sụp đổ dứt khoát này đánh dấu một bước ngoặt tâm lý và kỹ thuật nổi bật đối với một thị trường từng trải qua biến động phi thường trong suốt năm qua, kéo định giá của kim loại quý này xuống các mức đáy mới trong vòng 52 tuần và châm ngòi cho các đợt thanh lý mang tính phòng thủ trên khắp các danh mục đầu tư tổ chức.
Đồng thời, toàn bộ phức hợp kim loại quý rộng lớn hơn cũng phải chịu thiệt hại vạ lây, trong đó bạc gánh chịu đợt sụt giảm tồi tệ hơn nhiều. Từng bám sát một vùng đáy đôi đầy chông chênh được thiết lập từ các mức thấp điểm cuối mùa thu gần ngưỡng 48 USD, các hợp đồng tương lai bạc đã chính thức nứt vỡ, lao dốc 1,74 USD — tương đương 3,68% — để chốt phiên tại 46,93 USD. Động lực trôi dạt xuống dốc rõ rệt này đã nới rộng tỷ lệ vàng-bạc từ mức suýt soát 80 lên khoảng 82 đổi 1 chỉ trong một phiên giao dịch duy nhất, một triệu chứng cấu trúc kinh điển của hoạt động thanh lý do các yếu tố vĩ mô điều tiết, bị chi phối bởi áp lực tiền tệ và lãi suất chứ không phải xuất phát từ sự mất cân đối cung-cầu mang tính đặc thù trong công nghiệp. Khi kim loại trắng này đang được giao dịch thấp hơn khoảng 61% so với mức đỉnh kỷ lục rực rỡ ghi nhận vào tháng Giêng gần mốc 121,65 USD, các nhà giao dịch và ngân hàng vàng đang phải tranh thủ đánh giá lại các thông số rủi ro trong một môi trường kinh tế vĩ mô ngày càng bất lợi.
Nghịch lý giữa giá dầu thô và lợi suất trái phiếu cùng sụt giảm
Trong một môi trường kinh tế vĩ mô chuẩn mực, bối cảnh hội tụ giữa thị trường năng lượng sụt giảm và lợi suất trái phiếu chính phủ nới lỏng đáng lẽ phải mang lại một điểm tựa an toàn, tức thời và dễ chịu cho vàng thỏi vốn không sinh lợi. Giá dầu thô ngọt nhẹ WTI ghi nhận mức chốt phiên đáng chú ý gần 85,72 USD và dầu thô Brent lùi về sát mốc 92,44 USD sau các báo cáo ngoại giao mang tính trấn an rằng Washington không cân nhắc các cuộc tấn công quân sự cận kề nhằm vào Iran. Chi phí đầu vào năng lượng rẻ hơn theo truyền thống đóng vai trò làm dịu đi chính những áp lực lạm phát vốn đang định hình các chu kỳ thắt chặt chính sách tiền tệ quyết liệt từ các ngân hàng trung ương. Thị trường trái phiếu kho bạc đã phản ứng theo đúng dự báo trước sự hạ nhiệt về mặt địa chính trị, với lợi suất kỳ hạn 10 năm chuẩn giảm hai điểm cơ bản xuống mức 5.12% trong khi lợi suất kỳ hạn 2 năm hạ xuống 4.82%.
Bổ sung vào kịch bản thông thường, Chủ tịch Cục Dự trữ Liên bang Kevin Warsh đã đưa ra những phát biểu công khai cố tình né tránh các định hướng thắt chặt mới, tập trung chủ yếu các bình luận của mình vào quá trình tích hợp cấu trúc của trí tuệ nhân tạo. Dưới các điều kiện lịch sử bình thường, sự kết hợp giữa giá dầu thô thụt lùi, lợi suất trái phiếu mềm đi và một người đứng đầu ngân hàng trung ương kiệm lời đóng vai trò là một công thức kinh điển để tạo ra đợt hồi phục kỹ thuật cho kim loại quý. Thế nhưng, vàng và bạc vẫn sụt giảm bất chấp điều đó, chứng minh rằng những chiếc đệm đỡ vi mô trên thị trường là hoàn toàn không đủ khi cỗ xe lu kinh tế vĩ mô đang vận hành hết công suất. Thực tế cấu trúc cho thấy câu chuyện về lạm phát và thắt chặt tiền tệ trên diện rộng đã hoàn toàn làm lu mờ các mối tương quan trú ẩn an toàn truyền thống.
Sự thống trị của đồng bạc xanh và lạm phát dai dẳng
Tác nhân chính đứng đằng sau chuỗi ngày lao dốc vẫn là đà leo dốc không ngừng nghỉ của đồng Đô la Mỹ, được hậu thuẫn bởi các dữ liệu lạm phát cốt lõi ngoan cố tiếp tục khiến những nhà quản lý lạc quan tại ngân hàng trung ương phải bối rối. Dữ liệu chỉ số giá tiêu dùng tháng 10 cho thấy mức tăng tổng thể 0,4%, với giá cốt lõi tăng 0,3% — cả hai chỉ số đều công bố cao hơn so với dự báo đồng thuận của Phố Wall. Hệ quả là, công cụ CME FedWatch đã tái hiệu chỉnh một cách quyết liệt, định giá xác suất tăng lãi suất cơ bản 0,25 điểm phần trăm tại cuộc họp FOMC sắp tới vào ngày 8-9 tháng 12 lên trên mức 90%. Trước bối cảnh đầy thách thức này, mức sụt giảm vỏn vẹn hai điểm cơ bản của lợi suất trái phiếu kho bạc kỳ hạn dài tỏ ra hoàn toàn vô nghĩa đối với các chủ sở hữu trái phiếu tổ chức.
Song song đó, Chỉ số Đô la Mỹ vẫn trụ vững gần ngưỡng 103,4, chạm mức định giá mạnh nhất kể từ tháng 4 năm 2025. Sự trỗi dậy mạnh mẽ của đồng đô la đã làm phình to một cách có hệ thống chi phí nội địa của các tài sản định danh bằng đồng đô la đối với mọi người mua quốc tế, bóp nghẹt nhu cầu bán lẻ vật chất tại các trung tâm tiêu thụ cốt lõi ở Châu Âu và Châu Á. Hơn thế nữa, tâm lý e ngại rủi ro bao trùm thị trường cổ phiếu — dẫn đầu là một nhịp thoái lui đáng chú ý khác ở các cổ phiếu công nghệ từng bay cao — đã buộc các nhà phân bổ vốn tổ chức phải tìm kiếm nơi trú ẩn tại các công cụ tương đương tiền mặt có tính thanh khoản cao và các tài sản định danh bằng đồng đô la thay vì các tài sản cứng mang tính phòng thủ. Dòng vốn chạy trốn rủi ro đã hoàn toàn bỏ qua vàng thỏi, chuyển hướng thanh khoản thẳng vào các khoản nợ chính phủ Mỹ và dự trữ tiền mặt.
Triển vọng kỹ thuật và những yếu tố kích hoạt vĩ mô cận kề
Dưới góc độ biểu đồ, các nhà kỹ thuật thị trường lưu ý rằng những tầng đáy đôi bị phá vỡ vào ngày hôm qua đã lập tức biến thành các rào cản kháng cự phía trên vô cùng kiên cố. Vàng buộc phải giành lại dứt khoát ngưỡng 3.880 USD và bạc phải quay trở lại trên mức 48 USD trước khi bất kỳ biểu đồ nào thể hiện sự phục hồi về mặt cấu trúc. Cho đến khi những rào cản kỹ thuật đó được quét sạch, con đường có ít kháng cự nhất vẫn tiếp tục nghiêng hẳn về phía giảm giá. Các nhà chiến lược thị trường chỉ ra con số tròn trịa về mặt tâm lý tại 3.800 USD là bài kiểm tra tức thời tiếp theo đối với vàng, với rất ít hoặc hầu như không có sự hỗ trợ có ý nghĩa nào về mặt lịch sử nằm bên dưới mức đó cho đến mốc tâm lý 3.500 USD.
Các thành viên thị trường giờ đây đang chuẩn bị tinh thần cho một lịch trình dày đặc các yếu tố kích hoạt vĩ mô sắp tới nhằm kiểm tra khả năng phục hồi trong lập trường thắt chặt của Fed. Ngày thứ Ba mang đến dữ liệu công bố quan trọng về doanh thu bán lẻ tháng 10, nối tiếp bằng việc công bố biên bản cuộc họp chính sách mới nhất của Cục Dự trữ Liên bang vào ngày thứ Tư. Thêm vào đó, một loạt các quan chức phát biểu từ ngân hàng trung ương — bao gồm các Thống đốc Waller và Williams — sẽ bước lên bục phát biểu. Một số liệu doanh thu bán lẻ thấp hơn dự kiến có thể mang lại cơ hội hữu hình đầu tiên cho những người hoài nghi về việc tăng lãi suất nhằm hạ nhiệt kỳ vọng thắt chặt tiền tệ, trong khi một báo cáo chi tiêu tiêu dùng vững chắc khác gần như chắc chắn sẽ giữ cho lực mua đồng đô la duy trì và kim loại quý tiếp tục bị khóa chặt trong thế phòng thủ.
En ce début de semaine boursière, les marchés mondiaux des métaux précieux ont fait l'expérience d'un brutal rappel à l'ordre technique. Les contrats à terme sur l'or de décembre au Comex ont glissé sous une formation critique en double creux qui, durant des mois, avait fait office de support provisoire et résistant, pulvérisant ainsi le seuil des 3 880 dollars. Ouvrant résolument sous ce plancher historique, l'or a poursuivi sa dérive pour clôturer à 3 835 dollars, actant une perte nette de 28,60 dollars sur la séance, soit 0,74 pour cent. Cette cassure décisive traduit un net revirement psychologique et technique pour un marché qui a pourtant traversé une volatilité extraordinaire au cours de l'année écoulée, ramenant la valorisation du métal jaune à de nouveaux plus bas sur 52 semaines et déclenchant des liquidations défensives au sein des portefeuilles institutionnels.
Dans le même temps, l'ensemble du complexe des métaux précieux a subi des dommages collatéraux, l'argent enregistrant une contraction encore plus prononcée. Après avoir frôlé un double creux précaire formé à l'automne près des 48 dollars, les contrats à terme sur l'argent ont irrémédiablement cédé, plongeant de 1,74 dollar — soit 3,68 pour cent — pour s'établir à 46,93 dollars. Cette vigoureuse dynamique baissière a distendu le ratio or/argent, passant de juste en dessous de 80 à environ 82 pour un en une seule séance. C'est là le symptôme structurel classique d'une liquidation dictée par des impératifs macroéconomiques, tributaire des soubresauts des devises et des taux d'intérêt, bien plus que par les déséquilibres fondamentaux entre l'offre et la demande industrielle. Alors que le métal blanc se négocie à peu près 61 pour cent en deçà de son pic record de janvier frôlant les 121,65 dollars, cambistes et banques bullionistes s'efforcent de recalibrer leurs paramètres de risque dans un climat macroéconomique de plus en plus hostile.
Le paradoxe de la baisse du brut et des rendements obligataires
Dans un environnement macroéconomique classique, la conjonction d'une baisse des marchés énergétiques et d'une détente des rendements souverains aurait dû offrir un coussin immédiat et bienvenu aux métaux précieux, par nature non rémunérateurs. Le brut léger américain (WTI) s'est notamment établi près de 85,72 dollars et le Brent a reflué vers 92,44 dollars, rassuré par des informations diplomatiques indiquant que Washington n'envisageait pas de frappes militaires imminentes contre l'Iran. Traditionnellement, la diminution des coûts énergétiques contribue à tempérer les pressions inflationnistes mêmes qui dictent les cycles de resserrement agressifs des banques centrales. Le marché obligataire a réagi de manière prévisible à cette désescalade géopolitique, le rendement de la référence à 10 ans cédant deux points de base pour s'établir à 5,12 pour cent, tandis que le taux à 2 ans reculait à 4,82 pour cent.
Ajoutant au scénario conventionnel, le président de la Réserve fédérale, Kevin Warsh, a prononcé des déclarations publiques évitant soigneusement toute nouvelle orientation belliqueuse (hawkish), limitant pour l'essentiel son intervention à l'intégration structurelle de l'intelligence artificielle. En période normale, l'association d'une baisse des cours du pétrole, d'une détente des taux obligataires et d'un patron de banque centrale aux abonnés absents constitue la recette idéale pour un rebond technique des métaux précieux. Pourtant, l'or et l'argent ont chuté de concert, prouvant que les amortisseurs micro-économiques s'avèrent totalement dérisoires lorsque les rouleaux compresseurs macroéconomiques tournent à plein régime. La réalité structurelle est que le narratif global de l'inflation et du resserrement monétaire a purement et simplement éclipsé les corrélations traditionnelles avec les valeurs refuges.
La suprématie du billet vert et l'ancrage de l'inflation
Le catalyseur principal de cette débâcle demeure l'ascension inexorable du dollar américain, nourri par des données d'inflation sous-jacente (core inflation) obstinées qui continuent de déconcerter les optimistes de la banque centrale. Les chiffres des prix à la consommation d'octobre ont révélé une hausse globale de 0,4 pour cent, les prix core progressant de 0,3 pour cent — deux indicateurs supérieurs aux prévisions consensuelles de Wall Street. Par conséquent, l'outil FedWatch du CME a opéré un recalibrage agressif, évaluant à plus de 90 pour cent la probabilité d'une hausse d'un quart de point du taux directeur lors de la prochaine réunion du FOMC des 8 et 9 décembre. Face à cette toile de fond redoutable, un repli marginal de deux points de base des rendements obligataires à long terme apparaît totalement insignifiant aux yeux des investisseurs institutionnels.
Parallèlement, l'indice du dollar américain s'est maintenu fermement autour de 103,4, touchant son plus haut niveau de valorisation depuis avril 2025. Un dollar resurgi de la sorte renchérit mécaniquement le coût local des actifs libellés en devise américaine pour tout acheteur international, étouffant la demande physique de détail dans les grands bassins de consommation européens et asiatiques. En outre, une atmosphère boursière générale d'aversion au risque — emmenée par un nouveau repli notable des valeurs technologiques de premier plan — a incité les gestionnaires d'actifs institutionnels à chercher refuge dans des équivalents de liquidités et des instruments libellés en dollars plutôt que dans des actifs tangibles défensifs. La fuite vers la sécurité a tout bonnement contourné le marché de l'or, redirigeant les liquidités droit vers la dette souveraine américaine et les réserves de liquidités.
Perspectives techniques et catalyseurs macroéconomiques imminents
Du point de vue de l'analyse graphique, les techniciens du marché relèvent que les planchers en double creux brisés hier se sont instantanément transformés en redoutables barrières de résistance. L'or doit impérativement reconquérir le seuil des 3 880 dollars et l'argent repasser au-dessus des 48 dollars pour que l'un ou l'autre graphique n'affiche le moindre signe de reprise structurelle. Tant que ces obstacles techniques ne seront pas franchis, la voie de la moindre résistance restera résolument orientée à la baisse. Les stratégistes de marché pointent le chiffre rond psychologique des 3 800 dollars comme le prochain test immédiat pour l'or, avec un soutien historique pour ainsi dire inexistant en dessous de ce niveau avant le jalon psychologique des 3 500 dollars.
Les acteurs du marché se préparent désormais à un calendrier dense de publications macroéconomiques destinées à éprouver la résilience de la posture restrictive de la Fed. Mardi s'annonce critique avec la parution des chiffres des ventes au détail d'octobre, suivie mercredi de la publication très attendue du compte-rendu de la dernière réunion de politique monétaire de la Réserve fédérale. De surcroît, une cohorte de banquiers centraux — parmi lesquels les gouverneurs Waller et Williams — doit monter à la tribune. Des ventes au détail inférieures aux attentes pourraient offrir aux sceptiques de la hausse des taux leur première véritable ouverture pour tempérer les anticipations de resserrement monétaire, tandis qu'une nouvelle publication robuste sur la consommation confortera quasi certainement le soutien au dollar et maintiendra les métaux précieux sous pression défensive.
Al comienzo de la semana bursátil, los mercados globales de metales preciosos experimentaron un brutal ajuste de cuentas técnico. Los futuros del oro de diciembre en el Comex se abrieron paso limpiamente por debajo de una formación crítica de doble suelo que había servido como un soporte provisional resistente durante meses, rompiendo el umbral de los 3.880 dólares. Abriendo de forma definitiva por debajo de ese suelo histórico, el oro descendió de manera constante para cerrar en 3.835 dólares, registrando una aguda pérdida en una sola sesión de 28,60 dólares, o un 0,74 por ciento. Esta ruptura decisiva marca un llamativo giro psicológico y técnico para un mercado que ha resistido una volatilidad extraordinaria a lo largo del año pasado, arrastrando las valoraciones del metal amarillo hacia nuevos mínimos de 52 semanas y desencadenando liquidaciones defensivas en todas las carteras institucionales.
Simultáneamente, el complejo más amplio de los metales preciosos sufrió daños colaterales, y la plata experimentó una contracción aún más severa. Tras haberse aferrado a un precario doble suelo construido a partir de los mínimos de finales de otoño cerca de los 48 dólares, los futuros de la plata se fracturaron de manera decisiva, desplomándose 1,74 dólares —o un 3,68 por ciento— para establecerse en 46,93 dólares. El marcado impulso a la baja amplió la relación oro-plata desde justo por debajo de 80 hasta aproximadamente 82 a 1 en una sola sesión, un síntoma estructural clásico de liquidación impulsada por factores macroeconómicos y dictada por presiones de divisas y tipos de interés, más que por desequilibrios específicos entre la oferta y la demanda industrial. A medida que el metal blanco cotiza aproximadamente un 61 por ciento por debajo de su fulgurante pico récord de enero cerca de los 121,65 dólares, los operadores y los bancos de lingotes se apresuran a reevaluar los parámetros de riesgo en un clima macroeconómico cada vez más hostil.
La paradoja de la caída del crudo y de los rendimientos
En un entorno macroeconómico estándar, el telón de fondo convergente del desplome de los mercados energéticos y la relajación de los rendimientos de la deuda soberana debería haber proporcionado un cojín inmediato y reconfortante para el lingote, que no genera intereses. El crudo West Texas Intermediate se situó notablemente cerca de los 85,72 dólares y el crudo Brent retrocedió hacia los 92,44 dólares tras unos informes diplomáticos tranquilizadores que señalaban que Washington no estaba sopesando ataques militares inminentes contra Irán. Los costes de los insumos energéticos más baratos sirven tradicionalmente para amortiguar las mismas presiones inflacionistas que dictan los ciclos de endurecimiento agresivo por parte de los bancos centrales. Los mercados de bonos del Tesoro respondieron de forma previsible a la desescalada geopolítica, con la referencia del bono a 10 años retrocediendo dos puntos básicos hasta el 5,12 por ciento, mientras que el rendimiento a 2 años se moderaba hasta el 4,82 por ciento.
Sumándose al guion convencional, el presidente de la Reserva Federal, Kevin Warsh, pronunció unas declaraciones públicas que evitaron deliberadamente ofrecer nuevas directrices de carácter restrictivo, centrando principalmente sus comentarios en la integración estructural de la inteligencia artificial. Bajo circunstancias históricas normales, la combinación de la retirada de los precios del crudo, la moderación de los rendimientos de los bonos y un jefe de banco central de labios cerrados sirve como receta de manual para un rebote de alivio en los metales preciosos. Sin embargo, el oro y la plata cayeron de todos modos, demostrando que los cojines de los micromercados son absolutamente insuficientes cuando las apisonadoras macroeconómicas operan a pleno rendimiento. La realidad estructural es que la narrativa general de la inflación y del endurecimiento monetario ha eclipsado por completo las correlaciones tradicionales de refugio seguro.
El dominio del billete verde y la inflación persistente
El catalizador principal detrás de esta debacle sigue siendo el avance implacable del dólar estadounidense, respaldado por unos datos de inflación subyacente inflexibles que continúan desconcertando a los optimistas de los bancos centrales. Los datos del índice de precios al consumo de octubre revelaron un incremento general del 0,4 por ciento, con los precios subyacentes repuntando un 0,3 por ciento; ambas métricas se situaron por encima de las previsiones de consenso de Wall Street. En consecuencia, la herramienta CME FedWatch se recalibró de manera agresiva, situando en más del 90 por ciento la probabilidad de una subida de tipos de un cuarto de punto en la próxima reunión del FOMC del 8 y 9 de diciembre. Frente a este formidable trasfondo, una caída marginal de dos puntos básicos en los rendimientos de los bonos del Tesoro a largo plazo resulta totalmente intrascendente para los tenedores institucionales de bonos.
De manera simultánea, el índice del dólar estadounidense se mantuvo firme cerca de los 103,4 puntos, tocando su nivel de valoración más fuerte desde abril de 2025. Un dólar resurgente infla sistemáticamente el coste localizado de los activos denominados en dólares para todos los compradores internacionales, sofocando la demanda minorista física en centros de consumo clave de Europa y Asia. Asimismo, un tono generalizado de aversión al riesgo en la renta variable —liderado por otro notable retroceso en las acciones tecnológicas de alto vuelo— obligó a los asignadores de capital institucional a buscar refugio en equivalentes de efectivo líquido e instrumentos denominados en billetes verdes en lugar de en activos defensivos duros. La huida hacia la seguridad pasó por alto los lingotes por completo, redirigiendo la liquidez directamente hacia la deuda soberana y las reservas de efectivo de EE. UU.
Perspectivas técnicas y catalizadores macroeconómicos inminentes
Desde una perspectiva chartista, los analistas técnicos del mercado señalan que los suelos de doble suelo rotos ayer se han transformado instantáneamente en formidables barreras de resistencia superior. El oro debe recuperar de manera decisiva el umbral de los 3.880 dólares y la plata debe volver a situarse por encima de los 48 dólares antes de que cualquiera de los dos gráficos muestre una reparación estructural. Hasta que no se superen esos obstáculos técnicos, el camino de menor resistencia sigue sesgado de forma agresiva a la baja. Los estrategas del mercado señalan la cifra psicológica redonda de los 3.800 dólares como la siguiente prueba inmediata para el oro, con un soporte histórico escaso o nulo por debajo de ese nivel hasta alcanzar el hito psicológico de los 3.500 dólares.
Los participantes del mercado se preparan ahora para un denso calendario de futuros catalizadores macroeconómicos diseñados para poner a prueba la resistencia de la postura restrictiva de la Fed. El martes se publicarán los datos críticos de ventas minoristas de octubre, seguidos de la esperada publicación de las últimas actas de la reunión de política monetaria de la Reserva Federal el miércoles. Además, una nutrida lista de portavoces de los bancos centrales —incluidos los gobernadores Waller y Williams— tomarán la palabra. Un dato de ventas minoristas inferior a lo esperado podría ofrecer a los escépticos de las subidas de tipos su primera apertura tangible para moderar las expectativas de endurecimiento monetario, mientras que otro robusto informe de gasto de los consumidores mantendrá casi con total seguridad al dólar respaldado y a los metales preciosos anclados en la defensiva.
在交易周之初,全球贵金属市场经历了一场残酷的技术性清算。12月Comex黄金期货直接跌破了一个关键的双底形态。几个月来,这一形态一直是具有韧性的暂定支撑位,而3,880美元的门槛如今已被粉碎。金价开盘便明确跌破这一历史底部,随后稳步下行,最终收于3,835美元,单日锐减28.60美元,跌幅达0.74%。这一决定性的下破对过去一年经历过异常波动的市场来说,标志着心理和技术面上的惊人转变,它将黄金估值拖至52周以来的新低,并引发了机构投资者的防御性平仓。
与此同时,更广泛的贵金属板块遭受了池鱼之殃,白银的跌幅更为惨烈。此前,白银期货一直紧贴着由秋末48美元附近低点构成的脆弱双底,但最终宣告失守,暴跌1.74美元(跌幅达3.68%),收于46.93美元。强劲的下行势头推动金银比从略低于80扩大至约82比1。这是由货币和利率压力主导的宏观清算特征,而非孤立的工业供需失衡。鉴于白银目前的交易价格较1月接近121.65美元的历史最高峰低了约61%,交易商和金条银行正忙于在日益严峻的宏观经济环境中重新评估风险参数。
原油与收益率下跌的悖论
在标准宏观经济环境下,能源市场暴跌与主权债券收益率缓解的交织背景,本应为无收益率的金条提供即时且令人慰藉的缓冲。继华盛顿方面传出不会权衡对伊朗实施迫在眉睫军事打击的安抚性外交报告后,西德克萨斯中质原油(WTI)显著收于85.72美元附近,布伦特原油则回落至92.44美元左右。更便宜的能源投入成本传统上会抑制引发央行激进紧缩周期的通胀压力。国债市场对地缘政治降温做出了预期的反应,基准10年期国债收益率下跌2个基点至5.12%,2年期收益率则回落至4.82%。
更符合传统剧本的是,美联储主席凯文·沃什(Kevin Warsh)发表了公开讲话,刻意避开了最新的鹰派指引,主要将评论局限在人工智能的结构整合上。在正常历史环境下,原油价格回落、债券收益率走软以及央行行长三缄其口的组合,堪称贵金属绝地反弹的教科书级配方。然而,金银价格依然下跌,这证明当宏观经济的蒸汽压路机全速前进时,微观市场的缓冲是完全不够的。结构性现实是,更广泛的通胀和货币紧缩叙事已经彻底掩盖了传统的避险相关性。
美元主导地位与顽固通胀
导致这场溃败的主要催化剂仍然是美元的 relentless(持续)攀升,这得到了令央行乐观主义者感到困惑的坚挺核心通胀数据的支撑。10月份消费者价格数据显示,整体物价环比上涨0.4%,核心价格上涨0.3%——这两个指标均高于华尔街的普遍预测。因此,CME美联储观察工具进行了激进的重新校准,将即将于12月8日至9日召开的FOMC会议上加息25个基点的概率定价在90%以上。在这种令人生畏的背景下,长期国债收益率微跌2个基点对机构债券持有人来说完全微不足道。
与此同时,美元指数坚挺在103.4附近,触及2025年4月以来的最高估值水印。强势美元系统性地提高了全球所有国际买家对美元资产的本地化购买成本,从而抑制了欧洲和亚洲主要消费枢纽的实物零售需求。此外,由高飞科技股的又一次显著回撤所带动的广泛风险规避(risk-off)股市情绪,迫使机构资产配置者在流动性现金等价物和美元计价工具中寻求庇护,而不是防御性硬资产。避险资金完全绕过了金条,直接将流动性重新引导至美国主权债务和现金储备中。
技术展望与迫在眉睫的宏观催化剂
从图表角度来看,市场技术分析师指出,昨日被跌破的双底底部已瞬间转变为令人生畏的上方阻力屏障。黄金必须决定性地收复3,880美元关口,白银必须收复48美元上方,图表才能显示出结构性修复。在清除这些技术障碍之前,阻力最小的路径仍然严重偏向下方。市场策略师指出,3,800美元的心理整数关口是黄金的下一个即时测试,若跌破该水平,在此之下几乎没有甚至没有有意义的历史支撑,直到3,500美元的心理里程碑。
市场参与者目前正严阵以待,迎接密集出炉的宏观经济催化剂,这些催化剂旨在考验美联储紧缩立场的韧性。周二将迎来关键的10月份零售销售数据发布,随后是周三备受期待的美联储最新政策会议纪要的公布。此外,包括理事沃勒和威廉姆斯在内的一批央行演讲嘉宾也将登台发言。低于预期零售销售数据可能会为加息怀疑论者提供第一个切入点,以缓和对货币紧缩的预期;而另一份强劲的消费者支出报告则几乎肯定会使美元保持买盘,并将贵金属牢牢锁定在防御状态。
Editorial Standards & Multi-Language Synthesis: This dispatch was synthesized and fact-checked by the ParisDaily Editorial Desk across 5 global editions (EN, FR, VI, ES, ZH), cross-referencing primary international wire reports and real-time search intelligence.