Navegando el nuevo panorama filantrópico: la riqueza de Hollywood y las normas fiscales de 2026
As federal tax rules shift for 2026, wealth managers and tax experts break down how Hollywood elites and everyday donors can optimize charitable giving.
Khi các quy định thuế liên bang thay đổi trong năm 2026, các nhà quản lý tài sản và chuyên gia thuế đang phân tích cách giới tinh hoa Hollywood và các nhà tài trợ thông thường có thể tối ưu hóa hoạt động thiện nguyện.
À l'approche des nouvelles réglementations fiscales fédérales pour 2026, gestionnaires de patrimoine et experts fiscaux décryptent comment les élites d'Hollywood et les donateurs traditionnels peuvent optimiser leurs dons caritatifs.
A medida que las reglas fiscales federales cambian para 2026, los gestores patrimoniales y los expertos tributarios analizan cómo las élites de Hollywood y los donantes cotidianos pueden optimizar sus contribuciones benéficas. La legislación introduce umbrales estrictos que exigen una planificación financiera meticulosa.
随着2026年联邦税收规则的转变,财富管理人员和税务专家深入剖析了好莱坞精英与普通捐赠者如何优化慈善捐赠。在经济审查日益严格的时代,这一转型凸显了严谨的财务规划与社区投资之间的深刻联系。
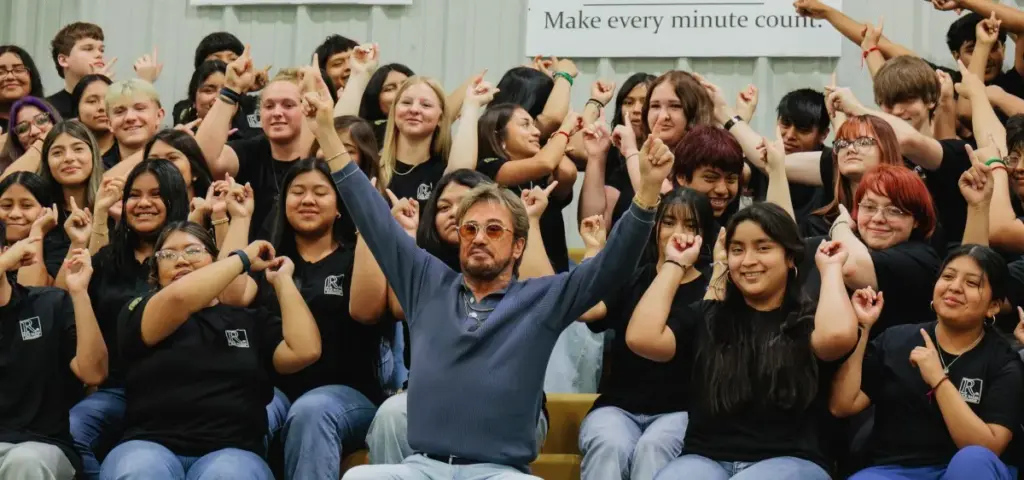
- Rick Baker, a prominent Beverly Hills wealth manager, has run a rural Alabama scholarship foundation for over a decade, emphasizing education access.
- The 2026 federal tax updates introduce a new floor where the first 0.5% of an individual's adjusted gross income is ineligible for charitable deductions.
- Tax experts advise utilizing direct gifts of appreciated stock to offset capital gains liabilities while maximizing philanthropic impact.
- The intersection of high-net-worth portfolio management and strategic philanthropy requires balancing rigorous accounting with community investment.
- Rick Baker, một nhà quản lý tài sản nổi tiếng tại Beverly Hills, đã điều hành một quỹ học bổng tại vùng nông thôn Alabama trong hơn một thập kỷ, nhấn mạnh vào khả năng tiếp cận giáo dục.
- Các bản cập nhật thuế liên bang năm 2026 giới thiệu một mức sàn mới, trong đó 0,5% đầu tiên tổng thu nhập điều chỉnh của một cá nhân sẽ không đủ điều kiện để được khấu trừ từ thiện.
- Các chuyên gia thuế khuyên bạn nên tận dụng các khoản quà tặng trực tiếp bằng cổ phiếu tăng giá để bù đắp các nghĩa vụ thuế thặng dư vốn đồng thời tối đa hóa tác động từ thiện.
- Sự giao xoa giữa quản lý danh mục đầu tư giá trị ròng cao và hoạt động từ thiện chiến lược đòi hỏi phải cân bằng giữa kế toán nghiêm ngặt và đầu tư cộng đồng.
- Rick Baker, éminent gestionnaire de patrimoine à Beverly Hills, dirige depuis plus de dix ans une fondation de bourses d'études dans une zone rurale de l'Alabama, mettant l'accent sur l'accès à l'éducation.
- Les réformes fiscales fédérales de 2026 introduisent un nouveau seuil en deçà duquel les premiers 0,5 % du revenu brut ajusté d'un contribuable ne sont plus éligibles aux déductions caritatives.
- Les experts fiscaux conseillent de recourir aux dons directs d'actions valorisées pour neutraliser les plus-values tout en maximisant l'impact philanthropique.
- L'intersection entre la gestion de portefeuilles fortunés et la philanthropie stratégique exige un équilibre subtil entre comptabilité rigoureuse et investissement communautaire.
- Rick Baker, un destacado gestor patrimonial de Beverly Hills, dirige una fundación de becas en una zona rural de Alabama desde hace más de una década, haciendo hincapié en el acceso a la educación.
- Las actualizaciones de impuestos federales para 2026 introducen un nuevo umbral en el que el primer 0,5 % de los ingresos brutos ajustados de un individuo no es elegible para deducciones caritativas.
- Los expertos fiscales aconsejan utilizar donaciones directas de acciones apreciadas para compensar las obligaciones por ganancias de capital mientras se maximiza el impacto filantrópico.
- La intersección entre la gestión de carteras de alto patrimonio y la filantropía estratégica requiere equilibrar una contabilidad rigurosa con la inversión comunitaria.
- 杰出的比佛利山庄财富管理者瑞克·贝克(Rick Baker)运营了一家位于阿拉巴马州农村的奖学金基金会十多年,重点关注教育公平。
- 2026年联邦税收更新引入了一个新的“起征门槛”,个人调整后总收入的前0.5%将不再享受慈善扣除。
- 税务专家建议,利用直接赠予升值股票的方式来抵消资本利得税负,同时最大化慈善影响力。
- 高净值资产组合管理与战略慈善事业的交汇,需要平衡严谨的会计核算与社区投资。
The intersection of wealth creation and philanthropic responsibility has always occupied a complex space within the upper echelons of the entertainment industry. For the elite architects of Hollywood portfolios, managing capital is no longer merely a matter of preserving generational assets or capitalizing on volatile market cycles; it increasingly involves navigating a rapidly shifting regulatory environment designed to fund social impact. As economic pressures mount and federal codes undergo significant revision, the mechanics of giving back have taken on an unprecedented level of strategic urgency for high-net-worth individuals and industry insiders alike.
Against this backdrop of evolving fiscal policy, industry leaders are reassessing how altruism functions on both a local level and a macroeconomic scale. Recent insights from financial practitioners and legal experts highlight a fundamental transformation in how charitable contributions are structured, evaluated, and incentivized under current legislative frameworks. Understanding these shifts is vital not only for Hollywood’s top-tier earners, but for anyone seeking to maximize the efficacy of their philanthropic capital during an era of heightened economic scrutiny.
The Personal Stakes of Wealth and Hometown Legacy
For Rick Baker, a veteran wealth management professional who has spent more than three decades counseling Hollywood’s A-list clients in Beverly Hills, philanthropy is deeply rooted in personal history rather than corporate tax strategy. Growing up on a small farm in Crossville, Alabama, with parents of the Depression era—including a father who could neither read nor write—Baker experienced firsthand the precarious line separating financial security from destitution. Seizing an academic lifeline through scholarships that eventually carried him to Auburn University and the Wharton Business School, Baker developed an enduring conviction in the transformative power of education.
More than a decade ago, Baker translated that lived experience into concrete action by launching a comprehensive scholarship program in his hometown, a tight-knit rural community of roughly 3,000 residents. The initiative extends far beyond traditional secondary education tuition assistance, encompassing vital living expenses such as food, housing, and transportation costs that frequently serve as insurmountable barriers for underprivileged students. For Baker, whose practice commands immense financial portfolios, this localized reinvestment represents a moral imperative to pay forward the opportunities that once altered the trajectory of his own life, maintaining a sharp awareness of how quickly fortune can fluctuate.
Decoding the 2026 Federal Tax Code Revisions
While practitioners like Baker focus on the human impact of community reinvestment, the technical reality of giving has been substantially altered by legislative actions codified in Washington. Sean Weissbart, a partner and tax expert at Blank Rome in New York, recently broke down the sweeping modifications enacted via federal legislation that take full effect for the 2026 tax year. These changes have fundamentally rewritten the playbook for how individual taxpayers secure income tax deductions for charitable contributions, introducing new thresholds that demand meticulous planning.
Among the most notable provisions is a structural rule dictating that the initial half-percent of an individual’s adjusted gross income (AGI) is entirely ineligible for charitable deductions. In practical terms, this means that a taxpayer with an annual adjusted gross income of $500,000 must absorb the first $2,500 of donations without any tax write-off benefit. Consequently, a total contribution of $10,000 yields a deductible amount of only $7,500. This built-in haircut on deductions requires donors and their financial planners to recalibrate the sheer volume of their giving to achieve desired tax-sheltering outcomes.
Furthermore, these regulatory shifts arrive on the heels of turbulent market cycles and high-profile liquidity events—such as major initial public offerings and corporate acquisitions—that routinely mint new cohorts of high-net-worth individuals. In environments where portfolios swell rapidly on paper, Weissbart emphasizes that traditional cash donations are frequently outperformed by strategic asset transfers. Gifting appreciated stock directly to charitable organizations allows high-bracket earners to completely bypass steep capital gains taxes while securing valuable deductions, effectively mitigating the reduction of assets on their balance sheets.
Strategic Adaptation and the Future of Giving
As wealth managers and legal counselors guide their clients through this new regulatory reality, the broader cultural ethos of Hollywood philanthropy is undergoing a quiet yet profound professionalization. No longer can donors rely on impulsive end-of-year contributions without factoring in AGI percentage floors and asset-valuation nuances. The modern philanthropic framework demands a sophisticated synthesis of portfolio management, tax law expertise, and community engagement, ensuring that every dollar deployed achieves maximum efficacy both for the recipient cause and the donor's overall financial health.
Ultimately, the convergence of personal narratives like Baker's rural Alabama scholarship fund and technical guidance from experts like Weissbart underscores an enduring truth: meaningful philanthropy thrives at the intersection of empathy and discipline. Even as Washington redraws the lines of tax deductibility and market volatility tests the resilience of elite portfolios, the fundamental impulse to bridge educational divides and uplift vulnerable communities remains undiminished. For those fortunate enough to navigate the upper tiers of modern wealth, mastering the new rules of giving is not merely an exercise in accounting efficiency, but an essential responsibility in shaping a more equitable future.
Sự giao thoa giữa việc tạo ra tài sản và trách nhiệm từ thiện luôn chiếm một không gian phức tạp trong các tầng lớp thượng lưu của ngành công nghiệp giải trí. Đối với các kiến trúc sư ưu tú của các danh mục đầu tư Hollywood, quản lý vốn không chỉ đơn thuần là việc bảo tồn tài sản thế hệ hoặc tận dụng các chu kỳ thị trường biến động; mà ngày càng liên quan đến việc điều hướng một môi trường quản lý thay đổi nhanh chóng được thiết kế để tài trợ cho các tác động xã hội. Khi áp lực kinh tế gia tăng và các bộ luật liên bang trải qua những sửa đổi đáng kể, cơ chế đền ơn đáp nghĩa đã mang lại mức độ khẩn trương chiến lược chưa từng có đối với các cá nhân có giá trị tài sản ròng cao và những người có nội bộ ngành.
Trong bối cảnh chính sách tài fiscal đang phát triển này, các nhà lãnh đạo ngành đang đánh giá lại cách thức hoạt động của lòng vị tha ở cả cấp độ địa phương lẫn quy mô kinh tế vĩ mô. Những hiểu biết gần đây từ các nhàω thực hành tài chính và chuyên gia pháp lý làm nổi bật một sự chuyển đổi cơ bản trong cách các đóng góp từ thiện được cấu trúc, đánh giá và khuyến khích theo các khung lập pháp hiện hành. Hiểu được những thay đổi này là tối quan trọng không chỉ đối với những người có thu nhập cao nhất của Hollywood, mà còn đối với bất kỳ ai tìm kiếm cách tối đa hóa hiệu quả của nguồn vốn từ thiện của họ trong kỷ nguyên giám sát kinh tế gia tăng.
Mối quan tâm cá nhân về tài sản và di sản quê hương
Đối với Rick Baker, một chuyên gia quản lý tài sản kỳ cựu đã dành hơn ba thập kỷ tư vấn cho các khách hàng thuộc danh sách A của Hollywood tại Beverly Hills, hoạt động từ thiện bắt nguồn sâu xa từ lịch sử cá nhân hơn là chiến lược thuế doanh nghiệp. Lớn lên trong một trang trại nhỏ ở Crossville, Alabama, với cha mẹ từ thời đại Đại suy thoái — bao gồm người cha không biết chữ — Baker đã trải qua tận mắt ranh giới bấp bênh giữa sự an toàn tài chính và tình trạng khốn cùng. Nắm bắt chiếc phao cứu sinh học thuật thông minh qua các học bổng cuối cùng đã đưa ông đến Đại học Auburn và Trường Kinh doanh Wharton, Baker đã phát triển một niềm tin vững chắc vào sức mạnh biến đổi của giáo dục.
Hơn một thập kỷ trước, Baker đã chuyển hóa những trải nghiệm thực tế đó thành hành động cụ thể bằng cách khởi ⿂ng một chương trình học bổng toàn diện tại quê hương của mình, một cộng đồng nông thôn gắn kết chặt chẽ với khoảng 3.000 cư dân. Sáng kiến này vươn xa hơn nhiều so với hỗ trợ học phí giáo dục trung học truyền thống, bao gồm các chi phí sinh hoạt thiết yếu như thực phẩm, nhà ở và chi phí đi lại thường đóng vai trò là rào cản không thể vượt qua đối với học sinh có hoàn cảnh khó khăn. Đối với Baker, người có danh mục đầu tư tài chính khổng lồ, khoản tái đầu tư mang tính địa phương này đại diện cho mệnh lệnh đạo đức để đền đáp những cơ hội từng làm thay đổi quỹ đạo cuộc đời chính ông, đồng thời duy trì sự nhạy bén sắc sảo về mức độ nhanh chóng của sự thăng trầm tài sản.
Giải mã các sửa đổi Luật thuế liên bang năm 2026
Trong khi các học viên như Baker tập trung vào tác động con người của việc tái đầu tư cộng đồng, thực tế kỹ thuật của việc cho đi đã bị thay đổi đáng kể bởi các hành động lập pháp được hệ thống hóa tại Washington. Sean Weissbart, một đối tác và chuyên gia thuế tại Blank Rome ở New York, gần đây đã phân tích các sửa đổi toàn diện được ban hành thông qua luật liên bang có hiệu lực toàn diện cho năm thuế 2026. Những thay đổi này đã viết lại hoàn toàn cẩm nang về cách các taxpayer cá nhân bảo đảm các khoản khấu trừ thuế thu nhập cho các khoản đóng góp từ thiện, giới thiệu các ngưỡng mới đòi hỏi phải lập kế hoạch tỉ mỉ.
Trong số các điều khoản đáng chú ý nhất là quy định cấu trúc ra lệnh rằng một nửa phần trăm ban đầu của tổng thu nhập điều chỉnh (AGI) của một cá nhân hoàn toàn không đủ điều kiện để khấu trừ từ thiện. Về mặt thực tế, điều này có nghĩa là một người đóng thuế với tổng thu nhập điều chỉnh hàng năm là 500.000 USD phải gánh chịu 2.500 USD tiền quyên góp đầu tiên mà không có bất kỳ lợi ích xóa sổ thuế nào. Do đó, tổng đóng góp là 10.000 USD chỉ mang lại số tiền có thể khấu trừ là 7.500 USD. Việc cắt giảm tích hợp này đối với các khoản khấu trừ đòi hỏi những nhà tài trợ và nhà hoạch định tài chính của họ phải hiệu chỉnh lại quy mô quyên góp tuyệt đối của họ để đạt được kết quả trú ẩn thuế mong muốn.
Hơn nữa, những thay đổi quy định này xuất hiện ngay sau các chu kỳ thị trường hỗn loạn và các sự kiện thanh khoản cao cấp — chẳng hạn như các đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) lớn và các thương vụ mua lại doanh nghiệp — thường xuyên sản sinh ra các nhóm cá nhân có giá trị tài sản ròng cao mới. Trong môi trường nơi các danh mục đầu tư tăng vọt nhanh chóng trên giấy tờ, Weissbart nhấn mạnh rằng các khoản quyên góp tiền mặt truyền thống thường bị vượt trội bởi các chuyển ⿂ng tài sản chiến lược. Tặng cổ phiếu tăng giá trực tiếp cho các tổ chức từ thiện cho phép những người có khung thu nhập cao hoàn toàn bỏ qua thuế thặng dư vốn dốc trong khi vẫn đảm bảo các khoản khấu trừ có giá trị, giảm thiểu hiệu quả việc giảm tài sản trên bảng cân đối kế toán của họ.
Sự thích ứng chiến lược và tương lai của việc trao tặng
Khi các nhà quản lý tài sản và cố vấn pháp lý hướng dẫn khách hàng của họ vượt qua thực tế quản lý mới này, ethos văn hóa rộng lớn hơn của hoạt động từ thiện Hollywood đang trải qua một quá trình chuyên nghiệp hóa âm thầm nhưng sâu sắc. Các nhà tài trợ không còn có thể dựa vào các khoản đóng góp bốc đồng vào cuối năm mà không tính đến tỷ lệ phần trăm sàn AGI và các sắc thái định giá tài sản. Khung từ thiện hiện đại đòi hỏi một sự tổng hợp tinh sophisticated về quản lý danh mục đầu tư, chuyên môn luật thuế và sự tham gia của cộng đồng, đảm bảo rằng mọi đồng đô la được triển khai đều đạt được hiệu quả tối đa cho cả nguyên nhân thụ hưởng và sức khỏe tài chính tổng thể của nhà tài trợ.
Cuối cùng, sự hội tụ của các câu chuyện cá nhân như quỹ học bổng vùng nông thôn Alabama của Baker và hướng dẫn kỹ thuật từ các chuyên gia như Weissbart nhấn mạnh một sự thật lâu đời: hoạt động từ thiện ý nghĩa phát triển mạnh ở điểm giao thoa giữa sự đồng cảm và kỷ luật. Ngay cả khi Washington vẽ lại các ranh giới về khả năng khấu trừ thuế và sự biến động của thị trường kiểm tra tính kiên cường của các danh mục đầu tư ưu tú, xung lực cơ bản để thu hẹp khoảng cách giáo dục và nâng cao các cộng đồng dễ bị tổn thương vẫn không suy giảm. Đối với những người may mắn được điều hướng các tầng lớp trên của sự giàu có hiện đại, việc làm chủ các quy tắc cho đi mới không chỉ là một bài tập về hiệu quả kế toán, mà là một trách nhiệm thiết yếu trong việc định hình một tương lai công bằng hơn.
L'intersection entre la création de richesses et la responsabilité philanthropique a toujours occupé une place complexe au sein des sphères dirigeantes de l'industrie du divertissement. Pour les architectes d'élite des portefeuilles hollywoodiens, la gestion du capital ne se résume plus à la simple préservation d'actifs générationnels ou à la capitalisation sur des cycles de marché volatils ; elle implique de plus en plus de composer avec un paysage réglementaire en mutation rapide, conçu pour financer l'impact social. Alors que les pressions économiques s'intensifient et que les codes fiscaux subissent d'importantes révisions, la mécanique du don a revêtu une urgence stratégique inédite, tant pour les particuliers fortunés que pour les insiders de l'industrie.
Dans ce contexte d'évolution des politiques fiscales, les figures de proue du secteur réévaluent la fonction de l'altruisme, tant à l'échelle locale qu'à l'horizon macroéconomique. Les récentes observations de professionnels de la finance et d'experts juridiques mettent en lumière une transformation fondamentale de la manière dont les contributions caritatives sont structurées, évaluées et encouragées par les cadres législatifs actuels. Comprendre ces évolutions est essentiel, non seulement pour les plus hauts revenus d'Hollywood, mais pour quiconque cherche à maximiser l'efficacité de son capital philanthropique en cette période d'examen économique accru.
Les enjeux personnels de la fortune et de l'héritage local
Pour Rick Baker, un vétéran de la gestion de patrimoine qui a passé plus de trente ans à conseiller la crème d'Hollywood à Beverly Hills, la philanthropie s'enracine profondément dans l'histoire personnelle plutôt que dans une stratégie d'optimisation fiscale. Ayant grandi dans une petite ferme de Crossville, en Alabama, de parents de l'ère de la Grande Dépression — dont un père qui ne savait ni lire ni écrire —, Baker a fait l'expérience directe de la ligne précaire séparant la sécurité financière du dénuement. S'étant saisi d'une bouée de sauvetage académique grâce à des bourses qui l'ont mené jusqu'à l'Université d'Auburn et à la Wharton Business School, Baker a développé une conviction inébranlable dans le pouvoir transformateur de l'éducation.
Il y a plus d'une décennie, Baker a traduit cette expérience vécue en actes concrets en lançant un programme de bourses complet dans sa ville natale, une communauté rurale soudée d'environ 3 000 habitants. L'initiative va bien au-delà de l'aide traditionnelle aux frais de scolarité secondaire, englobant des dépenses de subsistance vitales telles que l'alimentation, le logement et les frais de transport, qui constituent souvent des obstacles infranchissables pour les étudiants défavorisés. Pour Baker, dont la pratique gère des portefeuilles colossaux, ce réinvestissement local représente un impératif moral : rendre les opportunités qui ont jadis altéré la trajectoire de sa propre vie, tout en restant pleinement conscient de la rapidité avec laquelle la fortune peut basculer.
Décoder les révisions du code fiscal fédéral pour 2026
Alors que des praticiens comme Baker se concentrent sur l'impact humain du réinvestissement communautaire, la réalité technique du don a été profondément modifiée par des mesures législatives codifiées à Washington. Sean Weissbart, associé et expert fiscal chez Blank Rome à New York, a récemment décortiqué les modifications d'envergure promulguées par le législateur fédéral, qui entrent pleinement en vigueur pour l'exercice fiscal 2026. Ces changements réécrivent fondamentalement les règles du jeu en matière de déductions d'impôt sur le revenu pour les dons caritatifs, instaurant de nouveaux seuils qui exigent une planification minutieuse.
Parmi les dispositions les plus notables figure une règle structurelle stipulant que la première moitié pourcent du revenu brut ajusté (AGI) d'un particulier n'est désormais plus du tout éligible aux déductions caritatives. Concrètement, cela signifie qu'un contribuable affichant un revenu brut ajusté annuel de 500 000 dollars doit assumer les premiers 2 500 dollars de dons sans aucun avantage de déduction fiscale. Par conséquent, une contribution totale de 10 000 dollars ne génère plus qu'un montant déductible de 7 500 dollars. Cette décote inhérente aux déductions oblige les donateurs et leurs conseillers financiers à recalibrer le volume brut de leurs dons pour atteindre les objectifs de défiscalisation escomptés.
De surcroît, ces mutations réglementaires interviennent dans le sillage de cycles de marché tumultueux et d'événements de liquidité majeurs — tels que d'importantes introductions en bourse et acquisitions d'entreprises — qui engendrent régulièrement de nouvelles cohortes de particuliers fortunés. Dans des environnements où les portefeuilles gonflent rapidement sur le papier, Weissbart souligne que les dons en numéraire traditionnels sont fréquemment surclassés par les transferts d'actifs stratégiques. Transférer directement des actions valorisées à des organisations caritatives permet aux contribuables des tranches supérieures d'échapper complètement aux lourdes taxes sur les plus-values tout en s'assurant de précieux abattements, atténuant ainsi efficacement la réduction d'actifs dans leurs bilans comptables.
Adaptation stratégique et avenir du mécénat
Alors que les gestionnaires de patrimoine et les conseillers juridiques guident leurs clients à travers cette nouvelle réalité réglementaire, l'éthos culturel plus large de la philanthropie hollywoodienne connaît une professionnalisation discrète mais profonde. Les donateurs ne peuvent plus se contenter de contributions impulsives en fin d'année sans intégrer les planchers de pourcentage de l'AGI et les subtilités d'évaluation des actifs. Le cadre philanthropique moderne exige une synthèse sophistiquée entre gestion de portefeuille, expertise en droit fiscal et engagement communautaire, garantissant que chaque dollar déployé atteigne une efficacité maximale, tant pour la cause soutenue que pour la santé financière globale du donateur.
En fin de compte, la convergence entre des récits personnels tels que le fonds de bourses d'études rural de Baker en Alabama et les conseils techniques d'experts comme Weissbart met en lumière une vérité intemporelle : la philanthropie d'impact s'épanouit à l'intersection de l'empathie et de la rigueur. Même si Washington redessine les contours de la déductibilité fiscale et que la volatilité des marchés teste la résilience des portefeuilles d'élite, l'impulsion fondamentale visant à combler les fossés éducatifs et à élever les communautés vulnérables reste intacte. Pour ceux qui ont le privilège d'évoluer dans les sphères supérieures de la richesse moderne, maîtriser les nouvelles règles du don n'est pas seulement un exercice d'efficacité comptable, mais une responsabilité essentielle pour façonner un avenir plus équitable.
La intersección entre la creación de riqueza y la responsabilidad filantrópica siempre ha ocupado un espacio complejo dentro de las altas esferas de la industria del entretenimiento. Para los arquitectos de élite de las carteras de Hollywood, gestionar el capital ya no es simplemente una cuestión de preservar los activos generacionales o capitalizar los ciclos volubles del mercado; implica cada vez más navegar por un entorno regulatorio en rápida evolución destinado a financiar el impacto social. A medida que aumentan las presiones económicas y los códigos federales se someten a revisiones significativas, la mecánica de devolver a la sociedad ha adquirido un nivel sin precedentes de urgencia estratégica tanto para los particulares con un alto patrimonio neto como para los expertos de la industria.
En este contexto de política fiscal cambiante, los líderes de la industria están reevaluando cómo funciona el altruismo tanto a nivel local como a escala macroeconómica. Recientes perspectivas de profesionales financieros y expertos legales ponen de relieve una transformación fundamental en la forma en que se estructuran, evalúan e incentivan las contribuciones caritativas bajo los marcos legislativos actuales. Comprender estos cambios es vital no solo para los principales beneficiarios de Hollywood, sino para cualquiera que busque maximizar la eficacia de su capital filantrópico durante una era de mayor escrutinio económico.
Las apuestas personales de la riqueza y el legado de origen
Para Rick Baker, un veterano profesional de la gestión patrimonial que ha pasado más de tres décadas asesorando a clientes de la lista A de Hollywood en Beverly Hills, la filantropía está profundamente arraigada en su historia personal en lugar de responder a una estrategia de impuesto corporativo. Al crecer en una pequeña granja en Crossville, Alabama, con padres de la época de la Depresión —incluyendo un padre que no sabía leer ni escribir—, Baker experimentó de primera mano la precaria línea que separa la seguridad financiera de la indigencia. Al aprovechar un salvavidas académico a través de becas que finalmente lo llevaron a la Universidad de Auburn y a la Escuela de Negocios Wharton, Baker desarrolló una convicción perdurable en el poder transformador de la educación.
Hace más de una década, Baker tradujo esa experiencia vital en acciones concretas al poner en marcha un programa integral de becas en su ciudad natal, una comunidad rural muy unida de aproximadamente 3.000 residentes. La iniciativa se extiende mucho más allá de la tradicional asistencia para la matrícula de educación secundaria, abarcando gastos de vida vitales como comida, vivienda y costos de transporte que con frecuencia sirven como barreras insuperables para los estudiantes desfavorecidos. Para Baker, cuya práctica gestiona inmensos patrimonios financieros, esta reinversión localizada representa un imperativo moral para retribuir las oportunidades que en su día alteraron la trayectoria de su propia vida, manteniendo una aguda conciencia de lo rápido que puede fluctuar la fortuna.
Descifrando las revisiones del Código Fiscal Federal de 2026
Mientras que profesionales como Baker se centran en el impacto humano de la reinversión comunitaria, la realidad técnica de las donaciones se ha visto sustancialmente alterada por las acciones legislativas codificadas en Washington. Sean Weissbart, socio y experto fiscal en Blank Rome en Nueva York, analizó recientemente las amplias modificaciones promulgadas a través de la legislación federal que entran en pleno vigor para el año fiscal 2026. Estos cambios han reescrito fundamentalmente las reglas del juego sobre cómo los contribuyentes individuales obtienen deducciones del impuesto sobre la renta por contribuciones caritativas, introduciendo nuevos umbrales que exigen una planificación meticulosa.
Entre las disposiciones más notables se encuentra una regla estructural que dicta que el medio por ciento inicial de los ingresos brutos ajustados (AGI, por sus siglas en inglés) de un individuo no es elegible en absoluto para deducciones caritativas. En términos prácticos, esto significa que un contribuyente con un ingreso bruto ajustado anual de 500.000 dólares debe absorber los primeros 2.500 dólares de donaciones sin ningún beneficio de desgravación fiscal. En consecuencia, una contribución total de 10.000 dólares produce una cantidad deducida de solo 7.500 dólares. Este recorte implícito en las deducciones requiere que los donantes y sus planificadores financieros recalibren el volumen total de sus donaciones para lograr los resultados deseados de refugio fiscal.
Además, estos cambios regulatorios llegan inmediatamente después de ciclos de mercado turbulentos y eventos de liquidez de alto perfil —como grandes ofertas públicas iniciales y adquisiciones corporativas— que habitualmente generan nuevas cohortes de personas con un alto patrimonio neto. En entornos donde las carteras se inflan rápidamente sobre el papel, Weissbart enfatiza que las donaciones tradicionales en efectivo suelen verse superadas por las transferencias de activos estratégicos. Donar acciones revalorizadas directamente a organizaciones benéficas permite a los contribuyentes de tramos altos eludir por completo los elevados impuestos sobre las ganancias de capital al tiempo que aseguran valiosas deducciones, mitigando eficazmente la reducción de activos en sus balances.
Adaptación estratégica y el futuro de las donaciones
A medida que los gestores de patrimonios y asesores legales guían a sus clientes a través de esta nueva realidad regulatoria, el ethos cultural más amplio de la filantropía de Hollywood está experimentando una profesionalización silenciosa pero profunda. Los donantes ya no pueden depender de contribuciones impulsivas de fin de año sin tener en cuenta los porcentajes mínimos de AGI y los matices de valoración de activos. El marco filantrópico moderno exige una síntesis sofisticada de gestión de carteras, experiencia en derecho fiscal y compromiso con la comunidad, asegurando que cada dólar desplegado logre la máxima eficacia tanto para la causa beneficiaria como para la salud financiera general del donante.
En última instancia, la convergencia de narrativas personales como el fondo de becas de Baker en la zona rural de Alabama y la orientación técnica de expertos como Weissbart subraya una verdad perdurable: la filantropía significativa prospera en la intersección de la empatía y la disciplina. Incluso cuando Washington redibuja las líneas de la deducibilidad fiscal y la volatilidad del mercado pone a prueba la resiliencia de las carteras de élite, el impulso fundamental para superar las brechas educativas y elevar a las comunidades vulnerables permanece intacto. Para aquellos lo suficientemente afortunados como para navegar por los niveles superiores de la riqueza moderna, dominar las nuevas reglas de las donaciones no es simplemente un ejercicio de eficiencia contable, sino una responsabilidad esencial para dar forma a un futuro más equitativo.
财富创造与慈善责任之间的交汇点,在娱乐产业的高层中始终占据着一个复杂的空间。对于好莱坞资产组合的精英文脉而言,管理资本不再仅仅是保护代际资产或在动荡的市场周期中获利,它越来越多地涉及如何驾驭一个旨在资助社会影响力的快速变化监管环境。随着经济压力的加剧和联邦税法的重大修订,对于高净值个人和业内人士而言,回馈社会的运作机制已经上升到前所未有的战略紧迫性高度。
在这种不断演变的财政政策背景下,行业领袖正在重新评估慈善事业在地方和宏观经济层面的运作方式。金融从业者和法律专家的最新见解凸显了在当前立法框架下,慈善捐赠的结构、评估和激励机制所发生的根本性转变。理解这些转变不仅对好莱坞的顶级收入者至关重要,对于任何在经济审查加剧的时代寻求最大化其慈善资本效用的人来说,都具有不可替代的意义。
财富与家乡情结的个人切身利益
对于瑞克·贝克(Rick Baker)这位在比佛利山庄为好莱坞A级客户提供咨询服务三十多年的资深财富管理专业人士来说,慈善事业深深扎根于个人经历,而非企业税收战略。贝克在阿拉巴马州克罗斯维尔(Crossville)的一个小农场长大,父母都是大萧条时期的人——包括一位不识字的父亲。他亲身体验了金融安全与赤贫之间那条脆弱的界限。通过奖学金获得的学术救生索最终将他送入了奥本大学(Auburn University)和沃顿商学院(Wharton Business School),贝克由此对教育的变革力量产生了坚定不移的信念。
十多年前,贝克将这段生活经历转化为具体行动,在他的家乡启动了一项全面的奖学金计划。这是一个由大约3000名居民组成的紧密团结的农村社区。该倡议远远超出了传统的二级教育学费援助范畴,涵盖了食品、住房和交通费用等至关重要的生活开支,而这些费用往往是贫困学生无法逾越的障碍。对于贝克这位掌管着庞大金融资产组合的业内人士而言,这种本土化的再投资代表着一种道德义务,旨在传递当年曾改变他个人命运的机会,并时刻保持对财富可能以多快速度波动的清醒认识。
解码2026年联邦税法修订案
尽管像贝克这样的从业者专注于社区再投资的人文影响,但捐赠的技术现实已被华盛顿编纂的立法行动彻底改变。纽约布兰克·罗马律师事务所(Blank Rome)的合伙人兼税务专家肖恩·维斯巴特(Sean Weissbart)最近剖析了通过联邦立法颁布的全面修改,这些修改将在2026纳税年度全面生效。这些变化从根本上重写了个体纳税人如何为慈善捐赠获取所得税扣除的游戏规则,引入了需要细致规划的新门槛。
其中最引人注目的规定是一项结构性规则,该规则规定,个人调整后总收入(AGI)最初的千分之五完全不符合慈善扣除的资格。用实际情况来说,这意味着年调整后总收入为50万美元的纳税人必须自行承担前2500美元的捐款,而无法享受任何税务冲销优惠。因此,总额为10000美元的捐赠只能产生7500美元的可扣除额。扣除额中这种内置的“削减”要求捐赠者及其财务规划人员重新校准其捐赠的总量,以实现期望的避税效果。
此外,这些监管转变发生在动荡的市场周期和高调的流动性事件(如重大的首次公开募股和企业收购)之后,这些事件经常催生出一批又一批新的高净值人群。在资产组合在纸面上迅速膨胀的环境中,维斯巴特强调,传统的现金捐赠往往逊色于战略资产转移。将升值的股票直接赠予慈善机构,可以让高税级收入者完全绕过沉重的资本利得税,同时获得宝贵的扣除额,从而有效地减轻其资产负债表上的资产缩减。
战略适应与捐赠的未来
正当财富管理人员和法律顾问引导客户应对这一新的监管现实时,好莱坞慈善事业更广泛的文化精神正在经历一场悄然而深刻的专业化进程。捐赠者再也不能依赖冲动的年终捐款,而不考虑AGI百分比下限和资产估值的细微差别。现代慈善框架要求将资产组合管理、税法专业知识和社区参与进行复杂的综合,以确保部署的每一美元都能为受助事业和捐赠者的整体财务健康实现最大的效用。
归根结底,像贝克阿拉巴马州农村奖学金基金这样的个人叙事,与像维斯巴特这样的专家的技术指导的融合,凸显了一个永恒的真理:有意义的慈善事业在同理心与纪律的交汇处蓬勃发展。即便华盛顿重新划定税收减免的界限,市场波动考验着精英资产组合的韧性,但弥合教育鸿沟、提升弱势社区的根本冲动依然没有减弱。对于那些有幸驾驭现代财富高层的人来说,掌握新的捐赠规则不仅是一项会计效率的练习,更是塑造更公平未来的基本责任。
Editorial Standards & Multi-Language Synthesis: This dispatch was synthesized and fact-checked by the ParisDaily Editorial Desk across 5 global editions (EN, FR, VI, ES, ZH), cross-referencing primary international wire reports and real-time search intelligence.