Áp lực giá dai dẳng: Giải mã báo cáo lạm phát tháng 10/2026 và thế tiến thoái lưỡng nan của Cục Dự trữ Liên bang
The U.S. consumer price index rose 0.4% in October, defying forecasts and cementing expectations of a December Federal Reserve rate hike amid geopolitical shocks and structural economic pressures.
Chỉ số giá tiêu dùng tại Hoa Kỳ đã tăng 0,4% trong tháng 10, vượt xa các dự báo và củng cố kỳ vọng về một đợt tăng lãi suất của Cục Dự trữ Liên bang vào tháng 12. Quyết định này diễn ra trong bối cảnh nền kinh tế đang chịu tác động từ các cú sốc địa chính trị và những áp lực cấu trúc phức tạp.
L'indice des prix à la consommation aux États-Unis a progressé de 0,4 % en octobre, déjouant les pronostics et renforçant les attentes d'une hausse des taux de la Réserve fédérale en décembre. Cette dynamique s'inscrit dans un contexte marqué par des chocs géopolitiques et des pressions structurelles persistantes.
El índice de precios al consumo en Estados Unidos aumentó un 0,4% en octubre, desafiando las previsiones y consolidando las expectativas de una subida de tipos de la Reserva Federal en diciembre en un contexto de choques geopolíticos y presiones económicas estructurales.
美国10月消费者价格指数(CPI)环比上涨0.4%,表现超出预期,在地缘政治冲击与结构性经济压力的交织下,市场对美联储在12月加息的预期进一步巩固。
- The Consumer Price Index (CPI) rose 0.4% on a monthly basis in October, outpacing the 0.3% consensus forecast among leading economists.
- Moody's chief economist Mark Zandi warns that sticky inflation makes a December interest rate increase by the Federal Reserve highly likely.
- Vanguard attributes core inflation pressures to a convergence of geopolitical shocks, trade tariffs, and unprecedented AI-related infrastructure demand.
- The Bureau of Labor Statistics noted that shelter costs accounted for over 30% of the overall monthly index increase despite cooling market rents.
- Chỉ số giá tiêu dùng (CPI) tăng 0,4% trong tháng 10, vượt mức dự báo 0,3% của các chuyên gia kinh tế hàng đầu.
- Chuyên gia kinh tế trưởng của Moody's, ông Mark Zandi, cảnh báo rằng lạm phát dai dẳng khiến khả năng Cục Dự trữ Liên bang tăng lãi suất vào tháng 12 trở nên rất cao.
- Vanguard cho rằng áp lực lạm phát cốt lõi xuất phát từ sự hội tụ của các cú sốc địa chính trị, thuế quan thương mại và nhu cầu hạ tầng khổng lồ liên quan đến trí tuệ nhân tạo (AI).
- Cục Thống kê Lao động ghi nhận chi phí nhà ở chiếm hơn 30% mức tăng của chỉ số hàng tháng, bất chấp xu hướng hạ nhiệt của giá thuê trên thị trường.
- L'indice des prix à la consommation (IPC) a augmenté de 0,4 % sur une base mensuelle en octobre, dépassant le consensus des économistes qui tablait sur 0,3 %.
- Mark Zandi, chef économiste chez Moody's, prévient que la persistance de l'inflation rend très probable une hausse des taux d'intérêt par la Fed en décembre.
- Vanguard attribue les pressions inflationnistes sous-jacentes à une convergence de chocs géopolitiques, de droits de douane et d'une demande d'infrastructures inédite liée à l'intelligence artificielle.
- Le Bureau of Labor Statistics a souligné que les coûts du logement ont représenté plus de 30 % de la hausse mensuelle globale, malgré un refroidissement des loyers sur le marché.
- El Índice de Precios al Consumo (IPC) subió un 0,4% mensual en octubre, superando el consenso del 0,3% previsto por los principales economistas.
- Mark Zandi, economista jefe de Moody's, advierte que la persistencia de la inflación hace muy probable una subida de los tipos de interés por parte de la Reserva Federal en diciembre.
- Vanguard atribuye las presiones de la inflación subyacente a una convergencia de choques geopolíticos, aranceles comerciales y una demanda de infraestructura sin precedentes vinculada a la inteligencia artificial.
- La Oficina de Estadísticas Laborales señaló que los costes de la vivienda representaron más del 30% del aumento mensual total del índice, a pesar de la moderación de los alquileres en el mercado.
- 10月消费者价格指数(CPI)环比上涨0.4%,高于顶尖经济学家此前普遍预测的0.3%。
- 穆迪(Moody's)首席经济学家马克·赞迪(Mark Zandi)警告称,具有粘性的通胀使得美联储在12月加息的可能性极大。
- 先锋集团(Vanguard)认为,核心通胀压力源于地缘政治冲击、贸易关税以及前所未有的AI相关基础设施需求的汇聚。
- 美国劳工统计局指出,尽管市场租金正在冷却,但住房成本仍占总体月度指数涨幅的30%以上。
Global financial markets absorbed a sobering reality check this week as the Bureau of Labor Statistics released its closely watched consumer price index (CPI) figures for October 2026. While headline inflation decelerated from its frantic pace in September—registering a 0.4% monthly increase compared to the previous month's 0.6% spike—the print outstripped economists' consensus expectations of 0.3%. The stubborn upward trajectory of consumer costs has instantly reframed monetary policy expectations, signaling that the U.S. central bank's protracted battle to anchor inflation sustainably at its 2% target remains fraught with unexpected friction.
The immediate fallout was palpable across Wall Street trading desks and institutional research divisions. Senior strategists warned that the latest data provides the Federal Reserve with little justification to pause its tightening cycle further, especially following a September rate increase and an October holding pattern. With price growth remaining uncomfortably elevated for more than five years, the delicate balancing act executed by Federal Reserve Chair Jerome Powell and the Federal Open Market Committee (FOMC) faces renewed scrutiny as policymakers prepare for their decisive final meeting of the calendar year.
The Structural Anatomy of Sticky Price Pressures
A granular examination of the October index reveals that while the blistering momentum of energy spikes cooled somewhat from the previous month, fundamental categories such as shelter, nourishment, and core industrial goods exerted relentless upward pressure. The shelter component alone accounted for over 30% of the total monthly increase, rising 0.3%. Yet, veteran macroeconomic analysts suggest this particular metric continues to display statistical lag and high monthly volatility that fails to fully mirror real-time cooling trends observed across broader commercial and residential housing markets.
Beyond the traditional drivers of housing and energy, institutional economists point toward a complex nexus of modern structural shocks. Josh Hirt, senior U.S. economist at Vanguard Group, encapsulated the prevailing diagnosis by highlighting three distinct catalysts: aggressive import tariffs, volatile energy commodities, and the ravenous infrastructural appetite of the artificial intelligence boom. These concurrent forces have created an intricate web of cross-currents that complicate traditional monetary policy transmission mechanisms, rendering standard interest rate adjustments less effective against supply-side and technology-driven price inflation.
Geopolitical Headwinds and Supply Chain Transmission
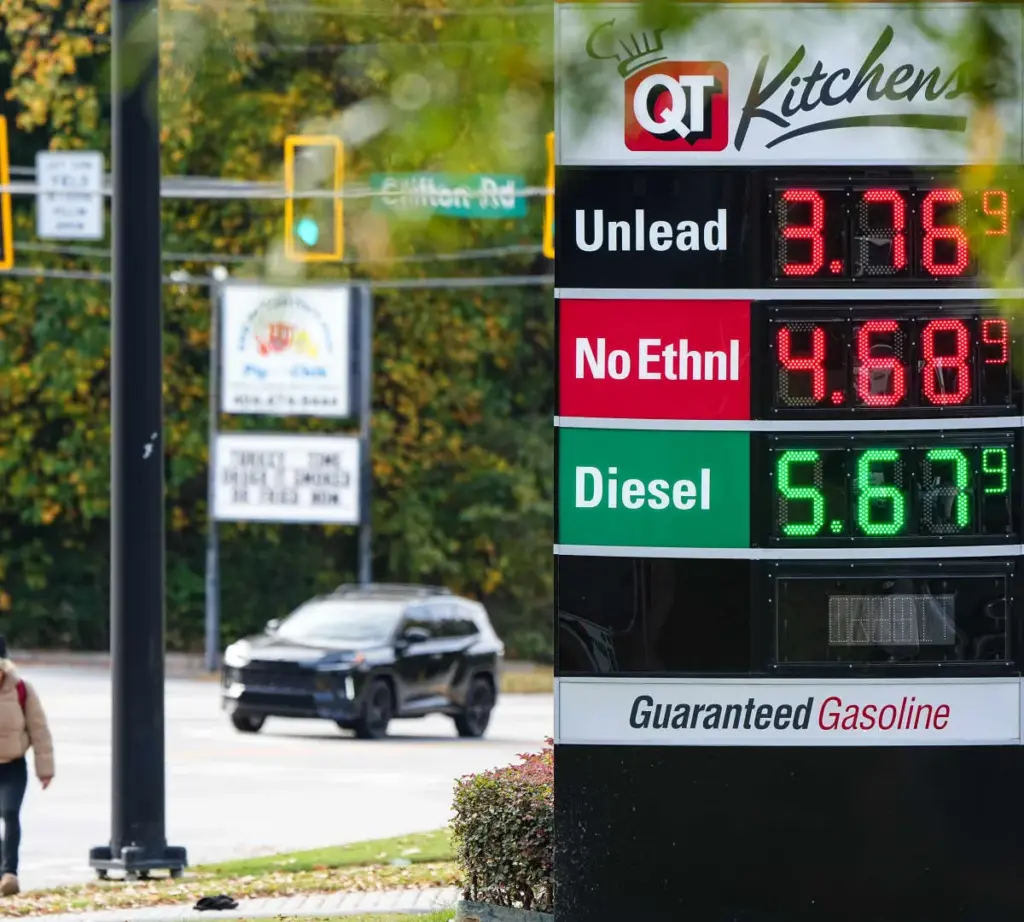
The echoes of international conflict continue to reverberate through domestic American supply chains, most notably through the crude oil and refined fuel markets. Ongoing hostilities involving Iran have kept global energy supplies jittery, directly impacting refined derivatives including diesel, gasoline, and jet fuel. Although gasoline prices moderated to a 1% increase in October following September’s staggering 9.1% surge, the secondary effects of elevated diesel expenses are only beginning to cascade through the broader economy.
Because diesel powers the heavy transport networks responsible for moving goods from distribution hubs to retail shelves, its delayed pass-through effect is acting as a persistent inflationary tax. Thomas Ryan, senior North America economist at Capital Economics, noted that this logistical friction will likely sustain upward pressure on transport-dependent sectors for the next three to six months. This delayed percolation was clearly visible in October's food category, which rebounded with a 0.5% monthly increase after remaining flat in September, alongside persistent upward drift in commercial airfares.
The Artificial Intelligence Boom Meets Trade Protectionism
Compounding these traditional economic headwinds are newer, non-cyclical phenomena born from the digital revolution and geopolitical trade policy. The aggressive, capital-intensive buildout of massive data centers required to power generative artificial intelligence models has triggered acute resource competition. This technological sprint has driven up commercial electricity consumption and created severe supply bottlenecks for specialized high-performance components, such as memory chips destined for mainstream consumer electronics.
Concurrently, the lingering domestic implementation of import tariffs by the federal administration has forced manufacturers and retailers to continuously pass imported cost burdens onto end consumers. While economists like Moody's Mark Zandi project that these specific tariff impacts may ultimately normalize by year-end—provided trade policies do not escalate further—their cumulative effect has distorted traditional seasonal pricing models. For everyday households, the convergence of tech-driven hardware shortages and protective trade duties has eliminated expected discounting in physical goods categories like furniture, appliances, and consumer toys.
The Federal Reserve's December Reckoning and Market Outlook
As financial institutions recalibrate their valuation models, the consensus among macroeconomic forecasters is unified: the October CPI report has closed the door on any dovish pivot in the near term. Jason Pride, chief of investment strategy and research at Glenmede, noted that it would have required extraordinary, unequivocal evidence of disinflation to dissuade the Federal Reserve from executing another rate increase in December. Instead, the incoming data delivered precisely the opposite narrative.
For global markets, the challenge moving forward lies in distinguishing between transient monthly volatility and deeply embedded structural inflation. As the central bank weighs its next move, consumers and corporate executives alike must navigate an economic landscape where geopolitical instability, trade protectionism, and the relentless expansion of the digital economy conspire to keep borrowing costs higher for longer. The path back to true price stability remains a steep and winding ascent.
Các thị trường tài chính toàn cầu đã phải đối mặt với một thực tế đầy tỉnh táo trong tuần này khi Cục Thống kê Lao động công bố số liệu chỉ số giá tiêu dùng (CPI) tháng 10/2026. Mặc dù lạm phát chung đã giảm tốc so với đà tăng chóng mặt của tháng 9—ghi nhận mức tăng 0,4% so với tháng trước, thấp hơn mức tăng 0,6% của tháng 9—nhưng con số này vẫn vượt xa kỳ vọng 0,3% của giới chuyên gia. Quỹ đạo tăng giá đầy ngoan cố của hàng hóa tiêu dùng đã ngay lập tức định hình lại các kỳ vọng về chính sách tiền tệ, cho thấy cuộc chiến kéo dài của ngân hàng trung ương Hoa Kỳ nhằm neo giữ lạm phát ở mục tiêu 2% vẫn đang gặp phải những lực cản bất ngờ.
Hệ quả tức thì đã hiện rõ trên các bàn giao dịch tại Phố Wall và các bộ phận nghiên cứu của các tổ chức tài chính. Các chiến lược gia cấp cao cảnh báo rằng dữ liệu mới nhất không để lại nhiều dư địa cho Cục Dự trữ Liên bang (Fed) trong việc tạm dừng chu kỳ thắt chặt, đặc biệt là sau đợt tăng lãi suất vào tháng 9 và giai đoạn giữ nguyên lãi suất trong tháng 10. Với việc tăng trưởng giá cả vẫn duy trì ở mức cao đáng lo ngại trong hơn 5 năm qua, bài toán cân bằng tinh vi của Chủ tịch Fed Jerome Powell và Ủy ban Thị trường Mở Liên bang (FOMC) đang đối mặt với sự giám sát khắt khe khi các nhà hoạch định chính sách chuẩn bị cho cuộc họp quyết định cuối cùng của năm.
Giải phẫu cấu trúc của áp lực giá dai dẳng
Phân tích chi tiết chỉ số tháng 10 cho thấy, trong khi đà tăng nóng của giá năng lượng đã hạ nhiệt đôi chút so với tháng trước, các danh mục cơ bản như nhà ở, thực phẩm và hàng hóa công nghiệp cốt lõi vẫn tạo ra áp lực tăng giá không ngừng. Riêng thành phần nhà ở đã chiếm hơn 30% tổng mức tăng hàng tháng, với mức tăng 0,3%. Tuy nhiên, các nhà phân tích vĩ mô kỳ cựu cho rằng thước đo này vẫn đang phản ánh độ trễ thống kê và sự biến động hàng tháng cao, chưa phản ánh đầy đủ các xu hướng hạ nhiệt theo thời gian thực đang diễn ra trên thị trường bất động sản thương mại và nhà ở rộng lớn hơn.
Ngoài các yếu tố truyền thống như nhà ở và năng lượng, các chuyên gia kinh tế tổ chức chỉ ra một mạng lưới phức tạp của các cú sốc cấu trúc hiện đại. Josh Hirt, chuyên gia kinh tế cấp cao tại Vanguard Group, đã tóm lược chẩn đoán này bằng cách nhấn mạnh ba chất xúc tác riêng biệt: thuế quan nhập khẩu mạnh tay, hàng hóa năng lượng biến động và nhu cầu hạ tầng khổng lồ từ làn sóng trí tuệ nhân tạo. Những lực lượng đồng thời này đã tạo ra một mạng lưới các luồng tác động trái chiều, làm phức tạp hóa các cơ chế truyền dẫn chính sách tiền tệ truyền thống, khiến các điều chỉnh lãi suất tiêu chuẩn trở nên kém hiệu quả hơn trước tình trạng lạm phát do phía cung và công nghệ thúc đẩy.
Cơn gió ngược địa chính trị và sự truyền dẫn chuỗi cung ứng
Những dư chấn từ xung đột quốc tế vẫn tiếp tục lan tỏa qua các chuỗi cung ứng nội địa Hoa Kỳ, đáng chú ý nhất là thông qua thị trường dầu thô và nhiên liệu tinh chế. Các hành động thù địch liên quan đến Iran đã khiến nguồn cung năng lượng toàn cầu trở nên bất ổn, tác động trực tiếp đến các sản phẩm phái sinh như dầu diesel, xăng và nhiên liệu máy bay. Mặc dù giá xăng đã điều chỉnh xuống mức tăng 1% trong tháng 10 sau cú sốc tăng 9,1% của tháng 9, nhưng các tác động thứ cấp từ chi phí dầu diesel cao đang bắt đầu lan rộng khắp nền kinh tế.
Vì dầu diesel là nguồn năng lượng cho các mạng lưới vận tải hạng nặng chịu trách nhiệm luân chuyển hàng hóa từ các trung tâm phân phối đến kệ hàng bán lẻ, hiệu ứng truyền dẫn chậm của nó đang đóng vai trò như một loại thuế lạm phát dai dẳng. Thomas Ryan, chuyên gia kinh tế cấp cao về Bắc Mỹ tại Capital Economics, lưu ý rằng lực cản hậu cần này có khả năng sẽ duy trì áp lực tăng giá đối với các lĩnh vực phụ thuộc vào vận tải trong 3 đến 6 tháng tới. Sự thẩm thấu chậm này thể hiện rõ trong danh mục thực phẩm tháng 10, vốn đã phục hồi với mức tăng 0,5% hàng tháng sau khi đi ngang trong tháng 9, cùng với đó là xu hướng tăng giá vé máy bay thương mại.
Làn sóng trí tuệ nhân tạo gặp gỡ chủ nghĩa bảo hộ thương mại
Góp phần làm trầm trọng thêm những cơn gió ngược kinh tế truyền thống là các hiện tượng mới, phi chu kỳ, nảy sinh từ cuộc cách mạng kỹ thuật số và chính sách thương mại địa chính trị. Việc xây dựng ồ ạt, thâm dụng vốn các trung tâm dữ liệu khổng lồ cần thiết để vận hành các mô hình trí tuệ nhân tạo tạo sinh đã gây ra sự cạnh tranh tài nguyên gay gắt. Cuộc đua công nghệ này đã đẩy mức tiêu thụ điện năng thương mại lên cao và tạo ra những nút thắt cổ chai nghiêm trọng về nguồn cung các linh kiện hiệu năng cao chuyên dụng, chẳng hạn như chip nhớ dành cho các thiết bị điện tử tiêu dùng phổ thông.
Đồng thời, việc thực thi thuế quan nhập khẩu kéo dài của chính quyền liên bang đã buộc các nhà sản xuất và bán lẻ phải liên tục chuyển gánh nặng chi phí nhập khẩu sang người tiêu dùng cuối cùng. Mặc dù các chuyên gia kinh tế như Mark Zandi của Moody's dự báo rằng các tác động thuế quan cụ thể này có thể bình thường hóa vào cuối năm—với điều kiện chính sách thương mại không leo thang thêm—nhưng tác động tích lũy của chúng đã làm méo mó các mô hình định giá theo mùa truyền thống. Đối với các hộ gia đình, sự hội tụ giữa tình trạng thiếu hụt phần cứng do công nghệ và các loại thuế bảo hộ đã loại bỏ các đợt giảm giá kỳ vọng ở các danh mục hàng hóa vật chất như nội thất, thiết bị gia dụng và đồ chơi.
Phán quyết tháng 12 của Cục Dự trữ Liên bang và triển vọng thị trường
Khi các tổ chức tài chính điều chỉnh lại các mô hình định giá, sự đồng thuận giữa các nhà dự báo vĩ mô là thống nhất: báo cáo CPI tháng 10 đã đóng lại cánh cửa cho bất kỳ sự xoay trục ôn hòa nào trong ngắn hạn. Jason Pride, Giám đốc chiến lược đầu tư và nghiên cứu tại Glenmede, lưu ý rằng cần phải có bằng chứng phi lạm phát đặc biệt, rõ ràng để ngăn cản Cục Dự trữ Liên bang thực hiện một đợt tăng lãi suất khác vào tháng 12. Thay vào đó, dữ liệu mới nhất lại mang đến một câu chuyện hoàn toàn ngược lại.
Đối với các thị trường toàn cầu, thách thức trong thời gian tới nằm ở việc phân biệt giữa sự biến động hàng tháng nhất thời và lạm phát cấu trúc đã ăn sâu. Khi ngân hàng trung ương cân nhắc bước đi tiếp theo, cả người tiêu dùng và các nhà điều hành doanh nghiệp đều phải điều hướng trong một bối cảnh kinh tế nơi sự bất ổn địa chính trị, chủ nghĩa bảo hộ thương mại và sự mở rộng không ngừng của nền kinh tế kỹ thuật số đang cấu kết để giữ chi phí vay ở mức cao trong thời gian dài hơn. Con đường trở lại sự ổn định giá cả thực sự vẫn là một hành trình dốc và đầy quanh co.
Les marchés financiers mondiaux ont dû faire face à une réalité brutale cette semaine, après la publication par le Bureau of Labor Statistics des chiffres de l'indice des prix à la consommation (IPC) pour octobre 2026. Si l'inflation globale a ralenti par rapport à son rythme effréné de septembre — enregistrant une hausse mensuelle de 0,4 % contre un pic de 0,6 % le mois précédent — le résultat a dépassé les attentes consensuelles des économistes, fixées à 0,3 %. Cette trajectoire haussière obstinée des coûts à la consommation a immédiatement recalibré les anticipations en matière de politique monétaire, signalant que la bataille prolongée de la banque centrale américaine pour ancrer durablement l'inflation à son objectif de 2 % reste semée d'embûches inattendues.
Les retombées ont été immédiatement palpables sur les salles de marché de Wall Street et au sein des divisions de recherche institutionnelle. Les stratèges principaux ont averti que ces dernières données ne laissent que peu de marge de manœuvre à la Réserve fédérale pour suspendre son cycle de resserrement, surtout après une hausse des taux en septembre et une pause en octobre. Avec une croissance des prix restant inconfortablement élevée depuis plus de cinq ans, l'exercice d'équilibriste mené par le président de la Fed, Jerome Powell, et le Comité fédéral de l'open market (FOMC) fait l'objet d'un examen minutieux alors que les décideurs se préparent à leur réunion décisive de fin d'année.
L'anatomie structurelle des pressions inflationnistes
Un examen granulaire de l'indice d'octobre révèle que, si la flambée des prix de l'énergie s'est quelque peu calmée par rapport au mois précédent, des catégories fondamentales telles que le logement, l'alimentation et les biens industriels de base ont exercé une pression haussière implacable. Le seul volet du logement a représenté plus de 30 % de la hausse mensuelle totale, progressant de 0,3 %. Pourtant, les analystes macroéconomiques chevronnés suggèrent que cette mesure particulière continue de présenter un décalage statistique et une forte volatilité mensuelle qui ne reflètent pas pleinement les tendances de refroidissement observées en temps réel sur les marchés immobiliers commerciaux et résidentiels.
Au-delà des moteurs traditionnels que sont le logement et l'énergie, les économistes institutionnels pointent du doigt un nexus complexe de chocs structurels modernes. Josh Hirt, économiste principal chez Vanguard Group, a résumé le diagnostic dominant en soulignant trois catalyseurs distincts : des droits de douane agressifs, la volatilité des matières premières énergétiques et l'appétit vorace en infrastructures du boom de l'intelligence artificielle. Ces forces concurrentes ont créé un réseau complexe de courants contraires qui compliquent les mécanismes traditionnels de transmission de la politique monétaire, rendant les ajustements standards des taux d'intérêt moins efficaces face à une inflation tirée par l'offre et la technologie.
Vents contraires géopolitiques et transmission des chaînes d'approvisionnement
Les échos des conflits internationaux continuent de se répercuter sur les chaînes d'approvisionnement américaines, notamment via les marchés du pétrole brut et des carburants raffinés. Les hostilités impliquant l'Iran maintiennent les approvisionnements énergétiques mondiaux sous tension, impactant directement les dérivés raffinés, notamment le diesel, l'essence et le kérosène. Bien que les prix de l'essence se soient modérés avec une hausse de 1 % en octobre après le bond spectaculaire de 9,1 % en septembre, les effets secondaires de la cherté du diesel ne font que commencer à se propager dans l'ensemble de l'économie.
Le diesel alimentant les réseaux de transport lourd responsables de l'acheminement des marchandises des centres de distribution vers les rayons des magasins, son effet de répercussion différé agit comme une taxe inflationniste persistante. Thomas Ryan, économiste principal pour l'Amérique du Nord chez Capital Economics, a noté que cette friction logistique maintiendra probablement une pression haussière sur les secteurs dépendants du transport au cours des trois à six prochains mois. Cette percolation retardée était clairement visible dans la catégorie alimentaire d'octobre, qui a rebondi avec une hausse mensuelle de 0,5 % après être restée stable en septembre, parallèlement à une dérive haussière persistante des tarifs aériens commerciaux.
Le boom de l'intelligence artificielle rencontre le protectionnisme commercial
À ces vents contraires économiques traditionnels s'ajoutent des phénomènes nouveaux, non cycliques, nés de la révolution numérique et de la politique commerciale géopolitique. Le déploiement agressif et intensif en capital des centres de données massifs nécessaires pour alimenter les modèles d'intelligence artificielle générative a déclenché une concurrence aiguë pour les ressources. Ce sprint technologique a fait grimper la consommation d'électricité commerciale et a créé de graves goulots d'étranglement pour les composants spécialisés de haute performance, tels que les puces mémoire destinées à l'électronique grand public.
Parallèlement, la mise en œuvre persistante de droits de douane à l'importation par l'administration fédérale a contraint les fabricants et les détaillants à répercuter continuellement le poids des coûts d'importation sur les consommateurs finaux. Bien que des économistes comme Mark Zandi de Moody's prévoient que ces impacts tarifaires spécifiques pourraient finir par se normaliser d'ici la fin de l'année — à condition que les politiques commerciales ne s'intensifient pas davantage — leur effet cumulé a faussé les modèles de prix saisonniers traditionnels. Pour les ménages, la convergence des pénuries de matériel technologique et des droits de douane protecteurs a éliminé les remises attendues dans les catégories de biens physiques comme les meubles, les appareils électroménagers et les jouets.
Le verdict de décembre de la Réserve fédérale et perspectives de marché
Alors que les institutions financières recalibrent leurs modèles de valorisation, le consensus parmi les prévisionnistes macroéconomiques est unanime : le rapport sur l'IPC d'octobre a fermé la porte à tout pivot accommodant à court terme. Jason Pride, directeur de la stratégie d'investissement et de la recherche chez Glenmede, a noté qu'il aurait fallu des preuves extraordinaires et sans équivoque de désinflation pour dissuader la Réserve fédérale d'exécuter une nouvelle hausse des taux en décembre. Au lieu de cela, les données entrantes ont livré un récit exactement inverse.
Pour les marchés mondiaux, le défi à venir consiste à distinguer la volatilité mensuelle transitoire de l'inflation structurelle profondément ancrée. Alors que la banque centrale pèse sa prochaine décision, les consommateurs comme les dirigeants d'entreprise doivent naviguer dans un paysage économique où l'instabilité géopolitique, le protectionnisme commercial et l'expansion incessante de l'économie numérique conspirent pour maintenir les coûts d'emprunt à un niveau élevé pour une période prolongée. Le chemin vers une véritable stabilité des prix reste une ascension abrupte et sinueuse.
Los mercados financieros mundiales han recibido un serio toque de atención esta semana tras la publicación de las cifras del índice de precios al consumo (IPC) de octubre de 2026 por parte de la Oficina de Estadísticas Laborales. Aunque la inflación general se desaceleró respecto al frenético ritmo de septiembre —registrando un aumento mensual del 0,4% frente al repunte del 0,6% del mes anterior—, el dato superó las expectativas de consenso de los economistas, situadas en el 0,3%. La obstinada trayectoria ascendente de los costes para el consumidor ha reconfigurado instantáneamente las expectativas de política monetaria, señalando que la prolongada batalla del banco central estadounidense para anclar la inflación de forma sostenible en su objetivo del 2% sigue plagada de fricciones inesperadas.
Las consecuencias inmediatas fueron palpables en las mesas de operaciones de Wall Street y en las divisiones de investigación institucional. Los estrategas senior advirtieron que los últimos datos ofrecen a la Reserva Federal pocos argumentos para pausar su ciclo de endurecimiento, especialmente tras la subida de tipos de septiembre y la pausa de octubre. Con un crecimiento de los precios que se mantiene incómodamente elevado desde hace más de cinco años, el delicado ejercicio de equilibrio que ejecutan el presidente de la Reserva Federal, Jerome Powell, y el Comité Federal de Mercado Abierto (FOMC) se enfrenta a un nuevo escrutinio mientras los responsables políticos se preparan para su decisiva reunión final del año natural.
La anatomía estructural de las presiones persistentes sobre los precios
Un examen detallado del índice de octubre revela que, si bien el vertiginoso impulso de los picos energéticos se enfrió ligeramente respecto al mes anterior, categorías fundamentales como la vivienda, la alimentación y los bienes industriales básicos ejercieron una presión alcista implacable. El componente de la vivienda por sí solo representó más del 30% del aumento mensual total, con una subida del 0,3%. No obstante, los analistas macroeconómicos veteranos sugieren que esta métrica en particular sigue mostrando un desfase estadístico y una alta volatilidad mensual que no refleja plenamente las tendencias de enfriamiento en tiempo real observadas en los mercados inmobiliarios comerciales y residenciales más amplios.
Más allá de los motores tradicionales de la vivienda y la energía, los economistas institucionales apuntan a un complejo nexo de choques estructurales modernos. Josh Hirt, economista senior para EE. UU. en Vanguard Group, resumió el diagnóstico predominante destacando tres catalizadores distintos: aranceles de importación agresivos, materias primas energéticas volátiles y el voraz apetito de infraestructura del auge de la inteligencia artificial. Estas fuerzas concurrentes han creado una intrincada red de corrientes cruzadas que complican los mecanismos tradicionales de transmisión de la política monetaria, haciendo que los ajustes estándar de los tipos de interés sean menos eficaces frente a la inflación impulsada por la oferta y la tecnología.
Vientos geopolíticos en contra y transmisión de la cadena de suministro
Los ecos del conflicto internacional siguen resonando en las cadenas de suministro estadounidenses, sobre todo en los mercados de crudo y combustibles refinados. Las hostilidades en curso en las que participa Irán han mantenido nerviosos los suministros energéticos mundiales, lo que afecta directamente a los derivados refinados, incluidos el diésel, la gasolina y el combustible para aviones. Aunque los precios de la gasolina se moderaron hasta un aumento del 1% en octubre tras el asombroso repunte del 9,1% de septiembre, los efectos secundarios del elevado coste del diésel apenas están empezando a extenderse por toda la economía.
Dado que el diésel alimenta las redes de transporte pesado responsables de mover las mercancías desde los centros de distribución hasta las estanterías de las tiendas, su efecto retardado actúa como un impuesto inflacionista persistente. Thomas Ryan, economista senior para Norteamérica en Capital Economics, señaló que esta fricción logística probablemente mantendrá la presión alcista sobre los sectores dependientes del transporte durante los próximos tres a seis meses. Esta percolación retardada fue claramente visible en la categoría de alimentos de octubre, que repuntó con un aumento mensual del 0,5% tras mantenerse plana en septiembre, junto con una persistente deriva al alza en las tarifas aéreas comerciales.
El auge de la inteligencia artificial se encuentra con el proteccionismo comercial
A estos vientos económicos en contra se suman fenómenos más recientes y no cíclicos nacidos de la revolución digital y la política comercial geopolítica. La agresiva construcción, intensiva en capital, de centros de datos masivos necesarios para alimentar los modelos de inteligencia artificial generativa ha provocado una aguda competencia por los recursos. Esta carrera tecnológica ha hecho subir el consumo de electricidad comercial y ha creado graves cuellos de botella en el suministro de componentes especializados de alto rendimiento, como los chips de memoria destinados a la electrónica de consumo convencional.
Al mismo tiempo, la persistente aplicación nacional de aranceles a la importación por parte de la administración federal ha obligado a fabricantes y minoristas a trasladar continuamente la carga de los costes de importación a los consumidores finales. Aunque economistas como Mark Zandi, de Moody's, prevén que estos impactos arancelarios específicos podrían normalizarse a finales de año —siempre que las políticas comerciales no se intensifiquen aún más—, su efecto acumulativo ha distorsionado los modelos tradicionales de precios estacionales. Para los hogares, la convergencia de la escasez de hardware impulsada por la tecnología y los derechos comerciales proteccionistas ha eliminado los descuentos esperados en categorías de bienes físicos como muebles, electrodomésticos y juguetes.
El ajuste de cuentas de diciembre de la Reserva Federal y las perspectivas del mercado
A medida que las instituciones financieras recalibran sus modelos de valoración, el consenso entre los pronosticadores macroeconómicos es unánime: el informe del IPC de octubre ha cerrado la puerta a cualquier giro moderado a corto plazo. Jason Pride, jefe de estrategia de inversión e investigación de Glenmede, señaló que habría hecho falta una prueba extraordinaria e inequívoca de desinflación para disuadir a la Reserva Federal de ejecutar otra subida de tipos en diciembre. En su lugar, los datos recibidos ofrecieron precisamente la narrativa contraria.
Para los mercados mundiales, el reto de cara al futuro reside en distinguir entre la volatilidad mensual transitoria y la inflación estructural profundamente arraigada. Mientras el banco central sopesa su próximo movimiento, tanto los consumidores como los ejecutivos corporativos deben navegar por un panorama económico en el que la inestabilidad geopolítica, el proteccionismo comercial y la incesante expansión de la economía digital conspiran para mantener los costes de endeudamiento más altos durante más tiempo. El camino de vuelta a la verdadera estabilidad de precios sigue siendo un ascenso empinado y sinuoso.
随着美国劳工统计局公布备受关注的2026年10月消费者价格指数(CPI)数据,全球金融市场本周接受了一次清醒的现实检验。尽管整体通胀率较9月份的狂飙势头有所放缓——环比上涨0.4%,低于前一个月0.6%的激增——但这一数据仍超出了经济学家此前0.3%的共识预期。消费者成本顽固的上行轨迹,即刻重塑了市场对货币政策的预期,表明美国央行为将通胀可持续地锚定在2%目标而进行的长期较量,依然充满了意料之外的阻力。
华尔街交易大厅和机构研究部门迅速感受到了直接的余波。资深策略师警告称,最新数据几乎没有为主计当局暂停紧缩周期提供正当理由,尤其是考虑到9月份曾加息、10月份则维持利率不变。由于价格增长在超过五年的时间里一直处于令人不安的高位,随着决策者们为今年最后一次决定性的会议做准备,美联储主席杰罗姆·鲍威尔(Jerome Powell)与联邦公开市场委员会(FOMC)所执行的微妙平衡术正面临新的审视。
价格粘性的结构性剖析
对10月指数的细致审视表明,虽然能源价格飙升的猛烈势头较前一个月有所降温,但住房、食品和核心工业品等基本品类仍施加了持续的上行压力。仅住房一项就占总月度涨幅的30%以上,环比上涨0.3%。然而,资深宏观经济分析师指出,这一特定指标继续表现出统计滞后性和高度的月度波动性,未能完全反映出更广泛的商业和住宅房地产市场观察到的实时冷却趋势。
除了住房和能源的传统驱动因素外,机构经济学家还指出了现代结构性冲击的复杂交织。先锋集团(Vanguard Group)高级美国经济学家乔什·赫特(Josh Hirt)总结了当前的判断,突出了三个不同的催化剂:激进的进口关税、不稳定的能源大宗商品,以及生成式人工智能热潮带来的对基础设施的饕餮需求。这些同时发生的力量创造了一个错综复杂的交叉冲击网,令传统的货币政策传导机制变得更加复杂,导致标准的利率调整对供给端和技术驱动型通胀的抑制效果减弱。
地缘政治逆风与供应链传导
国际冲突的余波继续在美国内部供应链中回荡,原油和精炼燃料市场最为显著。涉及伊朗的持续敌对行动使全球能源供应保持紧张,直接冲击了柴油、汽油和航空煤油等精炼衍生品。尽管在经历了9月份9.1%的惊人飙升之后,10月份的汽油价格涨幅放缓至1%,但高昂柴油成本的次生效应才刚刚开始向更广泛的经济体波及扩散。
由于柴油为负责将货物从配送枢纽运送至零售货架的重型运输网络提供动力,其滞后的传导效应正在充当一种持续的通胀税。凯投宏观(Capital Economics)高级北美经济学家托马斯·瑞安(Thomas Ryan)指出,这种物流摩擦可能会在未来三到六个月内,持续对依赖运输的行业施加上行压力。这种滞后的渗透在10月份的食品类别中清晰可见——在9月份保持平稳后,食品价格环比反弹0.5%,商业机票价格也出现持续的向上漂移。
人工智能热潮遭遇贸易保护主义
雪上加霜的是,数字革命与地缘政治贸易政策催生出了一些较新的、非周期的现象。为驱动生成式人工智能模型所需的大规模数据中心的激进、资本密集型建设,引发了对资源的白热化竞争。这场技术冲刺推高了商业电力消耗,并为流向主流消费电子产品的特种高性能组件(如存储芯片)造成了严重的供应链瓶颈。
与此同时,联邦政府对进口关税的持续国内实施,迫使制造商和零售商不断将进口成本负担转嫁给最终消费者。尽管诸如穆迪的马克·赞迪等经济学家预测,如果贸易政策不再进一步升级,这些特定的关税影响最终可能会在年底前恢复正常,但其累积效应已经扭曲了传统的季节性定价模型。对普通家庭而言,技术驱动的硬件短缺与保护主义贸易关税的交织,消除了家具、家电和消费类玩具等实体商品类别中预期的降价折扣。
美联储的12月决算与市场展望
随着金融机构重新校准其估值模型,宏观经济预测机构的共识高度一致:10月份的CPI报告已经彻底堵死了近期任何鸽派转向的可能。Glenmede首席投资策略与研究官杰森·普莱德(Jason Pride)指出,需要有非同寻常、毋庸置疑的通胀回落证据,才能打消美联储在12月实施又一次加息的念头。然而,出炉的数据传递出的却是截然相反的叙事。
对于全球市场而言,未来的挑战在于区分暂时的月度波动与根深蒂固的结构性通胀。在央行权衡其下一步行动之际,消费者和企业高管都必须在一个充满挑战的经济环境中前行——在这里,地缘政治不稳定、贸易保护主义以及数字经济的无情扩张合谋,将借贷成本推得更高、持续时间更长。重返真正物价稳定的道路仍然是一条陡峭而曲折的攀登。
Editorial Standards & Multi-Language Synthesis: This dispatch was synthesized and fact-checked by the ParisDaily Editorial Desk across 5 global editions (EN, FR, VI, ES, ZH), cross-referencing primary international wire reports and real-time search intelligence.