Obligations à quinze minutes : quand les marchés prédictifs particuliers gamifient les bons du Trésor américain
Robinhood’s latest foray into ultra-short financial prediction markets offers micro-contracts on 30-year U.S. Treasury yields, blending sovereign debt with high-frequency retail speculation.
Robinhood’s latest foray into ultra-short financial prediction markets offers micro-contracts on 30-year U.S. Treasury yields, blending sovereign debt with high-frequency retail speculation.
La dernière incursion de Robinhood dans les marchés de prédiction financière à ultra-courte échéance propose des micro-contrats sur les rendements des obligations du Trésor américain à 30 ans, mariant ainsi dette souveraine et spéculation de détail à haute fréquence.
La última incursión de Robinhood en los mercados de predicción financiera ultracortos ofrece microcontratos sobre los rendimientos de los bonos del Tesoro estadounidense a 30 años, fusionando la deuda soberana con la especulación minorista de alta frecuencia.
罗宾汉(Robinhood)最新推出的超短期金融预测市场将30年期美国国债收益率纳入微型合约范畴,将主权债务与高频散户投机完美融合。这种现象引发了市场对传统宏观指标边界模糊的深度思考。
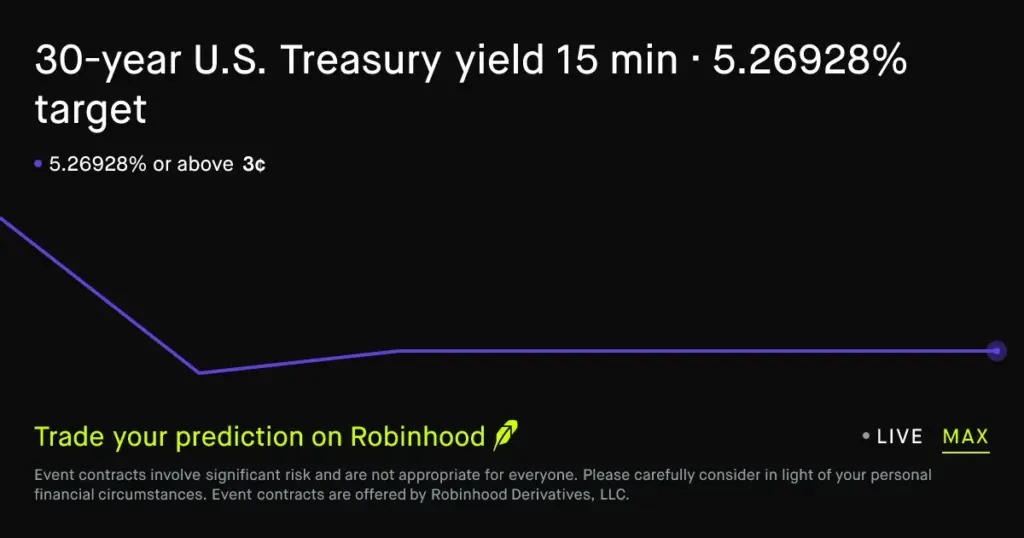
- Robinhood has expanded its prediction market offerings to include 15-minute intervals on 30-year U.S. Treasury bond yields.
- Contracts settle at $1 or $0, transforming traditional macroeconomic indicators into gamified binary outcomes for retail traders.
- The trend reflects a broader blurring of lines between traditional capital markets, derivatives, and digital betting platforms.
- Regulators and economists are monitoring the potential systemic feedback loops of high-frequency retail sentiment on sovereign debt pricing.
- Robinhood has expanded its prediction market offerings to include 15-minute intervals on 30-year U.S. Treasury bond yields.
- Contracts settle at $1 or $0, transforming traditional macroeconomic indicators into gamified binary outcomes for retail traders.
- The trend reflects a broader blurring of lines between traditional capital markets, derivatives, and digital betting platforms.
- Regulators and economists are monitoring the potential systemic feedback loops of high-frequency retail sentiment on sovereign debt pricing.
- Robinhood a élargi son offre de marchés prédictifs pour inclure des intervalles de 15 minutes sur les rendements des obligations du Trésor américain à 30 ans.
- Les contrats se dénouent à 1 $ ou 0 $, transformant des indicateurs macroéconomiques traditionnels en résultats binaires ludiques pour les investisseurs particuliers.
- Cette tendance reflète un effacement progressif des frontières entre marchés financiers traditionnels, produits dérivés et plateformes de paris numériques.
- Régulateurs et économistes surveillent de près les boucles de rétroaction systémiques potentielles que le sentiment des particuliers à haute fréquence pourrait exercer sur la tarification de la dette souveraine.
- Robinhood ha ampliado su oferta de mercados de predicción para incluir intervalos de 15 minutos sobre los rendimientos de los bonos del Tesoro de EE. UU. a 30 años.
- Los contratos se liquidan a 1 dólar o 0 dólares, transformando indicadores macroeconómicos tradicionales en resultados binarios gamificados para los inversores minoristas.
- La tendencia refleja una creciente difuminación de las líneas entre los mercados de capitales tradicionales, los derivados y las plataformas de apuestas digitales.
- Los reguladores y economistas monitorean los posibles bucles de retroalimentación sistémica del sentimiento minorista de alta frecuencia en la fijación de precios de la deuda soberana.
- 罗宾汉将其预测市场的服务范围扩大到了针对30年期美国国债收益率的15分钟微型合约。
- 合约以1美元或0美元进行结算,将传统的宏观经济指标转变为面向散户交易者的游戏化二元结果。
- 这一趋势反映出传统资本市场、衍生品与数字博彩平台之间的界限正在进一步模糊。
- 监管机构和经济学家正密切关注高频散户情绪对主权债务定价可能产生的系统性反馈回路。
In the quiet, predawn hours of the financial markets, a new kind of speculative engine is humming to life. When Robinhood introduced 15-minute prediction market contracts pegged to the 30-year U.S. Treasury yield—such as whether the benchmark long bond would breach specific thresholds like 5.26928% between 5:15 and 5:30 AM EST—it marked more than a mere product launch. It signaled a profound philosophical shift in how sovereign debt, once the sleepy domain of primary dealers, pension funds, and macroeconomic purists, is packaged, consumed, and gambled upon by the digital-native retail public.
This convergence of macroeconomic indicators and binary event contracts represents the bleeding edge of modern financial engineering. By condensing the complex dynamics of global inflation expectations, fiscal deficits, and Federal Reserve policy into a straightforward yes-or-no proposition paying out single-dollar increments, retail brokerage platforms are effectively gamifying the yield curve. As search queries for the U.S. Treasury department surge across digital terminals, market observers are left asking a fundamental question: When sovereign debt becomes a 15-minute arcade game, what happens to the gravity of long-term capital allocation?
The Architecture of Ultra-Short Sovereign Speculation
To understand the mechanics of these new financial prediction instruments, one must examine the precise architecture of the contracts themselves. Unlike conventional bond futures traded on the Chicago Board of Trade or over-the-counter interest rate swaps utilized by institutional hedgers, Robinhood’s Treasury prediction contracts operate on a simplified binary model. A trader evaluates a hyper-specific target yield—calculated to five decimal places—over a microscopic 15-minute window. If the yield is at or above the target at the precise expiration timestamp, the contract redeems for one dollar; if not, it expires worthless.
This structure strips away the nuanced mechanics of duration risk, convexity, and yield-to-maturity calculations, replacing them with immediate, gamified feedback loops. It borrows heavily from the playbook of digital binary options and prediction markets like Polymarket or Kalshi, but applies them directly to the bedrock asset of the global financial system. The 30-year Treasury bond, traditionally viewed as the ultimate barometer of long-term economic health and sovereign credibility, is thus sliced into bite-sized fragments designed for continuous, high-frequency engagement by retail portfolios during overnight and extended trading hours.
The Retail Revolution and the Erosion of Institutional Monopolies
The democratization of finance has long been Robinhood’s guiding manifesto, but this latest evolution crosses a Rubicon from investing and options trading into pure event-driven speculation on macroeconomic data points. For decades, pricing the long end of the U.S. yield curve was an esoteric art practiced by elite bond vigilantes on Wall Street trading floors and macro hedge fund titans analyzing Treasury auction results and international capital flows. Today, those same yields are being actively forecast by retail traders sipping coffee at dawn, driven by algorithmic alerts and platform notifications.
This shift reflects a broader generational appetite for continuous market access and instantaneous gratification. Traditional market hours no longer apply to a globalized retail investor base that expects to trade everything from meme stocks to sovereign debt 24 hours a day, seven days a week. However, critics argue that transforming complex macroeconomic variables into binary wagering opportunities risks detaching asset prices from fundamental economic reality. When liquidity is driven by thousands of retail participants reacting to micro-fluctuations in a 15-minute window, the noise-to-signal ratio in financial sentiment threatens to overwhelm traditional price discovery mechanisms.
Regulatory Scrutiny and the Shadow of Systemic Feedback Loops
As prediction markets encroach further into regulated financial territory, regulatory bodies in Washington and beyond are watching with a mixture of fascination and alarm. The Commodity Futures Trading Commission (CFTC) and the Securities and Exchange Commission (SEC) have historically maintained strict boundaries between traditional securities, derivatives, and gambling. Yet, products that offer cash settlements based on the movement of government debt blur these statutory lines with remarkable agility.
Furthermore, economists are beginning to study whether high-frequency retail prediction markets can create unintended feedback loops into actual market behavior. While a 15-minute contract on the 30-year Treasury yield is largely derivative and cash-settled, the sheer volume of speculative capital flowing through retail platforms increasingly influences broader market sentiment. If algorithmic trading desks begin incorporating retail prediction sentiment into their execution models, a fascinating and potentially volatile reflexivity could emerge, where the bets placed on the outcome begin to alter the trajectory of the outcome itself.
The New Horizon of Macroeconomic Engagement
As we look toward the future of global capital markets, the experiment with ultra-short Treasury prediction contracts is unlikely to remain an isolated phenomenon. Whether these instruments prove to be a fleeting novelty of retail exuberance or the foundational plumbing of a new digital financial architecture, they have permanently altered the relationship between ordinary citizens and sovereign debt. The U.S. Treasury yield is no longer just a line on a Bloomberg terminal or a topic for academic debate in economic journals; it is now interactive, fast-moving, and open to the highest bidder in the digital town square.
For market participants, navigating this new era requires a dual lens: appreciating the technological innovation that grants retail investors unprecedented access to financial instruments, while remaining clear-eyed about the speculative risks inherent in hyper-accelerated debt markets. As the 15-minute windows open and close across the trading week, the ultimate verdict on this financial experiment will be written not just by the yields themselves, but by the maturity of the market participants chasing them.
In the quiet, predawn hours of the financial markets, a new kind of speculative engine is humming to life. When Robinhood introduced 15-minute prediction market contracts pegged to the 30-year U.S. Treasury yield—such as whether the benchmark long bond would breach specific thresholds like 5.26928% between 5:15 and 5:30 AM EST—it marked more than a mere product launch. It signaled a profound philosophical shift in how sovereign debt, once the sleepy domain of primary dealers, pension funds, and macroeconomic purists, is packaged, consumed, and gambled upon by the digital-native retail public.
This convergence of macroeconomic indicators and binary event contracts represents the bleeding edge of modern financial engineering. By condensing the complex dynamics of global inflation expectations, fiscal deficits, and Federal Reserve policy into a straightforward yes-or-no proposition paying out single-dollar increments, retail brokerage platforms are effectively gamifying the yield curve. As search queries for the U.S. Treasury department surge across digital terminals, market observers are left asking a fundamental question: When sovereign debt becomes a 15-minute arcade game, what happens to the gravity of long-term capital allocation?
The Architecture of Ultra-Short Sovereign Speculation
To understand the mechanics of these new financial prediction instruments, one must examine the precise architecture of the contracts themselves. Unlike conventional bond futures traded on the Chicago Board of Trade or over-the-counter interest rate swaps utilized by institutional hedgers, Robinhood’s Treasury prediction contracts operate on a simplified binary model. A trader evaluates a hyper-specific target yield—calculated to five decimal places—over a microscopic 15-minute window. If the yield is at or above the target at the precise expiration timestamp, the contract redeems for one dollar; if not, it expires worthless.
This structure strips away the nuanced mechanics of duration risk, convexity, and yield-to-maturity calculations, replacing them with immediate, gamified feedback loops. It borrows heavily from the playbook of digital binary options and prediction markets like Polymarket or Kalshi, but applies them directly to the bedrock asset of the global financial system. The 30-year Treasury bond, traditionally viewed as the ultimate barometer of long-term economic health and sovereign credibility, is thus sliced into bite-sized fragments designed for continuous, high-frequency engagement by retail portfolios during overnight and extended trading hours.
The Retail Revolution and the Erosion of Institutional Monopolies
The democratization of finance has long been Robinhood’s guiding manifesto, but this latest evolution crosses a Rubicon from investing and options trading into pure event-driven speculation on macroeconomic data points. For decades, pricing the long end of the U.S. yield curve was an esoteric art practiced by elite bond vigilantes on Wall Street trading floors and macro hedge fund titans analyzing Treasury auction results and international capital flows. Today, those same yields are being actively forecast by retail traders sipping coffee at dawn, driven by algorithmic alerts and platform notifications.
This shift reflects a broader generational appetite for continuous market access and instantaneous gratification. Traditional market hours no longer apply to a globalized retail investor base that expects to trade everything from meme stocks to sovereign debt 24 hours a day, seven days a week. However, critics argue that transforming complex macroeconomic variables into binary wagering opportunities risks detaching asset prices from fundamental economic reality. When liquidity is driven by thousands of retail participants reacting to micro-fluctuations in a 15-minute window, the noise-to-signal ratio in financial sentiment threatens to overwhelm traditional price discovery mechanisms.
Regulatory Scrutiny and the Shadow of Systemic Feedback Loops
As prediction markets encroach further into regulated financial territory, regulatory bodies in Washington and beyond are watching with a mixture of fascination and alarm. The Commodity Futures Trading Commission (CFTC) and the Securities and Exchange Commission (SEC) have historically maintained strict boundaries between traditional securities, derivatives, and gambling. Yet, products that offer cash settlements based on the movement of government debt blur these statutory lines with remarkable agility.
Furthermore, economists are beginning to study whether high-frequency retail prediction markets can create unintended feedback loops into actual market behavior. While a 15-minute contract on the 30-year Treasury yield is largely derivative and cash-settled, the sheer volume of speculative capital flowing through retail platforms increasingly influences broader market sentiment. If algorithmic trading desks begin incorporating retail prediction sentiment into their execution models, a fascinating and potentially volatile reflexivity could emerge, where the bets placed on the outcome begin to alter the trajectory of the outcome itself.
The New Horizon of Macroeconomic Engagement
As we look toward the future of global capital markets, the experiment with ultra-short Treasury prediction contracts is unlikely to remain an isolated phenomenon. Whether these instruments prove to be a fleeting novelty of retail exuberance or the foundational plumbing of a new digital financial architecture, they have permanently altered the relationship between ordinary citizens and sovereign debt. The U.S. Treasury yield is no longer just a line on a Bloomberg terminal or a topic for academic debate in economic journals; it is now interactive, fast-moving, and open to the highest bidder in the digital town square.
For market participants, navigating this new era requires a dual lens: appreciating the technological innovation that grants retail investors unprecedented access to financial instruments, while remaining clear-eyed about the speculative risks inherent in hyper-accelerated debt markets. As the 15-minute windows open and close across the trading week, the ultimate verdict on this financial experiment will be written not just by the yields themselves, but by the maturity of the market participants chasing them.
Dans le calme feutré des heures qui précèdent l'ouverture des marchés financiers, un nouveau genre de moteur spéculatif s'éveille. Lorsque Robinhood a introduit des contrats de marchés prédictifs à 15 minutes indexés sur le rendement du Trésor américain à 30 ans — par exemple, pour déterminer si l'obligation de référence à long terme franchirait certains seuils, comme 5,26928 % entre 5h15 et 5h30 du matin (heure de l'Est) —, cela représentait bien plus qu'un simple lancement de produit. C'était le signe d'un profond bouleversement philosophique dans la manière dont la dette souveraine, autrefois chasse gardée des spécialistes en valeurs du Trésor, des fonds de pension et des puristes de la macroéconomie, est dorénavant emballée, consommée et jouée par le grand public digital natif.
Cette convergence entre indicateurs macroéconomiques et contrats événementiels binaires représente la pointe de l'ingénierie financière moderne. En condensant la dynamique complexe des anticipations d'inflation mondiale, des déficits budgétaires et de la politique de la Réserve fédérale en une simple proposition binaire de type oui/non rapportant des incréments d'un seul dollar, les plateformes de courtage pour particuliers gamifient, pour ainsi dire, la courbe des taux. Alors que les requêtes concernant le département du Trésor américain s'envolent sur les terminaux numériques, les observateurs du marché se posent une question fondamentale : lorsque la dette souveraine se transforme en jeu d'arcade d'un quart d'heure, qu'advient-il de la gravité propre à l'allocation de capital à long terme ?
L'architecture de la spéculation souveraine à ultra-courte échéance
Pour appréhender la mécanique de ces nouveaux instruments de prédiction financière, il convient d'examiner l'architecture précise des contrats eux-mêmes. Contrairement aux futures sur obligations conventionnelles négociés au Chicago Board_of_Trade ou aux swaps de taux d'intérêt de gré à gré utilisés par les couvertures institutionnelles, les contrats de prédiction du Trésor proposés par Robinhood reposent sur un modèle binaire simplifié. Un trader évalue un rendement cible hyper-spécifique — calculé à cinq décimales près — sur une fenêtre microscopique de 15 minutes. Si le rendement atteint ou dépasse la cible à l'horodatage exact de l'expiration, le contrat se rembourse à hauteur d'un dollar ; dans le cas contraire, il expire sans valeur.
Cette structure évide les subtilités mécaniques du risque de duration, de la convexité et du calcul du rendement à l'échéance, pour leur substituer des boucles de rétroaction immédiates et ludiques. Elle emprunte largement aux codes des options binaires numériques et des marchés prédictifs tels que Polymarket ou Kalshi, tout en les appliquant directement à l'actif socle du système financier mondial. L'obligation du Trésor à 30 ans, traditionnellement perçue comme le baromètre ultime de la santé économique à long terme et de la crédibilité souveraine, se trouve ainsi découpée en bouchées conçues pour un engagement continu à haute fréquence par les portefeuilles de détail, et ce, de nuit comme pendant les heures de cotation étendues.
La révolution des particuliers et l'effritement des monopoles institutionnels
La démocratisation de la finance a longtemps tenu lieu de manifeste pour Robinhood, mais cette dernière évolution franchit le Rubicon en faisant basculer l'investissement et le négoce d'options vers la pure spéculation événementielle sur des données macroéconomiques. Pendant des décennies, la tarification de l'extrémité longue de la courbe des taux américaine relevait d'un art ésotérique pratiqué par une élite de « bond vigilants » sur les planchers de Wall Street et par des titans des fonds spéculatifs macroéconomiques analysant les résultats des adjudications du Trésor et les flux de capitaux internationaux. Aujourd'hui, ces mêmes rendements font l'objet de prédictions actives de la part de particuliers sirotant leur café à l'aube, guidés par des alertes algorithmiques et des notifications de plateformes.
Ce glissement traduit un appétit générationnel plus large pour un accès continu aux marchés et une gratification instantanée. Les horaires de cotation traditionnels ne concernent plus une base d'investisseurs particuliers mondialisée qui s'attend à pouvoir négocier n'importe quoi, des actions mèmes à la dette souveraine, 24 heures sur 24 et sept jours sur sept. Néanmoins, les critiques soutiennent que transformer des variables macroéconomiques complexes en opportunités de paris binaires risque de détacher les prix des actifs de la réalité économique fondamentale. Lorsque la liquidité est portée par des milliers de participants particuliers réagissant à de micro-fluctuations sur une fenêtre de 15 minutes, le rapport signal/bruit du sentiment financier menace de submerger les mécanismes traditionnels de découverte des prix.
Le regard des régulateurs et l'ombre des boucles de rétroaction systémiques
À mesure que les marchés prédictifs s'aventurent sur des terres financières réglementées, les instances de régulation à Washington et ailleurs observent la scène entre fascination et inquiétude. La Commodity Futures Trading Commission (CFTC) et la Securities and Exchange Commission (SEC) ont historiquement maintenu des frontières étanches entre valeurs mobilières traditionnelles, produits dérivés et jeux d'argent. Pourtant, les produits offrant des règlements en espèces fondés sur l'évolution de la dette publique brouillent ces lignes réglementaires avec une agilité remarquable.
En outre, les économistes commencent à étudier si les marchés prédictifs de détail à haute fréquence sont susceptibles de créer des boucles de rétroaction involontaires sur le comportement réel du marché. Bien qu'un contrat à 15 minutes sur le rendement du Trésor à 30 ans soit largement dérivé et réglé en espèces, le volume considérable de capitaux spéculatifs transitant par les plateformes de détail influence de plus en plus le sentiment général du marché. Si les desks de trading algorithmique se mettent à intégrer le sentiment prédictif des particuliers dans leurs modèles d'exécution, il pourrait en résulter une réflexivité fascinante et potentiellement volatile, où les paris placés sur l'issue finissent par altérer la trajectoire de cette même issue.
Le nouvel horizon de l'engagement macroéconomique
À l'heure où nous nous tournons vers l'avenir des marchés de capitaux mondiaux, il est peu probable que l'expérimentation des contrats de prédiction sur le Trésor à ultra-courte échéance demeure un phénomène isolé. Qu'ces instruments s'avèrent être une lubie passagère de l'exubérance des particuliers ou la plomberie fondamentale d'une nouvelle architecture financière numérique, ils ont modifié de façon permanente le rapport entre les simples citoyens et la dette souveraine. Le rendement du Trésor américain n'est plus seulement une ligne sur un terminal Bloomberg ou un sujet de débat académique dans des revues d'économie ; il est désormais interactif, rapide et ouvert au plus offrant sur la place publique numérique.
Pour les acteurs du marché, naviguer dans cette ère nouvelle exige une double perspective : saluer l'innovation technologique qui octroie aux investisseurs particuliers un accès inédit aux instruments financiers, tout en conservant un regard lucide sur les risques spéculatifs inhérents à des marchés de la dette hyper-accélérés. Tandis que les fenêtres de 15 minutes s'ouvrent et se ferment au fil de la semaine boursière, le verdict ultime sur cette expérimentation financière ne sera pas seulement dicté par les rendements eux-mêmes, mais bien par la maturité des intervenants qui les pourchassent.
En las tranquilas horas de la madrugada en los mercados financieros, un nuevo tipo de motor especulativo comienza a cobrar vida. Cuando Robinhood introdujo contratos de mercados de predicción a 15 minutos vinculados al rendimiento del bono del Tesoro estadounidense a 30 años —como determinar si el bono de referencia a largo plazo superaría umbrales específicos como el 5,26928% entre las 5:15 y las 5:30 de la madrugada (hora del Este)—, aquello supuso mucho más que un simple lanzamiento de producto. Señaló un profundo cambio filosófico en la forma en que la deuda soberana, que en su día fue el terreno sosegado de los operadores principales, los fondos de pensiones y los puristas macroeconómicos, es empaquetada, consumida y apostada por el público minorista nativo digital.
Esta convergencia de indicadores macroeconómicos y contratos de eventos binarios representa la vanguardia de la ingeniería financiera moderna. Al condensar la compleja dinámica de las expectativas de inflación global, los déficits fiscales y la política de la Reserva Federal en una propuesta directa de «sí o no» que paga incrementos de un solo dólar, las plataformas de corretaje minorista están gamificando de manera efectiva la curva de rendimiento. A medida que las búsquedas en internet sobre el Departamento del Tesoro de EE. UU. se disparan en los terminales digitales, los observadores del mercado se hacen una pregunta fundamental: cuando la deuda soberana se convierte en un videojuego de arcade de 15 minutos, ¿qué ocurre con la gravedad de la asignación de capital a largo plazo?
La arquitectura de la especulación soberana ultracorta
Para comprender la mecánica de estos nuevos instrumentos de predicción financiera, es necesario examinar la arquitectura precisa de los propios contratos. A diferencia de los futuros de bonos convencionales negociados en la Bolsa de Comercio de Chicago (CBOT) o de los swaps de tipos de interés extrabursátiles (OTC) utilizados por los coberturistas institucionales, los contratos de predicción del Tesoro de Robinhood operan sobre un modelo binario simplificado. Un operador evalúa un rendimiento objetivo hiperespecífico —calculado hasta cinco decimales— en una ventana microscópica de 15 minutos. Si el rendimiento se sitúa en el objetivo o por encima de él en la marca de tiempo exacta de expiración, el contrato se redime por un dólar; si no, expira sin valor.
Esta estructura despoja a los activos de la compleja mecánica del riesgo de duración, la convexidad y los cálculos de rendimiento hasta el vencimiento, sustituyéndolos por bucles de retroalimentación inmediatos y gamificados. Toma prestados numerosos elementos del manual de las opciones binarias digitales y de los mercados de predicción como Polymarket o Kalshi, pero los aplica directamente al activo fundamental del sistema financiero global. El bono del Tesoro a 30 años, tradicionalmente visto como el barómetro definitivo de la salud económica a largo plazo y de la credibilidad soberana, se fracciona así en porciones del tamaño de un bocado diseñadas para la participación continua y de alta frecuencia de las carteras minoristas durante las horas de negociación nocturnas y extendidas.
La revolución minorista y la erosión de los monopolios institucionales
La democratización de las finanzas ha sido durante mucho tiempo el manifiesto rector de Robinhood, pero esta última evolución cruza el Rubicón que separa la inversión y el trading de opciones de la especulación pura basada en eventos sobre datos macroeconómicos. Durante décadas, la fijación de precios del extremo largo de la curva de rendimiento de EE. UU. fue un arte esotérico practicado por los vigilantes de bonos de élite en las mesas de negociación de Wall Street y por los titanes de los fondos de cobertura macroeconómicos que analizaban los resultados de las subastas del Tesoro y los flujos internacionales de capital. Hoy en día, esos mismos rendimientos son pronosticados activamente por inversores minoristas que toman café al amanecer, impulsados por alertas algorítmicas y notificaciones de plataformas.
Este cambio refleja un apetito generacional más amplio por el acceso continuo al mercado y la gratificación instantánea. Las horas tradicionales de mercado ya no se aplican a una base global de inversores minoristas que espera operar con todo, desde valores meme hasta deuda soberana, las 24 horas del día, los siete días de la semana. Sin embargo, los críticos argumentan que transformar variables macroeconómicas complejas en oportunidades de apuestas binarias corre el riesgo de desacoplar los precios de los activos de la realidad económica fundamental. Cuando la liquidez está impulsada por miles de participantes minoristas que reaccionan a microfluctuaciones en una ventana de 15 minutos, la relación entre ruido y señal en el sentimiento financiero amenaza con abrumar a los mecanismos tradicionales de descubrimiento de precios.
El escrutinio regulatorio y la sombra de los bucles de retroalimentación sistémica
A medida que los mercados de predicción invaden aún más el territorio financiero regulado, los organismos reguladores en Washington y más allá observan con una mezcla de fascinación y alarma. Históricamente, la Comisión de Comercio de Futuros de Materias Primas (CFTC) y la Comisión de Bolsa y Valores (SEC) han mantenido estrictas fronteras entre los valores tradicionales, los derivados y los juegos de azar. Sin embargo, los productos que ofrecen liquidaciones en efectivo basadas en el movimiento de la deuda pública difuminan estas líneas estatutarias con notable agilidad.
Además, los economistas han comenzado a estudiar si los mercados de predicción minoristas de alta frecuencia pueden crear bucles de retroalimentación imprevistos en el comportamiento real del mercado. Si bien un contrato a 15 minutos sobre el rendimiento del Tesoro a 30 años es en gran medida un derivado y se liquida en efectivo, el volumen puro de capital especulativo que fluye a través de las plataformas minoristas influye cada vez más en el sentimiento general del mercado. Si las mesas de negociación algorítmica comienzan a incorporar el sentimiento de predicción minorista en sus modelos de ejecución, podría surgir una reflexividad fascinante y potencialmente volátil, en la que las apuestas realizadas sobre el resultado comiencen a alterar la trayectoria del propio resultado.
El nuevo horizonte del compromiso macroeconómico
De cara al futuro de los mercados globales de capitales, es poco probable que el experimento con los contratos de predicción del Tesoro ultracortos siga siendo un fenómeno aislado. Ya sea que estos instrumentos demuestren ser una novedad fugaz de la exuberancia minorista o los cimientos de una nueva arquitectura financiera digital, han alterado permanentemente la relación entre los ciudadanos de a pie y la deuda soberana. El rendimiento del Tesoro de EE. UU. ya no es solo una línea en un terminal Bloomberg o un tema de debate académico en revistas económicas; ahora es interactivo, dinámico y está abierto al mejor postor en la plaza pública digital.
Para los participantes del mercado, navegar por esta nueva era exige una doble perspectiva: apreciar la innovación tecnológica que otorga a los inversores minoristas un acceso sin precedentes a instrumentos financieros, sin perder de vista los riesgos especulativos inherentes a unos mercados de deuda hiperacelerados. A medida que las ventanas de 15 minutos se abren y se cierran a lo largo de la semana bursátil, el veredicto definitivo sobre este experimento financiero no lo escribirán únicamente los propios rendimientos, sino la madurez de los participantes del mercado que los persiguen.
在金融市场宁静的黎明前夕,一种新型的投机引擎正在轰鸣启动。当罗宾汉(Robinhood)推出与30年期美国国债收益率挂钩的15分钟预测市场合约时——例如预测基准长期国债收益率是否会在美东时间上午5:15至5:30之间突破5.26928%等特定阈值——这标志着不仅仅是一次普通的产品发布。它预示着人们对主权债务看法的一次深刻哲学转变:这个曾经由一级交易商、养老基金和宏观经济纯粹主义者主导的沉睡领域,如今正被数字化原生的散户公众打包、消费并作为博彩对象。
宏观经济指标与二元事件合约的这种融合,代表了现代金融工程的最前沿。通过将全球通胀预期、财政赤字和美联储政策的复杂动态压缩为支付单美元增量的简单的“是或否”命题,散户经纪平台实际上是在将收益率曲线“游戏化”。随着全网对美国国债部门的搜索查询在数字终端上激增,市场观察人士不得不提出一个根本性问题:当主权债务变成了一场15分钟的街机游戏,长期资本配置的严肃性将何去何从?
超短期主权投机的架构
要理解这些新型金融预测工具的运作机制,必须审视合约本身的精确架构。与芝加哥商业交易所交易的传统债券期货或机构对冲者使用的场外利率互换不同,罗宾汉的国债预测合约运行在一个简化的二元模型上。交易员在一个微乎其微的15分钟窗口内,对精确到小数点后五位的超特定目标收益率进行评估。如果在精确的到期时间戳,收益率达到或超过目标,合约将兑现一美元;如果没有,则归零失效。
这种结构剥离了久期风险、凸性(convexity)和到期收益率计算的微妙机制,取而代之的是即时、游戏化的反馈回路。它在很大程度上借鉴了数字二元期权以及 Polymarket 或 Kalshi 等预测市场的运作剧本,但直接将其应用到了全球金融系统的基石资产上。因此,传统上被视为长期经济健康和主权信誉终极晴雨表的30年期国债,被切成了一小块一小块,专供散户投资组合在夜间和盘后交易时段进行持续、高频的互动。
散户革命与机构垄断的侵蚀
金融民主化长期以来一直是罗宾汉的核心宣言,但这一最新演变跨越了一条卢比孔河,从投资和期权交易转向了对宏观经济数据点的纯粹事件驱动投机。几十年来,对美债收益率曲线长端进行定价是一门深奥的艺术,由华尔街交易大厅里精英级的“债券卫士”(bond vigilantes)以及分析国债拍卖结果和国际资本流动的宏观对冲基金巨头所垄断。如今,同样的收益率正在被一边喝着晨咖啡、一边受算法警报和平台通知驱动的散户交易员们积极预测。
这种转变反映了更广泛的代代相传的渴望:即持续的市场接入和即时的精神满足。对于一个期望全天候24小时交易从模因股(meme stocks)到主权债务等一切资产的全球化散户投资者群体而言,传统的交易时间已不再适用。然而,批评人士认为,将复杂的宏观经济变量转化为二元博弈机会,存在着使资产价格脱离基本经济现实的风险。当流动性是由成千上万在15分钟窗口内对微小波动做出反应的散户参与者驱动时,金融情绪中的噪声信噪比将威胁到传统的价格发现机制。
监管审查与系统性反馈回路的阴影
随着预测市场进一步侵入受监管的金融领地,华盛顿及其他地区的监管机构正带着一种着迷与警惕交织的目光进行观察。美国商品期货交易委员会(CFTC)和证券交易委员会(SEC)历史上一直在传统证券、衍生品和赌博之间保持着严格的界限。然而,那些以政府债务走势为基础提供现金结算的产品,正以惊人的敏捷性模糊这些法定界限。
此外,经济学家们开始研究高频散户预测市场是否会在实际市场行为中产生意想不到的反馈回路。尽管针对30年期国债收益率的15分钟合约在很大程度上属于衍生品且以现金结算,但流经散户平台的巨额投机资本正日益对更广泛的市场情绪产生影响。如果算法交易台开始将散户预测情绪纳入其执行模型中,一种迷人且潜在动荡的反身性(reflexivity)就可能显现——即对结果下注的行为本身,开始改变该结果的轨迹。
宏观经济参与的新地平线
当我们展望全球资本市场的未来时,这种超短期国债预测合约的实验不太可能成为一个孤立的现象。无论这些工具最终被证明是散户狂热中的一种短暂新奇事物,还是全新数字金融架构的基础管道,它们都永远改变了普通公民与主权债务之间的关系。美国国债收益率不再仅仅是彭博终端上的一行代码,也不是经济学期刊中学术辩论的主题;它是互动的、快速变动的,并且向数字广场上的最高出价者开放。
对于市场参与者而言,在这个新时代中航行需要双重视角:既要欣赏赋予散户投资者前所未有金融工具获取权限的技术创新,又要清醒地认识到超加速债务市场固有的投机风险。随着交易周中15分钟窗口的不断开启与关闭,这场金融实验的最终判决将不仅由收益率本身来书写,也将由追逐它们的市场参与者的成熟度来书写。
Editorial Standards & Multi-Language Synthesis: This dispatch was synthesized and fact-checked by the ParisDaily Editorial Desk across 5 global editions (EN, FR, VI, ES, ZH), cross-referencing primary international wire reports and real-time search intelligence.