L'indice de la peur s'envole : décryptage de la poussée du VIX et résilience des marchés
As the CBOE Volatility Index breaches the 30-point threshold, historical data suggests a contrarian buying opportunity for long-term equity investors. We analyze whether this spike signals a systemic collapse or a classic market bottoming regime.
Khi chỉ số biến động CBOE vượt ngưỡng 30 điểm, các dữ liệu lịch sử cho thấy đây có thể là cơ hội mua vào ngược dòng cho các nhà đầu tư cổ phiếu dài hạn. Chúng tôi phân tích liệu cú sốc này là tín hiệu của một sự sụp đổ mang tính hệ thống hay chỉ là một giai đoạn tạo đáy kinh điển của thị trường.
Alors que l'indice de volatilité du CBOE franchit le seuil critique des 30 points, les données historiques suggèrent une opportunité d'achat à contre-courant pour les investisseurs long terme. Nous analysons si ce pic annonce un effondrement systémique ou un régime classique de point bas boursier.
A medida que el índice de volatilidad CBOE supera el umbral de los 30 puntos, los datos históricos sugieren una oportunidad de compra contraria para los inversores en renta variable a largo plazo. Analizamos si este pico señala un colapso sistémico o un régimen clásico de suelo de mercado.
随着芝加哥期权交易所波动率指数(VIX)突破30点大关,历史数据表明,这或许为长期股票投资者提供了反向买入的契机。我们将深入分析这一激增是系统性崩盘的前兆,还是市场触底的经典信号。
- The VIX has surged over 70% in the past month, recently clearing the 30-point level.
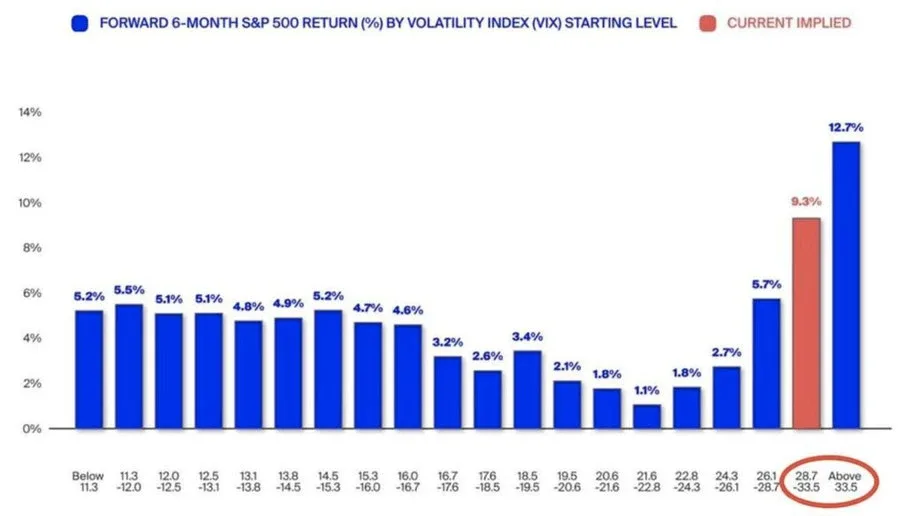
- Historical data from Finom Group indicates a 10% average return for the S&P 500 six months after VIX readings hit the 28-33 range.
- Market fear is currently broad-based, moving beyond AI-specific jitters to impact large-cap software and broader index components.
- Institutional analysts suggest that current volatility levels represent a 'peaking' fear cycle, often preceding a bottoming equity regime.
- Chỉ số VIX đã tăng hơn 70% trong tháng qua và gần đây đã vượt mốc 30 điểm.
- Dữ liệu lịch sử từ Finom Group chỉ ra mức lợi nhuận trung bình 10% cho chỉ số S&P 500 trong sáu tháng sau khi VIX chạm ngưỡng 28-33.
- Nỗi sợ hãi trên thị trường hiện đang lan rộng, không chỉ dừng lại ở những lo ngại về AI mà còn tác động đến các cổ phiếu phần mềm vốn hóa lớn và các thành phần khác của chỉ số.
- Các nhà phân tích tổ chức cho rằng mức biến động hiện tại đại diện cho một chu kỳ "đỉnh điểm" của nỗi sợ, thường là tiền đề cho một giai đoạn tạo đáy của cổ phiếu.
- Le VIX a bondi de plus de 70 % au cours du mois dernier, dépassant récemment la barre des 30 points.
- Les données historiques du Finom Group indiquent un rendement moyen de 10 % pour le S&P 500 six mois après que le VIX a atteint la fourchette des 28-33 points.
- La peur sur les marchés est désormais généralisée, dépassant les simples inquiétudes liées à l'IA pour toucher les logiciels à grande capitalisation et les composantes plus larges de l'indice.
- Les analystes institutionnels suggèrent que les niveaux de volatilité actuels représentent un cycle de peur "à son comble", précédant souvent une phase de stabilisation des actions.
- El VIX ha subido más de un 70% en el último mes, superando recientemente el nivel de los 30 puntos.
- Los datos históricos de Finom Group indican una rentabilidad media del 10% para el S&P 500 seis meses después de que el VIX alcanzara el rango de 28-33.
- El miedo en el mercado es actualmente generalizado, extendiéndose más allá de la incertidumbre específica de la IA para afectar al software de gran capitalización y a los componentes más amplios del índice.
- Los analistas institucionales sugieren que los niveles actuales de volatilidad representan un ciclo de miedo "máximo", que a menudo precede a un régimen de suelo en la renta variable.
- VIX指数在过去一个月内飙升超过70%,近期已突破30点水平。
- Finom Group的历史数据显示,当VIX读数触及28-33区间后的六个月内,标普500指数平均回报率可达10%。
- 当前市场恐慌情绪已呈现广泛化趋势,从人工智能领域的波动蔓延至大型软件股及更广泛的指数成分股。
- 机构分析师认为,当前的波动率水平代表了“恐惧周期”的峰值,这往往预示着股票市场即将触底。
In the high-stakes theater of global finance, few metrics command as much immediate attention as the CBOE Volatility Index, colloquially known as Wall Street’s “fear gauge.” As the index recently vaulted past the 30-point threshold—a level not frequently breached without significant market dislocation—investors are once again grappling with the age-old tension between panic and opportunity. This latest surge, fueled by a confluence of tech-sector uncertainty, geopolitical tremors, and shifting macroeconomic expectations, has sent shockwaves through trading desks from New York to London, prompting a rigorous re-evaluation of current equity valuations.
While the immediate reaction to such volatility is typically defensive, a deeper dive into the historical data reveals a more nuanced narrative. Analysts at Finom Group and other institutional observers have noted that when the VIX enters the 28-to-33 range, it often acts as a contrarian signal. Rather than heralding a prolonged bear market, these levels have historically served as a precursor to robust recovery, with the S&P 500 frequently delivering double-digit gains in the six months following such peaks. As the market navigates this period of acute stress, the central question remains: are we witnessing the beginning of a structural decline, or is this the final, painful shakeout before a new bull cycle takes hold?
The Anatomy of a Volatility Spike
The recent ascent of the VIX is not merely a reflection of isolated tech-sector anxiety. While headlines have been dominated by the volatility surrounding Nvidia’s earnings and the anticipation of the Anthropic IPO, the breadth of the current sell-off suggests a more systemic recalibration. The ratio of put-to-call volumes on the SPDR S&P 500 ETF (SPY) reaching levels unseen since April underscores a market-wide hedging strategy. Investors are no longer just protecting against AI-specific corrections; they are insulating their portfolios against a broader macroeconomic environment that is becoming increasingly difficult to forecast.
Crucially, the volatility expansion is occurring across the entire S&P 500, rather than being confined to the high-beta tech stocks that have driven the market for the better part of the year. Eric Metz, CIO of SpiderRock Advisors, highlights that S&P 500 volatility is expanding faster than that of the Nasdaq 100, indicating that the “fear” has migrated into the large-cap core. This shift is significant; it suggests that the current market stress is a function of institutional re-allocation rather than just retail panic. When the “fear gauge” moves in an orderly fashion—even at elevated levels—it often implies that the market is efficiently pricing in risk, rather than succumbing to a disorderly liquidation.
Historical Precedents and the Contrarian Play
To understand the current climate, one must look at the historical correlation between VIX spikes and forward equity returns. Data suggests that when the VIX closes between 28.7 and 33.5, the implied six-month return for the S&P 500 sits at approximately 9.3%. Should the index push beyond 33.5, that figure historically jumps to 12.7%. This phenomenon is often described by market technicians as a “peaking volatility, bottoming equity regime.” The logic is straightforward: when fear reaches a fever pitch, the market has likely exhausted its supply of sellers, leaving only those committed to long-term positions.
However, historical averages are not guarantees. The current environment is complicated by a unique set of variables, including the rapid maturation of AI-driven enterprise software and the changing liquidity dynamics of the U.S. Treasury market. Unlike previous volatility spikes that were driven by singular events—such as the 2020 pandemic or the 2008 credit crisis—the current surge is a “slow-burn” event. It is a reaction to a barrage of headlines, from nationwide tech outages to the shifting sentiment around software sector profitability. This makes the current “buying opportunity” thesis more complex, as the market must digest not just price action, but fundamental shifts in how tech companies are valued in a post-AI-hype landscape.
Institutional Strategy and the Path Forward
As we look toward the coming months, the institutional response will be the primary driver of market direction. While some traders are aggressively buying protective puts, others are viewing the current dip as a rare entry point into high-quality assets that have been indiscriminately sold off. The key for investors will be to distinguish between “orderly” volatility—which is a healthy part of market discovery—and “panic” volatility, which signals a breakdown in market structure. Currently, the evidence leans toward the former, with fixed-strike volatility in S&P 500 options suggesting that while the market is stressed, it is not yet broken.
Looking ahead, the focus will shift to how the market processes the upcoming earnings reports and the broader economic data releases. If the VIX begins to retreat from the 30-point level, it will likely confirm the “bottoming” thesis, providing a green light for institutional capital to return to the equity markets. Conversely, if the index remains stubbornly elevated, it may indicate that the market is bracing for a longer period of stagnation. For now, the prevailing sentiment among the most sophisticated market participants is one of cautious observation: the fear is real, but the historical data suggests that the worst of the pain may already be priced into the current valuations.
Trong "sân khấu" đầy rủi ro của tài chính toàn cầu, hiếm có chỉ số nào thu hút sự chú ý tức thì như Chỉ số Biến động CBOE (CBOE Volatility Index), thường được gọi là "thước đo nỗi sợ" của Phố Wall. Khi chỉ số này gần đây vượt ngưỡng 30 điểm—một mức hiếm khi bị phá vỡ nếu không có sự xáo trộn đáng kể trên thị trường—các nhà đầu tư một lần nữa phải đối mặt với sự căng thẳng muôn thuở giữa hoảng loạn và cơ hội. Đợt tăng vọt mới nhất này, được thúc đẩy bởi sự kết hợp giữa những bất ổn trong lĩnh vực công nghệ, các chấn động địa chính trị và sự thay đổi trong kỳ vọng kinh tế vĩ mô, đã tạo ra những làn sóng chấn động khắp các bàn giao dịch từ New York đến London, thúc đẩy việc đánh giá lại một cách nghiêm ngặt các định giá cổ phiếu hiện tại.
Mặc dù phản ứng tức thời trước sự biến động như vậy thường mang tính phòng thủ, nhưng việc đi sâu vào dữ liệu lịch sử lại hé lộ một câu chuyện tinh tế hơn. Các nhà phân tích tại Finom Group và những nhà quan sát tổ chức khác đã lưu ý rằng khi VIX tiến vào phạm vi từ 28 đến 33, nó thường đóng vai trò như một tín hiệu ngược dòng (contrarian signal). Thay vì báo hiệu một thị trường gấu kéo dài, các mức này trong lịch sử thường là tiền đề cho một sự phục hồi mạnh mẽ, với chỉ số S&P 500 thường mang lại lợi nhuận hai con số trong sáu tháng sau những đỉnh điểm như vậy. Khi thị trường điều hướng qua giai đoạn căng thẳng tột độ này, câu hỏi trọng tâm vẫn là: liệu chúng ta đang chứng kiến sự khởi đầu của một đợt suy thoái mang tính cấu trúc, hay đây là đợt "rũ bỏ" cuối cùng đầy đau đớn trước khi một chu kỳ tăng giá mới bắt đầu?
Giải phẫu một cú sốc biến động
Sự leo thang gần đây của VIX không chỉ đơn thuần là phản ánh sự lo lắng cục bộ trong lĩnh vực công nghệ. Mặc dù các tiêu đề báo chí bị thống trị bởi sự biến động xung quanh kết quả kinh doanh của Nvidia và sự kỳ vọng vào đợt IPO của Anthropic, nhưng phạm vi của đợt bán tháo hiện tại cho thấy một sự tái cân bằng mang tính hệ thống hơn. Tỷ lệ quyền chọn bán trên quyền chọn mua (put-to-call ratio) của quỹ SPDR S&P 500 ETF (SPY) đạt mức chưa từng thấy kể từ tháng 4, nhấn mạnh một chiến lược phòng hộ trên toàn thị trường. Các nhà đầu tư không còn chỉ bảo vệ danh mục trước các đợt điều chỉnh liên quan đến AI; họ đang bảo vệ tài sản của mình trước một môi trường kinh tế vĩ mô rộng lớn hơn đang ngày càng trở nên khó dự báo.
Điều quan trọng là sự gia tăng biến động đang diễn ra trên toàn bộ chỉ số S&P 500, thay vì chỉ giới hạn ở các cổ phiếu công nghệ có hệ số beta cao vốn đã dẫn dắt thị trường trong phần lớn thời gian của năm. Eric Metz, Giám đốc đầu tư (CIO) tại SpiderRock Advisors, nhấn mạnh rằng biến động của S&P 500 đang mở rộng nhanh hơn so với Nasdaq 100, cho thấy "nỗi sợ" đã lan sang nhóm cổ phiếu vốn hóa lớn cốt lõi. Sự thay đổi này rất đáng kể; nó cho thấy căng thẳng thị trường hiện tại là kết quả của việc tái phân bổ vốn của các tổ chức thay vì chỉ là sự hoảng loạn của nhà đầu tư cá nhân. Khi "thước đo nỗi sợ" di chuyển một cách có trật tự—ngay cả ở mức cao—nó thường ngụ ý rằng thị trường đang định giá rủi ro một cách hiệu quả, thay vì đầu hàng trước một đợt thanh lý hỗn loạn.
Tiền lệ lịch sử và chiến lược ngược dòng
Để hiểu được bối cảnh hiện tại, người ta phải nhìn vào mối tương quan lịch sử giữa các đợt tăng vọt của VIX và lợi nhuận cổ phiếu trong tương lai. Dữ liệu cho thấy khi VIX đóng cửa trong khoảng từ 28,7 đến 33,5, lợi nhuận dự kiến trong sáu tháng của S&P 500 đạt khoảng 9,3%. Nếu chỉ số vượt quá 33,5, con số đó trong lịch sử sẽ tăng lên 12,7%. Hiện tượng này thường được các chuyên gia kỹ thuật thị trường mô tả là "biến động đạt đỉnh, thị trường cổ phiếu tạo đáy". Logic rất đơn giản: khi nỗi sợ hãi lên đến đỉnh điểm, thị trường có khả năng đã cạn kiệt nguồn cung người bán, chỉ còn lại những nhà đầu tư cam kết với các vị thế dài hạn.
Tuy nhiên, các mức trung bình lịch sử không phải là sự đảm bảo. Môi trường hiện tại phức tạp hơn bởi một loạt các biến số độc nhất, bao gồm sự trưởng thành nhanh chóng của phần mềm doanh nghiệp dựa trên AI và sự thay đổi động lực thanh khoản của thị trường trái phiếu kho bạc Mỹ. Không giống như các đợt biến động trước đây vốn được thúc đẩy bởi các sự kiện đơn lẻ—như đại dịch năm 2020 hoặc cuộc khủng hoảng tín dụng năm 2008—đợt tăng vọt hiện tại là một sự kiện "âm ỉ". Đó là phản ứng trước hàng loạt tiêu đề tin tức, từ các sự cố công nghệ trên toàn quốc đến tâm lý thay đổi xung quanh khả năng sinh lời của lĩnh vực phần mềm. Điều này làm cho luận điểm "cơ hội mua vào" hiện tại trở nên phức tạp hơn, vì thị trường phải tiêu hóa không chỉ hành động giá mà còn cả những thay đổi cơ bản trong cách các công ty công nghệ được định giá trong bối cảnh hậu cơn sốt AI.
Chiến lược tổ chức và lộ trình phía trước
Khi hướng tới những tháng tới, phản ứng của các tổ chức sẽ là động lực chính cho xu hướng thị trường. Trong khi một số nhà giao dịch đang tích cực mua các quyền chọn bán phòng hộ, những người khác lại coi đợt giảm giá hiện tại là điểm vào lệnh hiếm có đối với các tài sản chất lượng cao đã bị bán tháo một cách thiếu chọn lọc. Chìa khóa cho các nhà đầu tư sẽ là phân biệt giữa sự biến động "có trật tự"—một phần lành mạnh của quá trình khám phá giá thị trường—và sự biến động "hoảng loạn", vốn báo hiệu sự đổ vỡ trong cấu trúc thị trường. Hiện tại, bằng chứng nghiêng về vế trước, với biến động giá cố định trong các quyền chọn S&P 500 cho thấy mặc dù thị trường đang chịu áp lực, nhưng nó vẫn chưa bị phá vỡ.
Nhìn về phía trước, trọng tâm sẽ chuyển sang cách thị trường xử lý các báo cáo thu nhập sắp tới và các dữ liệu kinh tế quan trọng. Nếu VIX bắt đầu rút lui khỏi ngưỡng 30 điểm, điều đó có khả năng sẽ xác nhận luận điểm "tạo đáy", bật đèn xanh cho dòng vốn tổ chức quay trở lại thị trường cổ phiếu. Ngược lại, nếu chỉ số vẫn duy trì ở mức cao một cách cứng đầu, điều đó có thể cho thấy thị trường đang chuẩn bị cho một giai đoạn trì trệ kéo dài hơn. Hiện tại, tâm lý phổ biến trong số những người tham gia thị trường tinh nhạy nhất là quan sát thận trọng: nỗi sợ là có thật, nhưng dữ liệu lịch sử cho thấy phần tồi tệ nhất của nỗi đau có thể đã được phản ánh vào các định giá hiện tại.
Dans le théâtre aux enjeux élevés de la finance mondiale, peu d'indicateurs captent autant l'attention que l'indice de volatilité du CBOE, familièrement surnommé le "baromètre de la peur" de Wall Street. Alors que l'indice a récemment franchi le seuil des 30 points—un niveau rarement atteint sans dislocation majeure du marché—les investisseurs sont une fois de plus confrontés à la tension éternelle entre panique et opportunité. Cette poussée récente, alimentée par une confluence d'incertitudes dans le secteur technologique, de secousses géopolitiques et d'évolutions des attentes macroéconomiques, a provoqué une onde de choc sur les salles de marché de New York à Londres, imposant une réévaluation rigoureuse des valorisations boursières actuelles.
Si la réaction immédiate à une telle volatilité est généralement défensive, une plongée plus profonde dans les données historiques révèle un récit plus nuancé. Les analystes du Finom Group et d'autres observateurs institutionnels ont noté que lorsque le VIX pénètre la zone des 28 à 33 points, il agit souvent comme un signal à contre-courant. Loin d'annoncer un marché baissier prolongé, ces niveaux ont historiquement servi de précurseurs à une reprise robuste, le S&P 500 enregistrant fréquemment des gains à deux chiffres dans les six mois suivant de tels sommets. Alors que le marché traverse cette période de stress aigu, la question centrale demeure : assistons-nous au début d'un déclin structurel, ou s'agit-il du dernier ajustement douloureux avant qu'un nouveau cycle haussier ne s'installe ?
L'anatomie d'un pic de volatilité
La récente ascension du VIX n'est pas seulement le reflet d'une anxiété isolée au secteur technologique. Bien que les gros titres aient été dominés par la volatilité entourant les résultats de Nvidia et l'anticipation de l'introduction en bourse d'Anthropic, l'ampleur de la vente actuelle suggère un recalibrage plus systémique. Le ratio des volumes de put sur call du SPDR S&P 500 ETF (SPY), atteignant des niveaux inédits depuis avril, souligne une stratégie de couverture à l'échelle du marché. Les investisseurs ne se protègent plus seulement contre des corrections spécifiques à l'IA ; ils isolent leurs portefeuilles contre un environnement macroéconomique global devenu de plus en plus difficile à prévoir.
Il est crucial de noter que l'expansion de la volatilité se produit sur l'ensemble du S&P 500, plutôt que de se limiter aux valeurs technologiques à fort bêta qui ont porté le marché pendant la majeure partie de l'année. Eric Metz, directeur des investissements chez SpiderRock Advisors, souligne que la volatilité du S&P 500 augmente plus rapidement que celle du Nasdaq 100, indiquant que la "peur" a migré vers le cœur des grandes capitalisations. Ce glissement est significatif ; il suggère que le stress actuel du marché est le résultat d'une réallocation institutionnelle plutôt que d'une simple panique des particuliers. Lorsque le "baromètre de la peur" évolue de manière ordonnée—même à des niveaux élevés—cela implique souvent que le marché intègre efficacement le risque, plutôt que de succomber à une liquidation désordonnée.
Précédents historiques et stratégie à contre-courant
Pour comprendre le climat actuel, il faut examiner la corrélation historique entre les pics du VIX et les rendements futurs des actions. Les données suggèrent que lorsque le VIX clôture entre 28,7 et 33,5, le rendement implicite à six mois pour le S&P 500 se situe aux alentours de 9,3 %. Si l'indice dépasse 33,5, ce chiffre grimpe historiquement à 12,7 %. Ce phénomène est souvent décrit par les techniciens de marché comme un "pic de volatilité, régime de point bas boursier". La logique est simple : lorsque la peur atteint son paroxysme, le marché a probablement épuisé son offre de vendeurs, ne laissant que ceux qui sont engagés dans des positions à long terme.
Cependant, les moyennes historiques ne sont pas des garanties. L'environnement actuel est complexifié par un ensemble unique de variables, notamment la maturation rapide des logiciels d'entreprise pilotés par l'IA et l'évolution de la dynamique de liquidité du marché du Trésor américain. Contrairement aux pics de volatilité précédents, provoqués par des événements singuliers—tels que la pandémie de 2020 ou la crise du crédit de 2008—la poussée actuelle est un phénomène à "combustion lente". C'est une réaction à un barrage de titres, des pannes technologiques nationales à l'évolution du sentiment concernant la rentabilité du secteur logiciel. Cela rend la thèse de l'"opportunité d'achat" actuelle plus complexe, car le marché doit digérer non seulement l'action des prix, mais aussi des changements fondamentaux dans la manière dont les entreprises technologiques sont valorisées dans un paysage post-hype de l'IA.
Stratégie institutionnelle et perspectives
Alors que nous nous tournons vers les mois à venir, la réponse institutionnelle sera le principal moteur de la direction du marché. Si certains traders achètent agressivement des options de vente protectrices, d'autres considèrent le repli actuel comme un point d'entrée rare sur des actifs de haute qualité qui ont été vendus sans discernement. La clé pour les investisseurs sera de distinguer la volatilité "ordonnée"—qui fait partie intégrante de la découverte des prix—de la volatilité de "panique", qui signale une rupture de la structure du marché. Actuellement, les preuves penchent vers la première option, la volatilité à prix d'exercice fixe sur les options du S&P 500 suggérant que si le marché est sous tension, il n'est pas encore brisé.
À l'avenir, l'attention se portera sur la manière dont le marché traitera les prochains rapports sur les résultats et les publications de données économiques plus larges. Si le VIX commence à reculer par rapport au seuil des 30 points, cela confirmera probablement la thèse du "point bas", donnant le feu vert au retour des capitaux institutionnels sur les marchés actions. À l'inverse, si l'indice reste obstinément élevé, cela pourrait indiquer que le marché se prépare à une période de stagnation plus longue. Pour l'heure, le sentiment dominant parmi les acteurs les plus sophistiqués du marché est à l'observation prudente : la peur est réelle, mais les données historiques suggèrent que le plus gros de la douleur est peut-être déjà intégré dans les valorisations actuelles.
En el complejo escenario de las finanzas globales, pocos indicadores captan tanta atención inmediata como el índice de volatilidad CBOE, conocido coloquialmente como el "índice del miedo" de Wall Street. A medida que el índice ha superado recientemente el umbral de los 30 puntos —un nivel que rara vez se alcanza sin una dislocación significativa del mercado—, los inversores se enfrentan de nuevo a la eterna tensión entre el pánico y la oportunidad. Este último repunte, impulsado por una confluencia de incertidumbre en el sector tecnológico, temblores geopolíticos y expectativas macroeconómicas cambiantes, ha provocado ondas expansivas en las mesas de operaciones desde Nueva York hasta Londres, lo que ha obligado a realizar una rigurosa reevaluación de las valoraciones actuales de la renta variable.
Aunque la reacción inmediata ante tal volatilidad suele ser defensiva, un análisis más profundo de los datos históricos revela una narrativa más matizada. Los analistas de Finom Group y otros observadores institucionales han señalado que, cuando el VIX entra en el rango de 28 a 33, a menudo actúa como una señal contraria. Lejos de anunciar un mercado bajista prolongado, estos niveles han servido históricamente como precursor de una recuperación sólida, con el S&P 500 registrando con frecuencia ganancias de dos dígitos en los seis meses posteriores a dichos picos. Mientras el mercado navega por este periodo de estrés agudo, la pregunta central persiste: ¿estamos asistiendo al inicio de un declive estructural o es este el último y doloroso ajuste antes de que comience un nuevo ciclo alcista?
La anatomía de un pico de volatilidad
El reciente ascenso del VIX no es solo un reflejo de la ansiedad aislada en el sector tecnológico. Aunque los titulares han estado dominados por la volatilidad en torno a los resultados de Nvidia y la expectación por la salida a bolsa de Anthropic, la amplitud de la actual venta masiva sugiere una recalibración más sistémica. El hecho de que la relación entre volúmenes de opciones put y call en el ETF SPDR S&P 500 (SPY) haya alcanzado niveles no vistos desde abril subraya una estrategia de cobertura a nivel de mercado. Los inversores ya no solo se protegen contra correcciones específicas de la IA; están blindando sus carteras frente a un entorno macroeconómico más amplio que resulta cada vez más difícil de pronosticar.
Resulta crucial destacar que la expansión de la volatilidad se está produciendo en todo el S&P 500, en lugar de limitarse a las acciones tecnológicas de alta beta que han impulsado el mercado durante la mayor parte del año. Eric Metz, director de inversiones de SpiderRock Advisors, subraya que la volatilidad del S&P 500 está aumentando más rápido que la del Nasdaq 100, lo que indica que el "miedo" se ha trasladado al núcleo de las grandes capitalizaciones. Este cambio es significativo: sugiere que el estrés actual del mercado es una función de la reasignación institucional y no solo de un pánico minorista. Cuando el "índice del miedo" se mueve de forma ordenada —incluso en niveles elevados—, a menudo implica que el mercado está valorando el riesgo de manera eficiente, en lugar de sucumbir a una liquidación desordenada.
Precedentes históricos y la apuesta contraria
Para comprender el clima actual, es necesario observar la correlación histórica entre los picos del VIX y los rendimientos futuros de la renta variable. Los datos sugieren que cuando el VIX cierra entre 28,7 y 33,5, el rendimiento implícito a seis meses para el S&P 500 se sitúa en aproximadamente un 9,3%. Si el índice supera los 33,5, esa cifra aumenta históricamente hasta el 12,7%. Este fenómeno es descrito a menudo por los técnicos de mercado como un "régimen de volatilidad máxima y suelo de renta variable". La lógica es sencilla: cuando el miedo alcanza su punto álgido, el mercado probablemente ha agotado su oferta de vendedores, dejando solo a aquellos comprometidos con posiciones a largo plazo.
Sin embargo, los promedios históricos no son garantías. El entorno actual se ve complicado por un conjunto único de variables, incluida la rápida maduración del software empresarial impulsado por la IA y la dinámica cambiante de la liquidez en el mercado del Tesoro estadounidense. A diferencia de anteriores picos de volatilidad impulsados por eventos singulares —como la pandemia de 2020 o la crisis crediticia de 2008—, el repunte actual es un evento de "combustión lenta". Es una reacción a un aluvión de titulares, desde cortes tecnológicos a nivel nacional hasta el cambio de sentimiento en torno a la rentabilidad del sector del software. Esto hace que la tesis de la "oportunidad de compra" actual sea más compleja, ya que el mercado debe digerir no solo la acción del precio, sino también cambios fundamentales en cómo se valoran las empresas tecnológicas en un panorama posterior al auge de la IA.
Estrategia institucional y el camino a seguir
De cara a los próximos meses, la respuesta institucional será el principal motor de la dirección del mercado. Mientras algunos operadores compran agresivamente opciones de venta protectoras, otros ven en la caída actual un punto de entrada poco común en activos de alta calidad que han sido vendidos indiscriminadamente. La clave para los inversores será distinguir entre la volatilidad "ordenada" —que es una parte saludable del descubrimiento de precios del mercado— y la volatilidad de "pánico", que señala una ruptura en la estructura del mercado. Actualmente, la evidencia se inclina hacia lo primero, con la volatilidad de precio fijo en las opciones del S&P 500 sugiriendo que, si bien el mercado está estresado, aún no está roto.
Mirando hacia el futuro, el foco se desplazará a cómo el mercado procesa los próximos informes de resultados y las publicaciones de datos económicos más amplios. Si el VIX comienza a retroceder desde el nivel de los 30 puntos, probablemente confirmará la tesis del "suelo", dando luz verde para que el capital institucional regrese a los mercados de renta variable. Por el contrario, si el índice se mantiene obstinadamente elevado, podría indicar que el mercado se está preparando para un periodo de estancamiento más prolongado. Por ahora, el sentimiento predominante entre los participantes más sofisticados del mercado es de observación cautelosa: el miedo es real, pero los datos históricos sugieren que lo peor del dolor podría estar ya descontado en las valoraciones actuales.
在全球金融的高风险博弈中,很少有指标能像芝加哥期权交易所波动率指数(VIX)那样引起如此高度的关注,该指数通常被称为华尔街的“恐惧指标”。随着该指数近期一举突破30点大关——这一水平若非市场出现剧烈动荡通常难以触及——投资者再次陷入了恐慌与机遇之间的永恒博弈。此次波动由科技行业的不确定性、地缘政治的震荡以及宏观经济预期的转变共同驱动,其冲击波席卷了从纽约到伦敦的各大交易台,促使市场对当前的股票估值进行严苛的重新评估。
尽管面对此类波动,市场的即时反应通常是防御性的,但深入挖掘历史数据却揭示了一个更为微妙的叙事。Finom Group及其他机构观察人士指出,当VIX进入28至33的区间时,它往往会产生反向指标的作用。这些水平在历史上并非预示着漫长的熊市,反而常是强劲复苏的前奏,标普500指数在触及此类峰值后的六个月内,经常能实现两位数的收益。随着市场经历这一剧烈压力期,核心问题依然存在:我们究竟是在见证结构性衰退的开端,还是在迎接新一轮牛市周期前最后一次痛苦的洗盘?
波动率飙升的解剖学
近期VIX的攀升不仅仅是科技行业孤立焦虑的反映。尽管头条新闻充斥着围绕英伟达(Nvidia)财报的波动以及对Anthropic首次公开募股(IPO)的预期,但当前抛售的广度表明这更像是一次系统性的重新校准。标普500指数ETF(SPY)的看跌期权与看涨期权成交比率达到了自4月以来的最高水平,凸显了全市场的对冲策略。投资者不再仅仅是为了防范人工智能相关的回调,他们正在为自己的投资组合建立屏障,以应对日益难以预测的宏观经济环境。
至关重要的是,波动率的扩张正发生在整个标普500指数范围内,而非局限于今年以来引领市场的高贝塔系数科技股。SpiderRock Advisors的首席投资官埃里克·梅茨(Eric Metz)强调,标普500指数的波动率扩张速度超过了纳斯达克100指数,这表明“恐惧”已经蔓延至大型股核心地带。这种转变意义重大;它暗示当前的市场压力是机构重新配置的结果,而非仅仅是散户的恐慌。当“恐惧指标”以有序的方式波动时——即使是在高位——通常意味着市场正在有效地为风险定价,而非屈服于无序的清算。
历史先例与反向操作
要理解当前的市场气候,必须审视VIX飙升与远期股票回报之间的历史相关性。数据显示,当VIX收盘于28.7至33.5之间时,标普500指数隐含的六个月回报率约为9.3%。如果指数进一步突破33.5,这一数字在历史上会跃升至12.7%。市场技术派常将这种现象描述为“波动率见顶,股票触底”的机制。其逻辑很简单:当恐惧达到沸点时,市场可能已经耗尽了卖方力量,只剩下那些致力于长期持仓的投资者。
然而,历史平均值并非绝对保证。当前的环境因一系列独特的变量而变得复杂,包括人工智能驱动的企业软件的快速成熟,以及美国国债市场流动性动态的变化。与以往由单一事件(如2020年疫情或2008年信贷危机)驱动的波动不同,当前的激增是一个“慢火煎熬”的过程。这是对一系列头条新闻的反应,从全国性的技术故障到围绕软件行业盈利能力的预期转变。这使得当前的“买入机会”论点变得更加复杂,因为市场不仅需要消化价格波动,还必须消化在后AI炒作时代科技公司估值方式的根本性转变。
机构策略与前行之路
展望未来几个月,机构的应对策略将成为市场走向的主要驱动力。虽然一些交易员正在积极买入保护性看跌期权,但另一些人则将当前的下跌视为进入那些被无差别抛售的高质量资产的难得切入点。投资者的关键在于区分“有序”波动(这是市场发现价格的健康组成部分)与“恐慌”波动(这预示着市场结构的崩溃)。目前,证据更倾向于前者,标普500期权的固定行权波动率表明,尽管市场承压,但尚未崩坏。
展望未来,焦点将转向市场如何处理即将发布的财报和更广泛的经济数据。如果VIX开始从30点水平回落,这很可能会证实“触底”论点,为机构资本重返股市亮起绿灯。相反,如果该指数顽固地保持在高位,则可能表明市场正在为更长期的停滞做准备。目前,最成熟的市场参与者普遍持谨慎观察的态度:恐惧是真实的,但历史数据表明,最痛苦的阶段可能已经反映在当前的估值之中了。
Editorial Standards & Multi-Language Synthesis: This dispatch was synthesized and fact-checked by the ParisDaily Editorial Desk across 5 global editions (EN, FR, VI, ES, ZH), cross-referencing primary international wire reports and real-time search intelligence.